Kredia ndërkombëtare si instrument financiar
Содержание статьи
14.3. Kredia si një mjet për socializimin e marrëdhënieve financiare
Termi "kredi" (kredo) vjen fillimisht nga gjuha latine dhe fjalë për fjalë përkthehet - "Unë besoj". Kredia nënkupton procese të ndryshme ekonomike. Në fazat e hershme të zhvillimit të marrëdhënieve mall-para, një transaksion si blerje-shitje me pagesë të shtyrë paraqitej si hua. Kredia ka qenë e njohur për disa mijëvjeçarë para Krishtit. Ajo kishte një formë natyrore dhe monetare. Këto forma u zhvilluan paralelisht dhe duke u divergjuar më tej gradualisht për sa i përket nivelit të kuptimit dhe shkallës së manifestimit. Kredia merr forma dhe përmbajtje më të zhvilluara në kapitalizëm. Në fazën aktuale të funksionimit të një ekonomie tregu dhe mikse, është e paimagjinueshme të merret në konsideratë një hua pa kapital huadhënës ose pa fond dhe interes.
Kapitali i huasë (fondi) është një marrëdhënie ekonomike e formimit të fondeve që synohen të përdoren nga huamarrësi për një periudhë të caktuar dhe për një tarifë në formën e interesit. Një formë e manifestimit të kapitalit të huasë është një hua. Përmbajtja e mundshme e këtij formulari përfshin pjesën e dytë të përkufizimit të kapitalit të huasë, e cila shpreh mundësinë e shfaqjes së marrëdhënieve mbi përdorimin e fondeve të huamarrësit të kreditorit për një periudhë të caktuar për një tarifë në formën e interesit. Prandaj, kredia, si kategori ekonomike, varet tërësisht nga kushtet fillestare për ekzistencën e kapitalit kreditor.
Historikisht, kapitalit të huasë i parapriu kamata, e cila ishte e përhapur në shoqërinë skllavopronare dhe feudale. Huadhënësit gjithashtu u jepnin para jo të pasurve që të mos paguanin borxhet e vjetra, por për të blerë mallrat e tyre me çmime të fryra; fisnikëria sunduese - për ndërtimin e pallateve, blerjen e mallrave luksoze, mbulimin e kartës dhe borxhet e tjera me interes të lartë.
Fajdeja pengoi formimin dhe zhvillimin e ekonomisë kapitaliste, por klasa e re e sipërmarrësve kapitalistë në zhvillim zhvilloi një luftë kokëfortë për të ulur interesin e huasë. Sipërmarrësit ndjejnë nevojën për kapital të huazuar (kredi) në zhvillimin e burimeve natyrore, ndërtimin e objekteve ekonomike, modernizimin e industrive ekzistuese, grumbullimin e burimeve sezonale të prodhimit dhe blerjen e lëndëve të para. Nën kapitalizëm, prodhimi i makinerive në shkallë të gjerë shkakton intensitet të lartë të kapitalit, kështu që sipërmarrësit nuk kanë fonde të mjaftueshme vetjake. Veçanërisht i dukshëm tani është tendenca drejt rritjes së ndjeshme të fondeve të huazuara për investime kapitale në Japoni, Itali dhe Francë. Firmat japoneze përdorin burime të tërhequra për të financuar deri në 4/5 e të gjitha fondeve për zgjerimin e prodhimit. Prodhimi kapitalist paracakton, nga njëra anë, kërkesën për burime monetare dhe, nga ana tjetër, ofertën e tyre. Në procesin e qarkullimit të kapitalit industrial, subjektet ekonomike kanë para të gatshme përkohësisht të lirë: një pjesë të të ardhurave nga shitja e produkteve të gatshme; mjetet nga fondi i zhvlerësimit të kapitalit fiks; Një pjesë e fitimeve shkojnë për kursimet dhe të ardhurat personale ...
Tregu i kapitalit të huasë u ngrit në kushtet e mënyrës kapitaliste të prodhimit. Subjekti i blerjes dhe shitjes në tregun e investimeve është kapitali monetar. Paraja fiton një pronë shtesë - aftësinë për të bërë një fitim. Në këtë transaksion marrin pjesë dy persona: pronar-kreditori i kapitalit boshe (falas) dhe biznesmen-huamarrës që dëshiron ta vërë këtë kapital në qarkullim për përfitim. Këtu e drejta për të përdorur burimet e parave pa pagesë shitet për një kohë të caktuar dhe për një tarifë të caktuar. Në kushtet moderne, burimet kryesore të kapitalit të huasë janë fondet e çliruara në procesin e riprodhimit. Kjo perfshin:
Fondi i amortizimit i subjekteve ekonomike i destinuar për rinovimin, zgjerimin dhe restaurimin e aseteve prodhuese;
Një pjesë e kapitalit qarkullues të çliruar në procesin e shitjes së produkteve dhe bërjes së kostove materiale;
Paratë e gatshme të krijuara si rezultat i hendekut midis marrjes së parave nga shitja e mallrave dhe pagesës së pagave;
Fitimet e përdorura për të përmirësuar dhe zgjeruar prodhimin;
Të ardhurat në para dhe kursimet e të gjitha segmenteve të popullsisë;
Kursimet në para të shtetit në formën e fondeve nga pronësia, të ardhurat nga aktivitetet industriale, tregtare dhe financiare të qeverisë, si dhe bilanci pozitiv i bankave qendrore dhe vendore.
Këto burime të parave të lira dhe nevoja për to nga ana e biznesit bëhen një kusht i domosdoshëm për zhvillimin e kredisë. Është një nga format e manifestimit dhe funksionimit të kapitalit të huasë. Kredia shërben gjithashtu si një instrument në sistemin e marrëdhënieve financiare që synon zgjerimin e prodhimit shoqëror, rritjen ekonomike dhe socializimin e menaxhimit të tregut. Një kredi ju lejon të blini banesa, një makinë, një televizor, mjete komunikimi dhe komunikimi, një kompjuter, pajisje shtëpiake, të përmirësoni kushtet e jetesës dhe të përmirësoni mirëqenien e qytetarëve. Këtu mund të theksohet se në vendet shumë të zhvilluara pjesa më e madhe e popullsisë mbulohet me kredi. Nga njëra anë, qytetarët janë huamarrës kur blejnë mallra me kredi, por nga ana tjetër bëhen huadhënës kur kursejnë paratë e tyre dhe hapin një llogari depozite në një bankë. Gjatë dekadave të fundit (20-30), përdorimi i kursimeve të individëve është aktivizuar kryesisht si burim i kapitalit të kredisë dhe kredisë. Ky trend është tipik për Anglinë, Gjermaninë, Francën, Italinë, Kanadanë, SHBA-në, Japoninë, Korenë e Jugut dhe vende të tjera. Zakonisht, njerëzit kursejnë para në banka, fonde pensionale, kompani sigurimesh, institucione financiare dhe si letra me vlerë. Kredia është pjesë e marrëdhënieve (sistemi) financiare. Prandaj, nuk do të jetë e saktë të veçohet koncepti si “marrëdhënie financiare dhe kreditore (sistem)”, megjithëse gjendet në botime të ndryshme ekonomike. Tërësia e marrëdhënieve të kredisë me subjektet e zbatimit të saj përbëjnë strukturën e sistemit të kredisë. Struktura funksionale e marrëdhënieve të kredisë përfaqëson sistemin e kredisë, i cili shërben si nënsistem financimi. Sistemi modern i kredisë është një grup funksional i marrëdhënieve kreditore të institucioneve të ndryshme që grumbullojnë burime monetare dhe operojnë në tregun e kapitalit të kredisë. Funksionimi i sistemit të kredisë zbaton thelbin dhe funksionet e kredisë.
Kredia kryen funksionet e mëposhtme:
Ulja e kostove të transaksionit;
Akumulimi dhe mobilizimi i fondeve;
Rishpërndarja e burimeve monetare;
Ekonomia e kostove të prodhimit, qarkullimit, riprodhimit;
Përshpejtimi i përqendrimit dhe centralizimit të kapitalit;
Asistencë në rregullimin dhe orientimin social të ekonomisë së tregut.
Këto funksione dhe thelbi i kredisë zbatohen në bazë të parimeve të kreditimit, të cilat janë të ndërlidhura me përmbajtjen e mekanizmit të kreditimit.
Parimet e huadhënies përfshijnë:
1. Natyra e synuar e kredisë. Do të thotë që huadhënësi nuk do të lëshojë një kredi nëse nuk e di qëllimin e huamarrësit, për çfarë synon t'i shpenzojë këto para. Huadhënësi duhet të verifikojë realitetin e llogaritjes dhe pritshmëritë e klientit.
2. Shlyerja e kredisë. Ky parim rrjedh nga marrëdhëniet pasurore, ku kreditori, si pronar i kapitalit të huasë, ka të drejtën e plotë për ta shlyer atë, e cila garantohet nga siguria materiale ose financiare e huamarrësit.
3. Urgjenca e kredisë. Ky parim rrjedh nga ai i mëparshmi, pasi huamarrësi duhet të shlyejë kredinë. Afati i kredisë varet nga qëllimi i huamarrësit: rinovimi i aktiveve fikse të prodhimit ose rritja e kapitalit qarkullues, shpenzimet për ndërtimet e reja.
4. Pagesa e kredisë. Marrëdhëniet pasurore në sistemin e ekonomisë së tregut përcaktojnë pagesën nga huamarrësi në formën e interesit gjyqësor për shërbimin e ofruar të përdorimit të kapitalit të kreditorit.
Më tej, propozohet parimi i pestë “sigurimi material i huasë”. Megjithatë, ky parim duket të jetë një element përbërës i përmbajtjes së "shlyerjes së kredisë", pasi nuk është e realizueshme pa sigurinë materiale të klientit... Kredia ka dy forma kryesore zbatimi: tregtare dhe bankare. Këto forma ndryshojnë nga njëri-tjetri në përbërjen e pjesëmarrësve, objektin e kredisë, shumën e interesit dhe shtrirjen e funksionimit të tyre. Kredia tregtare shpreh marrëdhënien për ofrimin e shërbimeve në formën e shitjes së mallrave me një pagesë të shtyrë nga disa firma operuese ndaj të tjerëve. Instrumenti ekonomik i një kredie të tillë është një kambial, i cili do të paguhet nëpërmjet një banke tregtare. Tradicionalisht, objekti i një kredie tregtare është një mall që i shërben qarkullimit të kapitalit industrial, lëvizjes së produkteve nga sfera e prodhimit në sferën e qarkullimit të mallrave dhe konsumit. Këtu, veçoria e kredisë tregtare qëndron në faktin se kapitali i huasë në këtë rast bashkohet me kapitalin industrial. Qëllimi kryesor i një kredie tregtare është të përshpejtojë shitjen e mallrave dhe fitimet që përmbajnë ato. Interesi për këtë formë kredie është zakonisht më i ulët se në një kredi bankare.
Kambiali, i cili është një lloj letrash me vlerë, shërben si instrument për realizimin e një transaksioni kredie tregtare. Kambiali është një dokument, një kambial i shkruar, i cili i jep të drejtën pronarit të saj të marrë një numër të caktuar njësish monetare në të pas një periudhe të caktuar kohore. Në thelb ekzistojnë dy lloje kambiale: kambial dhe kambial. Një kambial është një detyrim i subjektit që e ka lëshuar atë për t'i paguar një shumë të caktuar pronarit të këtij dokumenti brenda një periudhe të caktuar. Kambiali (draft) është një urdhër me shkrim nga mbajtësi i kambialit (transportuesi) drejtuar paguesit (transportuesit) për të paguar shumën e parave të treguara në këtë dokument tek një palë e tretë (pranues) i cili merr përsipër detyrimin për të paguar në faturë. Këto lloj dokumentesh përfaqësojnë elementë të mekanizmit të kreditimit që shërbejnë për zbatimin e marrëdhënieve pasurore dhe funksionin e kredisë ...
Një kredi bankare u jepet nga bankat dhe institucionet e tjera financiare personave juridikë (industriale, transporti, shoqëri tregtare, firma dhe organizata në sektorin e shërbimeve), popullatës, shtetit dhe klientëve të huaj në formën e kredisë në para. Një kredi bankare ndryshon nga ajo tregtare në atë që tejkalon kufijtë e kësaj të fundit për nga drejtimi, koha, madhësia dhe ka një shtrirje më të gjerë. Kredia bankare është më elastike, mbizotëron dinamika e rritjes dhe rritet siguria. Vëllimi i kredisë tregtare varet nga zhvillimi ciklik i prodhimit dhe qarkullimit të mallrave. Një kredi bankare përcaktohet nga gjendja e borxheve në sektorë të ndryshëm të ekonomisë kombëtare. Megjithatë, kjo lloj kredie është edhe për shkak të luhatjeve ciklike në makroekonomi.
Pjesa më e madhe e kredisë jepet nëpërmjet bankave, të cilat kanë strukturën e tyre dykatëshe dhe ndahen në banka qendrore dhe tregtare. Burimet e bankave përfshijnë fondet e veta, të emetuara dhe të huazuara. Fondet kryesore të bankave tërhiqen në formën e depozitave (depozitave), llogarive korrespondente dhe kontrolluese. Një pjesë tjetër e parëndësishme e burimeve të bankave moderne janë fondet e tyre.
Banka Qendrore ka të drejtë dhe kryen këto funksione:
emetimi i parave;
Organizatat e qarkullimit të parasë dhe të kredisë;
Ruajtja e rezervave shtetërore të arit dhe valutës;
Mbajtja e fondit rezervë të bankave komerciale dhe institucioneve të tjera kreditore;
Stabilizimi i njësive monetare;
Kontroll mbi aktivitetet e bankave komerciale;
Rregullimi monetar i ekonomisë kombëtare.
Për funksionimin efektiv të Bankës Qendrore në vendet shumë të zhvilluara, ekzistojnë mekanizma që nuk i japin qeverisë të drejtën të disponojë lirisht burimet e kësaj banke në financimin e shpenzimeve buxhetore. Megjithatë, Banka Qendrore duhet të jetë nën kontrollin e parlamentit dhe të punojë për të mirën e vendit. Bankat e nivelit të dytë i përkasin nivelit të dytë. Ato ofrojnë shërbime për personat juridikë dhe individët në transaksionet e kredisë dhe shlyerjes.
Aktualisht, ekzistojnë disa forma të kredive bankare:
Kredia konsumatore. Ai ofrohet nga bankat, institucionet financiare të specializuara, shoqëritë tregtare për popullatën për blerjen e mallrave dhe shërbimeve me pagesë me këste. Kjo lloj kredie ju lejon të shisni mallra të qëndrueshme (makina, mobilje, pajisje shtëpiake dhe të tjera).
Hipotekë. Kjo lloj kredie jepet për blerjen ose ndërtimin e banesave, blerjen e tokës. Kredia hipotekare ka një nivel veçanërisht të lartë zhvillimi në SHBA, Kanada dhe Angli.
Kredi shtetërore. Duhet të ndahet në vetë kredinë shtetërore dhe në borxhin shtetëror. Në rastin e parë, institucionet financiare shtetërore japin hua për sektorë të ndryshëm të ekonomisë. Në rastin e dytë, ajo merr hua nga bankat dhe institucionet e tjera financiare në tregun e kapitalit për të financuar deficitin dhe borxhin e buxhetit të shtetit.
Kredia ndërkombëtare. Kjo lloj kredie është private dhe publike. Ai pasqyron lëvizjen e kapitalit të kredisë në marrëdhëniet ekonomike ndërshtetërore.
kredi me fajde. Ai vazhdon ende në një numër vendesh në zhvillim ku sistemi i kreditimit është i zhvilluar dobët. Në përgjithësi, një kredi e tillë jepet nga individë ose këmbyes parash, si dhe disa banka. Kjo lloj kredie karakterizohet me interesa jashtëzakonisht të larta.
Sistemi modern i kreditimit të vendeve shumë të zhvilluara gjatë dekadave të fundit (40-50) ka pësuar ndryshime strukturore cilësore. Është rritur roli i institucioneve financiare si sigurimet, kompanitë e investimeve, fondet e pensioneve etj. Kjo u lehtësua nga ulja e ndikimit të bankave në zhvillimin e marrëdhënieve kreditore. Ky proces karakterizohet nga një rritje e numrit total të institucioneve të reja financiare dhe një rritje e peshës së tyre në totalin e aktiveve të të gjitha institucioneve kreditore dhe financiare. Ky trend në evoluimin e sistemit të kredisë ka filluar të vërehet në shumë vende në zhvillim.
Karakteristikat e zhvillimit të sistemit modern të kredive të vendeve shumë të zhvilluara përfshijnë:
përqendrimi dhe centralizimi i kapitalit bankar;
rritja e konkurrencës ndërmjet subjekteve të ndryshme të zbatimit të marrëdhënieve të kredisë;
shkrirja e vazhdueshme e institucioneve të mëdha kreditore dhe e institucioneve të tjera financiare me kompani industriale, transportuese dhe tregtare;
përshpejtimin e ndërkombëtarizimit të veprimtarive të institucioneve kreditore dhe financiare.
Në kushtet moderne, falë kreditimit, vërehet një përqendrim i madh i investimeve kapitale në sektorët kyç, progresivë të ekonomisë. Vetëm bankat e mëdha dhe kompanitë financiare mund të kryejnë operacione krediti për të plotësuar nevojat e korporatave industriale, transportuese, tregtare dhe të tjera me kapital monetar. Kredia luan një rol të rëndësishëm në zgjidhjen e problemeve të shitjes së mallrave dhe shërbimeve. Gjatë formimit të një ekonomie tregu, për zhvillimin e bizneseve të vogla dhe të mesme, ka kuptim t'u jepet hua sipërmarrësve - prodhuesve nga burimet shtetërore në një masë më të madhe në nivelin e normave ndërkombëtare të interesit, dhe nëse është e nevojshme, të detyrohen privatët. bankat brenda 40-60% të burimeve të tyre financiare të japin kredi me norma preferenciale për zhvillimin e veprimtarisë sipërmarrëse mbi bazën e një garancie të plotë ose të pjesshme të shtetit.
Rritja e madhe e kredisë konsumatore dhe hipotekore për popullsinë zgjeroi tregun e mallrave të qëndrueshme konsumatore dhe luajti një rol të rëndësishëm në formësimin dhe zhvillimin e orientimit social të një ekonomie tregu. Kjo fazë e vendeve shumë të zhvilluara karakterizohet nga një përcaktim më i plotë i funksioneve ndërmjet institucioneve financiare brenda sistemit të kredisë. Struktura e saj po ndryshon në mënyrë dramatike, ku kompanitë e sigurimeve, në veçanti, kompanitë e sigurimit të jetës, fondet e pensioneve dhe investimeve, si dhe kompani të tjera të specializuara, fillojnë të zënë pozicionet më të rëndësishme. Ato bëhen burimi kryesor i investimeve kapitale afatgjata, duke i larguar bankat tregtare nga tregu i kapitalit të kredisë. Në të njëjtën kohë, një ndryshim i tillë në peshën e bankave tregtare nuk e zvogëlon rolin e tyre në ekonominë kombëtare. Institucionet bankare vazhdojnë të kryejnë funksionet kryesore të sistemit të kredisë, në veçanti, operacionet e shlyerjes, emetimi i depozitave dhe çeqeve, afatshkurtër dhe afatmesëm dhe një pjesë e caktuar e financimit afatgjatë.
Formimi i kushteve ndërkombëtare për riprodhim ndodh në një masë të madhe nën ndikimin si të zhvillimit të marrëdhënieve të kredisë ashtu edhe të aktiviteteve të bankave në nivel global. Ata kontribuan në zhvillimin e marrëdhënieve ekonomike ndërkombëtare. Në shekullin XIX, sistemi i kredive në Angli ishte më i zhvilluari dhe më i gjerë. Në të njëjtën kohë, SHBA-të, vendet e BE-së, Japonia janë liderët. Shumë vende në zhvillim po përpiqen të adoptojnë format dhe metodat organizative të institucioneve kreditore dhe financiare të vendeve shumë të zhvilluara, në veçanti, kompanitë e sigurimeve dhe investimeve, fondet e pensioneve dhe institucionet e kredisë konsumatore. Megjithatë, kriza ekonomike globale në fillim të shekullit të 21-të tregoi shumë nga të metat në sistemet financiare perëndimore. Prandaj, ekspertët ndërkombëtarë të ekonomisë po kërkojnë mënyra për të ndryshuar rrënjësisht funksionimin e sistemit financiar në dobi të zhvillimit progresiv të ekonomisë botërore. Ata, duke parë rezultatet pozitive të ekonomisë islame, përvojën e Kinës, qëllimisht filluan t'i kushtojnë vëmendje mënyrave të zhvillimit të ekonomive të vendeve të Lindjes.
Vlen të përmendet veçanërisht sistemi i kredisë i ndërtuar mbi parimet e bankave islame. Ajo dallohet nga zhvillimi i qëndrueshëm, parimet alternative të huadhënies të bazuara në ligjin e Sheriatit nga libri i shenjtë "Kurani", të cilat paracaktojnë jo vetëm jetën e zakonshme të muslimanëve, por edhe aktivitetet ekonomike, tregtare dhe financiare. Kurani thotë: “Ata që janë të pangopur për kamatë (korrigjim K.S.) do të ringjallen njësoj si ata të ringjallurit që u çmendën nga shejtani me prekjen e tij. Atyre do të jetë ajo që thonë: "Teprica është e njëjtë me fitimin në tregti". Por Zoti e lejoi fitimin në tregti, por e ndaloi kamatën. Ai të cilit i vjen ky udhëzim dhe ai do të frenohet, do të jetë për atë kënaqësi: veprimtarinë e tij përpara Perëndisë. Dhe ata që i drejtohen të parës, do të jenë të vuajtur në zjarr, do të mbeten përgjithmonë në të. Zoti heq interesat... Zoti nuk do asnjë të ligë, asnjë shkelës të ligjit. A. Dzhabiev shpjegon: “... Islami kujdeset për drejtësinë globale: besohet se nëse njëra palë i shet para tjetrës pa rrezikuar, pa partneritet, ajo merr ndonjë përfitim pavarësisht nga rezultati i këtij transaksioni, domethënë ka një element shfrytëzimi, ka një element padrejtësie. Domethënë, paratë duhet të fitohen duke krijuar fuqi punëtore, dhe jo për të marrë interes. ... Ka parime të përgjithshme që askush nuk i kundërshton, kështu që ka një sërë operacionesh që janë të njëjta për të gjitha bankat islame.” Bankat që operojnë sipas parimeve islame nuk kanë një burim fitimi nga diferenca midis interesit të kredive të lëshuara dhe interesit të fondeve të marra hua. Por ata gjithashtu kanë tre burime fitimi, si Musharaka, Mudaraba dhe Qard ul Hasan.
Musharaka - ky është bashkëpunim kur palët bashkojnë kapitalin e tyre për të financuar projektin, duke e ndarë fitimin mbi kontributin e secilit pjesëmarrës dhe humbjet në një rend të paracaktuar.
Mudarabaështë një marrëveshje ndërmjet dy palëve, ku njëra palë siguron fonde për projektin dhe tjetra (e njohur si mudarib) merr përsipër menaxhimin e projektit.
qard ul hasan- një kredi bamirësie e dhënë si ndihmë materiale për individët, organizatat në nevojë, një subvencion afatshkurtër për aktivitetet specifike të një kompanie, shpesh partnere të bankës.
Mekanizmi për përcaktimin e fitimeve nga bankat islame është më i qëndrueshëm, më i qëndrueshëm dhe më i drejtë në krahasim me qasjen perëndimore. Është më objektive në përcaktimin e shkallës së pjesëmarrjes së secilit partner në zbatimin e projektit të synuar. Banka perëndimore nuk kontrollon përdorimin e kapitalit. Dhe bankat islame janë të angazhuara në blerjen dhe shitjen e mallrave, këtu paraja kryen funksionin kryesor - një masë vlere.
Në kushtet aktuale të zhvillimit të sistemit financiar global, “Bankat perëndimore si Citibank dhe Societe Generale tashmë po ofrojnë shërbime për klientët në përputhje me parimet e ligjit islam. Dhe në të ardhmen e afërt, bankat që operojnë sipas parimeve islamike mund të shfaqen në Rusi”, përmbledh A. Dzhabiev.
Kështu, marrëdhëniet e kredisë, duke qenë një formë e lëvizjes së kapitalit të huasë, kontribuojnë në zhvillimin e ekonomisë kombëtare dhe botërore, në zgjerimin e shkallës së saj dhe shërben si një nga instrumentet ekonomike që ndikon në mirëqenien e qytetarëve dhe socializimin e tregut. ekonomisë, me kusht që të synojnë zbatimin e programit të harmonizimit të interesave individuale dhe shoqërore, shtetërore.
Konceptet dhe termat
Kredi; kapitali i huasë; interesi i kredisë; kredi komerciale; Kredi bankare; fature; depozitë; kredi konsumatore; hipoteka.
Çështjet në shqyrtim
1. Natyra socio-ekonomike e shfaqjes dhe zhvillimit të kredisë.
2. Mekanizmi i funksionimit të marrëdhënieve të kredisë.
3. Llojet e kredisë në kushtet moderne.
Pyetje për seminare
1. Subjektet e sistemit të kreditimit.
2. Parimet e kreditimit.
3. Veçoritë e zhvillimit të sistemit modern të kreditimit të vendeve shumë të zhvilluara.
Ushtrime
Përgjigjuni pyetjeve dhe përcaktoni llojin e problemit (shkencor ose arsimor), justifikoni këndvështrimin tuaj, identifikoni një sistem problemesh mbi temën.
1. Cilat probleme janë tipike për sistemin e kreditimit?
2. Cili është ndryshimi midis kredisë bankare dhe asaj komerciale?
3. Pse kredia me fajde duket të jetë një anakronizëm?
Tema për abstrakte
1. Kredia në rritjen e efikasitetit të riprodhimit shoqëror.
2. Kredia bankare në zhvillimin e sipërmarrjes.
3. Zhvillimi i kredisë hipotekore për përmirësimin e kushteve të jetesës së popullsisë.
Letërsia
1. Teoria ekonomike. Libër mësuesi / Ed. A.I. Dobrynina, L.S. Taraseviç. - Shën Petersburg, 1999: i sëmurë.
2. P.G Ermishin. Bazat e teorisë ekonomike.-Tavri, 1994 ().
3. Litovskikh A.M., Shevchenko I.K. Financa, qarkullim parash dhe krediti / Uch. zgjidhje - Taganrog, 2002. (http://www..htm).
4. Shishkin A.F. Teoria ekonomike / Uch. zgjidhje 2nd ed. Libri 1.-M., 1996: ill.
5. Balikoev V.Z. Teoria e përgjithshme ekonomike. - M., Novosibirsk, 2005.
6. Kurani/Trans. nga arabishtja. gjuha. G. S. Sablukova. - Kazan, 1907.
7. www. creditos.ru/user/oksana.(2007)
| E mëparshme |
Ato ndahen në dy grupe:
Ato janë një lloj malli dhe nëpërmjet përdorimit të tyre është e mundur të kënaqen interesat e të gjitha palëve. Kështu, kur përdoren këto aktive, arrihen qëllimet kryesore të mëposhtme që lidhen me mbrojtjen ose mobilizimin e burimeve dhe synojnë përmirësimin. Çdo kategori në shqyrtim ndryshon në veçoritë e saj të marra parasysh, ndaj është e nevojshme t'i kushtohet vëmendje studimit.
Thelbi i mjeteve
Në çdo aktivitet, veçanërisht nëse ai zhvillohet në treg, mjetet veprojnë si kategori kryesore. Kjo kategori na erdhi nga Perëndimi dhe nuk mund të interpretohet pa mëdyshje. Ky koncept jo vetëm që përmendet shpesh në praktikën ndërkombëtare, por edhe në dokumente të shumta rregullatore. Termi ka fituar gjithnjë e më shumë përkufizime me kalimin e kohës ndërsa tregje të ndryshme janë zhvilluar. Në pjesën financiare u formua një drejtim i ri, i cili quhet inxhinieri financiare dhe lindi një vend vakant i ri. "inxhinier financiar" Ndër detyrat e tij është të gjejë mënyra për të zgjidhur vështirësitë kryesore përmes analizës. Aktualisht, këto mjete përdoren më së shpeshti nga bankierët, analistët financiarë, auditorët dhe menaxherët e parave.
Terminologjia më e përshtatshme dhe më e aksesueshme është dhënë në standardet e raportimit financiar shtetëror, ky klasifikim jo vetëm që përcakton konceptet bazë në mënyrë të arritshme, por jep edhe disa shembuj në lidhje me instrumentet. Detyrimi vepron si një lloj qëndrimi i palëve që marrin pjesë në hartimin e kontratës.
Detyrimet mund të lindin për disa arsye, e para prej të cilave mund të përfshijë ligjin ose deliktin, dhe natyrisht vetë kontratën. Detyrimi vepron si një nevojë shumë e rëndësishme për respektimin e ligjit dhe në rastin e një kontrate është e nevojshme respektimi i detyrimeve. Në rastin e deliktit, detyrimi lind si pasojë e dëmit që i është shkaktuar njërës nga palët ose disa palëve.
Mund të flasim për ato kontrata që sjellin një ndryshim në pjesën financiare të kompanisë. Prandaj, kategoritë kanë një natyrë ekonomike. Në përgjithësi, aktivet përfshijnë një numër të kategorive të mëposhtme:
- Shkëmbimi i mjeteve;
Përveç tyre, instrumentet e borxhit janë mjaft të zakonshme, të cilat kanë pasoja të veçanta për shumë pjesëmarrës.
Deklarata e treguar tregon se mund të dallohen dy lloje karakteristikash që ndihmojnë për të dhënë një klasifikim:
- Transaksioni duhet të përmbajë një aktiv ose një detyrim;
- Operacioni përmban formularin e kontratës.
Përpara se të vazhdoni me shqyrtimin e një instrumenti financiar, është e rëndësishme të dini se vetë përkufizimi është i gjerë, kjo mund të kuptohet lehtësisht duke vlerësuar një nga kontratat më të njohura - blerjen dhe shitjen. Sipas kësaj marrëveshjeje, njëra palë jep në dispozicion dhe menaxhim të pasurisë materiale. Nëse blerësi bën një paradhënie, atëherë shitësi nuk ka një aktiv, dhe blerësi ka të njëjtin aktiv, i cili shprehet në borxh. Por në këtë aspekt nuk konsiderohet si mjet. Ka edhe raste më komplekse. Për shembull, kur, në fakt, mallrat janë dorëzuar tashmë, dhe një zë në llogaritë e pagueshme shfaqet në bilancin e të dyja palëve. Si dhe llogaritë e arkëtueshme.
Nëse mallrat nuk janë vlera materiale, por vetë aktive financiare (), atëherë nuk ka ndryshime nga pozicioni i përgjithshëm. Por është mjaft e vështirë të quash të gjitha situatat e mësipërme plotësisht të padiskutueshme.
Llojet e instrumenteve financiare
Kreditë- janë nga më të zakonshmet në tregun financiar. Gjatë kryerjes së operacioneve, një organizatë që vepron si huadhënës i shpërndan fonde huamarrësit. Ai, nga ana tjetër, duhet t'i kthejë ato.
Ka qasje të ndryshme për interpretimin e konceptit "instrument financiar". Në formën e tij më të përgjithshme, një instrument financiar është çdo kontratë (marrëveshje) sipas së cilës ka një rritje të njëkohshme të aktiveve financiare të një ndërmarrje dhe të detyrimeve financiare të një ndërmarrjeje tjetër. Në kursin tonë, ne do të shqyrtojmë vetëm mjetet në dispozicion të individëve - qytetarëve individualë. Në këtë rast, formulimi do të duket si ky: instrumentet financiare janë dokumente financiare të tregtueshme me ndihmën e të cilave kryhen transaksione midis jush (një individi) dhe një personi tjetër (një individ ose person juridik) në tregun financiar. Praktikisht, kjo do të thotë që ju nuk keni transferuar vetëm para nga dora në dorë (gjë që ka edhe rreziqet dhe masat e veta të sigurisë), por keni kryer një transaksion përmes pjesëmarrësve zyrtarë të tregut (banka, sisteme pagesash), duke e dokumentuar atë.
1.1. Klasifikimi i instrumenteve financiare.
E gjithë shumëllojshmëria e instrumenteve financiare mund të klasifikohet sipas disa cilësive. Kryesorja është tregu në të cilin punojnë ose siç thonë financierët qarkullojnë.
1.1.1 Klasifikimi sipas tregjeve financiare.
- Instrumentet e tregut të kredisë- këto janë dokumente parash dhe shlyerjesh (këto përfshijnë karta bankare, të cilat do t'i diskutojmë më në detaje në seksionin 2);
- Mjetet e fondevetreg i ri– letra me vlerë të ndryshme;
- Instrumentet e tregut valutor- dokumente valutore, valutore të shlyerjes, si dhe lloje të caktuara letrash me vlerë;
- Instrumentet e tregut të sigurimeve– shërbimet e sigurimit;
- Tregu i metaleve të çmuara– ar (argjend, platin) i blerë për të formuar rezerva.
1.1.2. Sipas llojit të qarkullimit, dallohen llojet e mëposhtme të instrumenteve financiare:
- Afatshkurtër(periudha e qarkullimit është deri në një vit). Ato janë më të shumtat, shërbejnë transaksione në tregun e parasë.
- Afatgjatë(periudha e qarkullimit është më shumë se një vit). Këto përfshijnë "të përhershme", maturimi i së cilës nuk është caktuar. Shërbyer operacionet në tregun e kapitalit (ne nuk do ta konsiderojmë të tillë).
1.1.3. Sipas natyrës së detyrimeve financiare, instrumentet financiare ndahen në llojet e mëposhtme:
- Instrumentet për të cilat nuk lindin detyrime financiare të mëvonshme (instrumente pa detyrime financiare të mëvonshme). Ato, si rregull, janë subjekt i vetë transaksionit financiar dhe, kur i transferohen blerësit, nuk mbartin detyrime financiare shtesë nga shitësi (për shembull, shitja e valutës së huaj për rubla, shitja e një shufra ari etj.).
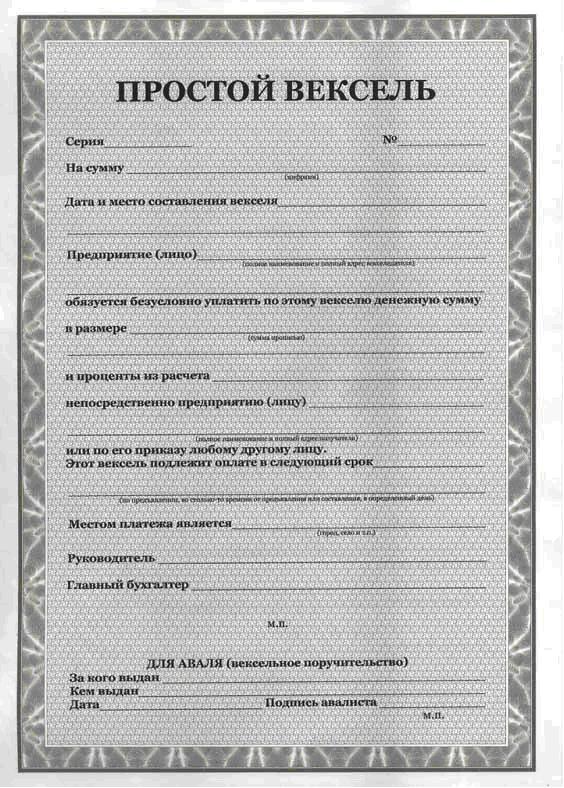
- Instrumentet financiare të borxhit . Këto instrumente karakterizojnë marrëdhëniet ekonomike të kreditit ndërmjet subjekteve të ndryshme juridike dhe individëve që lindin nga transferimi i vlerës (para ose sende të përcaktuara nga karakteristikat gjenerike) në kushtet e kthimit ose të pagesës së shtyrë, zakonisht me pagesën e interesit. Në varësi të objektit të huadhënies - kapitalit të mallrave ose parasë - ekzistojnë dy forma kryesore të kredisë: komerciale (mall) dhe bankare. marrëdhëniet ndërmjet blerësit dhe shitësit të tyre dhe detyron debitorin të shlyejë vlerën e tyre nominale brenda afatit të caktuar dhe të paguajë një shumë shtesë në formën e interesit (nëse nuk përfshihet në vlerën nominale të riblershme të një instrumenti financiar borxhi). Një shembull i instrumenteve financiare të borxhit janë obligacionet (latinisht obligatio - detyrim) - një letër me vlerë e lëshuar nga shoqëritë aksionare dhe shteti si detyrim borxhi. O. konfirmon se pronari i saj ka kontribuar me fonde për blerjen e letrës me vlerë dhe kështu ka të drejtë ta paraqesë atë më vonë për pagesë si detyrim borxhi, të cilin organizata që ka lëshuar O. është e detyruar ta rimbursojë në vlerën nominale të shënuar në të. Ky kompensim quhet shpengim. O. ndryshon nga një aksion (shih) në atë që pronari i saj nuk është anëtar i një shoqërie aksionare dhe nuk ka të drejtë vote. Përveç shlyerjes brenda periudhës së paracaktuar gjatë emetimit të O., emetuesi është i detyruar t'i paguajë pronarit të tij një përqindje fikse të vlerës nominale të O. ose të ardhurave në formën e fitimeve ose pagesës së kuponëve O., një faturë ( gjermanisht: Wechsel - shkëmbim) - një premtim me shkrim i një ligji të përcaktuar rreptësisht të formës së lëshuar nga huamarrësi (tërheqësi) tek kreditori (mbajtësi i faturës), duke i dhënë këtij të fundit një të drejtë të pakushtëzuar, të mbështetur ligjërisht për të kërkuar nga huamarrësi pagesa e shumës së parave të shënuar në VV deri në një datë të caktuar janë: të thjeshta; i transferueshëm (draft); komerciale, e lëshuar nga huamarrësi për sigurinë e mallrave; bankare, të lëshuara nga bankat e këtij vendi për korrespondentët e tyre të huaj (bankat e huaja); bonot e thesarit të lëshuara nga qeveria për të mbuluar shpenzimet e saj. Simple V. vërteton detyrimin e huamarrësit, të tërheqësit, për të paguar huadhënësin, mbajtësin e faturës, borxhin që duhet të kthehet brenda periudhës së rënë dakord. Kambiali kalimtar, i quajtur kambial, lëshohet nga mbajtësi i kambialit (transportuesi) në formën e një urdhri me shkrim, një urdhër për trastarin (trasantin) për t'i paguar shumën e marrë hua me interes një pale të tretë. (remitente). Kështu, dërguesi bëhet mbajtës i ri i faturës. Për shembull, kreditori Ivanov i dha para Sidorovit hua, por faturën e marrë nga Sidorov ia transferoi një pale të tretë, Mikhailov, të cilit Sidorov duhet t'i kthejë borxhin. Në këtë situatë, Ivanov është mbajtësi kryesor i faturave, sirtar, Sidorov është sirtar, bartës, dhe Mikhailov është mbajtësi dytësor i faturave, paguesi, çeqet (anglisht, çek, amer. çek) - një dokument monetar që përmban një urdhër nga pronari. të llogarisë rrjedhëse në bankë t'i paguajë shumën e përcaktuar në të një personi ose bartësi të caktuar, ose të kryejë pagesa pa para për mallra dhe shërbime. Një operacion i tillë çeku parashikohet më parë nga një marrëveshje çeku midis bankës dhe lëshuesit të çekut. Banka mund të paguajë Ch. dhe për llogari të kredisë në sirtar. Ka disa lloje të Ch.: bartës, nominal dhe rendit. Letra e prurësit i lëshohet prurësit, kalimi i saj kryhet me dorëzim të thjeshtë. Ch. nominale i lëshohet një personi të caktuar. Urdhri Ch. është lëshuar në favor të një personi të caktuar ose me urdhër të tij, d.m.th. mbajtësi i çekut mund ta transferojë atë te një pronar i ri me anë të një indosamenti, i cili kryen funksione të ngjashme me ato të indosamentit të kambialit. Çeqet bankare përdoren për shlyerjet ndërmjet bankave. etj.
- Instrumentet financiare të kapitalit neto. Instrumente të tilla financiare konfirmojnë të drejtën e pronarit të tyre për një aksion në kapitalin e autorizuar të emetuesit të tyre, një institucion krediti (degë) që emeton karta bankare, letra me vlerë ose instrumente të tjera financiare të tregtueshme. dhe për të marrë të ardhurat përkatëse (në formën e dividentit, interesit, etj.). Instrumentet financiare të kapitalit neto janë, si rregull, letra me vlerë të llojeve përkatëse (aksione, certifikata investimi, etj.)
1.1.4. Sipas rëndësisë prioritare, dallohen llojet e mëposhtme të instrumenteve financiare:
1.1.5. Sipas nivelit të garantuar të përfitimit, instrumentet financiare ndahen në llojet e mëposhtme:
- Instrumente financiare me të ardhura fikse. Ato kanë një nivel të garantuar përfitueshmërie pas shlyerjes së tyre (ose gjatë periudhës së qarkullimit të tyre) pavarësisht nga luhatjet në tregun financiar.
- Instrumente financiare me të ardhura të pasigurta. Niveli i përfitimit të këtyre instrumenteve mund të ndryshojë në varësi të gjendjes financiare të emetuesit (aksione të zakonshme, certifikata investimi) ose në lidhje me ndryshimet në kushtet e tregut financiar (instrumentet financiare të borxhit, me një normë interesi të ndryshueshme "të lidhur" me normën e vendosur. norma e skontimit, norma e një monedhe të caktuar të huaj, etj.).
1.1.6. Sipas nivelit të rrezikut, dallohen llojet e mëposhtme të instrumenteve financiare:
- Instrumente financiare pa rrezik. Këto zakonisht përfshijnë letrat me vlerë afatshkurtra të qeverisë, certifikatat afatshkurtra të depozitave të bankave më të besueshme, valutën e huaj "të fortë", ar dhe metale të tjera të çmuara të blera për një periudhë të shkurtër.
- Instrumente financiare me nivel të ulët rreziku. Këto përfshijnë, si rregull, një grup instrumentesh financiare të borxhit afatshkurtër që i shërbejnë tregut të parasë, përmbushja e detyrimeve mbi të cilat garantohet nga gjendja e qëndrueshme financiare dhe reputacioni i besueshëm i huamarrësit (që karakterizohet nga termi "huamarrës kryesor" ). Instrumente të tilla përfshijnë çeqe dhe banka të mëdha zbavitëse, obligacione qeveritare.
- Instrumente financiare me nivel të moderuar rreziku. Ato karakterizojnë një grup instrumentesh financiare, niveli i rrezikut për të cilin përafërsisht korrespondon me mesataren e tregut. Një shembull janë aksionet dhe obligacionet e kompanive të mëdha, të ashtuquajturat "blue chips".
- Instrumente financiare me nivel të lartë rreziku. Këto përfshijnë instrumente, niveli i rrezikut të të cilave tejkalon ndjeshëm mesataren e tregut. Këto janë aksione të kompanive më të vogla dhe më pak të qëndrueshme.
- Instrumente financiare me nivel risku shumë të lartë (“spekulativ”). Instrumente të tilla financiare karakterizohen nga niveli më i lartë i rrezikut dhe zakonisht përdoren për të kryer transaksionet spekulative më të rrezikshme në tregun financiar. Një shembull i instrumenteve të tilla financiare me rrezik të lartë janë aksionet e ndërmarrjeve "sipërmarrje" (të rrezikshme); obligacione me nivel të lartë interesi të emetuara nga një ndërmarrje me krizë financiare; opsionet dhe kontratat e së ardhmes, etj.
Ky klasifikim pasqyron ndarjen e instrumenteve financiare sipas veçorive më domethënëse të përbashkëta. Secili nga grupet e konsideruara të instrumenteve financiare, nga ana tjetër, klasifikohet sipas veçorive specifike të veçanta, duke pasqyruar veçoritë e emetimit, qarkullimit dhe shlyerjes së tyre.
Detajet e përshkrimit të secilit instrument financiar mund të gjenden në literaturë të specializuar ose në internet (për shembull,)
1.2 Rreziqet dhe kthimet. Çfarë nuk ndodh pa çfarë?
Rreziku është një koncept që karakterizon mundësinë e një ngjarjeje që ndikon pozitivisht ose negativisht në rezultatin e pritur. Si rregull, për investitorët dhe depozituesit privatë, vetëm rreziku i ngjarjeve negative është me interes, d.m.th. ngjarje që ndikojnë në uljen e të ardhurave apo edhe në rimbursim. Prandaj, për të filluar, do të ndërtojmë një grafik vizual, ku do të shënojmë rritjen e rentabilitetit përgjatë boshtit horizontal dhe rritjen e rreziqeve përgjatë boshtit vertikal. Ne nuk e përshkruajmë qëllimisht boshtin kohor, megjithëse kuptojmë se sa më shumë të jetë ngjarja e pritur në kohë, aq më shumë faktorë mund të ndikojnë në të, që do të thotë se rreziku rritet.
Le të kujtojmë formulën bazë - "sa më i lartë të jetë rendimenti i ofruar, aq më i rrezikshëm është instrumenti". Kjo do të thotë që mund t'ju premtohen të ardhura 90% dhe 250% në vit, por probabiliteti i kësaj ngjarje (pagesa e të ardhurave) do të bjerë me shpejtësi me rritjen e premtimeve. Çfarëdo që të thonë për investime të besueshme dhe projekte premtuese, do të jetë e ngjashme me krijimin e një “piramide”, shumë të njohur nga MMM, ku paratë paguhen për një kohë të shkurtër dhe jo për të gjithë!
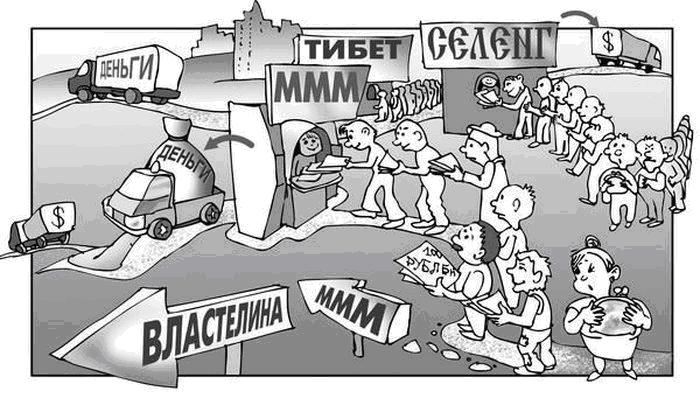
Çfarë përfundimi duhet nxjerrë nga kjo? Nuk ka të ardhura të larta pa rrezikun e humbjes së një pjese të investuar, dhe ndonjëherë (siç ishte në vitet e krizës) pothuajse të gjithë shumën. Në skemën 1, instrumentet financiare vendosen në raport me njëri-tjetrin në vlerësimin e përfitueshmërisë/rrezikut. Pra, kontributet dhe depozitat deri në 700 mijë rubla. janë të garantuara të kthehen nga shteti edhe në rast të dështimit të bankës (është e mundur që së shpejti të vendoset një shirit i ri prej 1 milion rubla). Të ardhura sipas shtetit. obligacionet janë të garantuara edhe nga shteti, megjithëse më kujtohet viti 1998, kur falimentimi i deklaruar anuloi të gjitha garancitë.
Protokolli i produktitështë një protokoll me kod të hapur për fushatat crowdfunding/crowdling bazuar në emetimin e aseteve dixhitale, integrimin me të gjitha proceset e biznesit, menaxhimin e fondeve dhe operacionet financiare.

Vini re se paratë e gatshme në skemë vendosen me një kthim negativ, por me rrezik pozitiv. E para është për shkak të inflacionit, i cili zhvlerëson paratë tuaja "boshe", e dyta është për shkak të rreziqeve për t'i humbur ato fizikisht (të vjedhura, të gërvishtura, të djegura ...)
Pra, cilat mjete janë në dispozicion për ju? Varet nga burimet që keni (shih tabelën 1). Supozoni se ju bini në një nga kategoritë - A (mbi 300 mijë rubla), B (nga 100 në 300 mijë rubla), C (nga 10 në 100 mijë rubla) dhe D (deri në 10 mijë rubla). fshij.)
Tabela 1. Raporti i rrezikut dhe kthimit për instrumentet financiare.
|
çfarë është e mundur |
(mbi 300 mijë rubla) |
(100 - 300 mijë rubla) |
(10 - 100 mijë rubla) |
(deri në 10 mijë rubla) |
|
tregtimi i aksioneve |
e mundur por e kufizuar |
|||
|
aksion investojnë. fondet |
||||
|
investimi në të çmuara metalet |
po, por domosdoshmëri e dyshimtë |
|||
|
depozitat bankare |
||||
|
investimet në të huaj valutë |
ndoshta |
|||
|
kontributin aktual |
ndoshta |
|||
|
rubla të holla |
realitet |
Nëse i përkisni kategorisë A dhe B, atëherë duhet të dini tashmë adresat e kompanive të brokerimit dhe fondeve të përbashkëta. Aty do t'ju ofrohen investime për çdo shije (dmth. rrezik dhe kthim). Nëse në të njëjtën kohë jeni një investitor konservator, d.m.th. preferoni besueshmërinë mbi rrezikun e humbjes, atëherë do t'ju ofrohet një portofol obligacionesh (përfshirë obligacionet e qeverisë) dhe anasjelltas, nëse jeni një "lojtar rreziku" dhe jeni gati të humbni një pjesë të investimit, por në të njëjtën kohë keni mundësia për të marrë të ardhura të tepërta, atëherë do t'ju ofrohet një portofol i aksioneve të kompanive të freskëta, një koktej i të ardhmes në monedhë, opsione për të blerë / shitur naftë, arin dhe mallra të tjera. Ngjyrosja në të verdhë dhe portokalli e jap me kusht, sepse. një portofol investimi mund të formohet në atë mënyrë që të mos jetë më i rrezikshëm se një dollar "gjelbër" ose jashtëzakonisht i rrezikshëm si të luash në një kazino për "të kuq".
Në rastin kur i përkisni kategorisë C dhe D, është më mirë të ruani një strategji konservatore dhe të veproni me instrumente ngjyrë jeshile.
Koncepti i "kredisë" vjen nga fjala latine "creditum", që do të thotë "hua, borxh". Në të njëjtën kohë, shumë ekonomistë e lidhin atë me një term tjetër, të afërt në kuptim, "kredo", dmth "besoj" dhe, në përputhje me rrethanat, ata shohin një detyrim borxhi në një hua, të lidhur drejtpërdrejt me besimin e një subjekti që ka transferuar. një vlerë të caktuar për një tjetër.
Në literaturën ekonomike krediti, Si rregull, ai përkufizohet si një sistem i marrëdhënieve ekonomike që lindin në procesin e sigurimit të burimeve monetare ose të tjera materiale nga huadhënësi për përdorim të përkohshëm ndaj huamarrësit në kushtet e shlyerjes, urgjencës dhe pagesës. Nëse sigurimi i mjeteve është i parevokueshëm dhe i përhershëm, atëherë quhet financim.
Format e kredisë janë të lidhura ngushtë me thelbin e marrëdhënieve të kredisë. Në varësi të vlerës së huazuar, ka mall, monetar Dhe formë e përzier (mall-para) e kredisë. Forma e mallit historikisht i parapriu formës monetare. Në praktikën moderne, forma e mallit nuk është themelore, forma mbizotëruese është forma monetare e kredisë. Forma e mallit përdoret si gjatë shitjes së mallrave me këste, ashtu edhe gjatë marrjes me qira të pronës (përfshirë pajisjet e dhënies me qira), marrjes me qira të gjërave.
Varësisht se kush është kreditori në transaksion, evidentoni format kryesore të kreditimit : tregtare (ekonomike), bankare, konsumatore, shtetërore Dhe kredi ndërkombëtare.
Kredi tregtare (familjare).- kjo është një kredi e dhënë nga ndërmarrjet furnizuese për ndërmarrjet blerëse me pagesë të shtyrë për vlerat e realizueshme ose nga blerësit tek shitësit në formën e një paradhënie ose parapagimi për mallrat e furnizuara. Si rezultat, një njësi ekonomike mund të veprojë njëkohësisht si huadhënës dhe huamarrës.
Kredi bankare - Kjo është një kredi e dhënë nga bankat për klientët e tyre në para të gatshme. Strukturat ekonomike dhe financiare (personat juridikë) dhe qytetarët (individët) veprojnë si klientë.
kredia konsumatore- kjo është një kredi që i jepet popullatës në forma mallrash dhe monetare për blerjen e tokës, pasurive të paluajtshme, automjeteve dhe mallrave të tjera për përdorim personal. Roli i kreditorit këtu luhet nga organizatat dhe bankat e specializuara financiare dhe krediti, si dhe çdo person juridik që shet mallra ose shërbime.
Kredi shtetërore- këto janë fonde të dhëna për huatë e shtetit (të përfaqësuar nga autoritetet qendrore dhe vendore) për të mbuluar shpenzimet e tij, ose hua të dhëna nga vetë shteti si kreditor (opsioni i dytë është më pak i zakonshëm). Shfaqja e shpenzimeve publike shoqërohet me zbatimin e programeve ekonomike dhe sociale për zhvillimin e shoqërisë dhe formimin e një deficiti buxhetor. Popullsia, strukturat ekonomike dhe financiare veprojnë si kreditorë të shtetit. Kredia shtetërore përfshin dhënien nga shteti të garancive për detyrimet huamarrëse të personave juridikë dhe fizikë.
Kredi ndërkombëtare- kjo është një kredi në formë mallrash dhe monetare, e dhënë njëri-tjetrit nga partnerë dhe shtete të huaja tregtare. Kreditë e mallrave ose ndërkompanive përdoren në ndërtimin e objekteve të mëdha ekonomike kombëtare. Kreditë në para jepen nga bankat, konsorciumet e bankave dhe institucionet financiare ndërkombëtare dhe janë të destinuara për qëllime prodhimi dhe stabilizimi. Në kushtet moderne, forma kryesore e kredisë është Kredi bankare.
Roli i kredisë zbulohet në të funksione . Në teorinë e kredisë nuk ka unitet pikëpamjesh lidhur me numrin dhe përmbajtjen e funksioneve të kredisë. Sidoqoftë, në shumicën e rasteve ato përfshijnë:
● rishpërndarës funksionin. Operacionet e kreditit lidhen, para së gjithash, me akumulimin e fondeve të lira të përkohshme të shoqërisë, rishpërndarja e të cilave lejon investimin e kapitalit të parave të lira në çdo sektor të ekonomisë. Nga industritë me normë të ulët fitimi, kapitali lirohet në formën e parasë dhe më pas në formë kredie dërgohet në industritë me normë të lartë fitimi. Kështu, kredia vepron si një mekanizëm për barazimin e normës së fitimit. Me shfaqjen e bankave, proceset e rishpërndarjes së fondeve në ekonomi morën mekanizmin më adekuat;
● funksionin avancimi i procesit riprodhues. Në bazë të një kredie, sigurohet vazhdimësia e qarkullimit të kapitalit në shoqëri dhe përshpejtimi i qarkullimit të kapitalit të secilit huamarrës, gjë që i lejon atij të kapërcejë boshllëqet kohore midis nevojës për fonde dhe tepricës së tyre pa ngrirë fondet në " rezervat e likuiditetit”. Ky funksion i kredisë përfshin përdorimin aktiv të të gjitha formave të kredisë (tregtare, bankare, konsumatore, etj.) dhe shndërrimin e tyre fleksibël në njëra-tjetrën;
● funksionin krijimi i mjeteve të qarkullimit të kredisë . Që nga fillimi i saj, kredia ka zëvendësuar paratë e plota me instrumente krediti - kambial, kartëmonedha dhe çeqe. Përdorimi i tyre në pagesat pa para, për detyrimet monetare, uli ndjeshëm qarkullimin e parave të gatshme, dhe rrjedhimisht, kostot e shpërndarjes që lidhen me prodhimin, rinumërimin, transportin dhe ruajtjen e parave të gatshme.
Një përfaqësues i shquar i teorisë krijuese kapitale të kredisë, J. Schumpeter, prezantoi një dispozitë mbi thelbi inovativ i marrëdhënieve të kredisë. Sipas tij, nga pikëpamja historike dhe logjike, një hua është e nevojshme vetëm për risi, ishte për ta që kompania e futi atë në aktivitetet e tyre. Ata kishin nevojë për kredi për të krijuar një biznes dhe në të njëjtën kohë, mekanizmi i tij, i shfaqur në procesin e prezantimit të risive, ndikoi në kombinimet e vjetra të punës së tyre. Sipas J. Schumpeter, është pikërisht ky thelbi i kredisë (dhënia e një kredie për një projekt) që është baza e tregut modern të kredisë.
Është më tipike për shkencën moderne studimi i vetive të kredisë nëpërmjet produkteve të kredisë të pjesëmarrësve në tregun e kredisë. Në letërsinë perëndimore dhe ruse dhe në SNRF produktet e kreditit konsiderohen sot si instrumente financiare, pra si një marrëdhënie e bazuar në një marrëveshje ndërmjet palëve, si rezultat i së cilës njëra palë (kreditori) ka një aktiv financiar dhe pala tjetër (huamarrësi) ka një detyrim financiar.
Në të njëjtën kohë, produktet e kredisë kanë të dyja karakteristikat e përbashkëta për aktivet e tjera financiare dhe pronat individuale.
Produktet e kredisë janë lloj i veçantë i mjeteve financiare. Këtu ato dallohen kryesisht nga aktivet e tjera financiare karakter i kthyeshëm vendosja e fondeve, e cila na lejon të flasim për to si produkte borxhi. Produktet e kreditit karakterizohen nga lëvizja e vlerës nga huadhënësi te huamarrësi dhe anasjelltas.
Natyra e ripagueshme e vlerës së huazuar nënkupton përcaktimin nga kreditori të kushteve të qarta për shlyerjen e saj, të cilat, para së gjithash, shprehen në përcaktimin e kushteve për shlyerjen e pagesave të ndërmjetme dhe të borxhit kryesor (gjë që nuk është rasti për aksionet dhe instrumentet e tjera të kapitalit neto) dhe mund të përcaktohet në formën e një date të caktuar ose të ndodhjes së ngjarjeve të caktuara. Kjo shprehet parimi i termit .
Parimi tjetër i huadhënies është pagesa, zbatohet përmes mekanizmit të normës së interesit dhe përfaqëson për huadhënësit kuptimin e krijimit të aktiveve financiare, një mjet për të ruajtur vlerën e huazuar dhe për të kompensuar rreziqet e tyre, dhe për huamarrësit - një masë kostoje për tërheqjen e burimeve "të huaja", nevojën për përdorimin e tyre produktiv. në mënyrë që të arrihet kthimi i duhur i investimit.
Në kushtet moderne, bankat u ofrojnë klientëve të tyre - organizatave jofinanciare një shumëllojshmëri të llojet e kredive (produktet e kredisë), të cilat mund të klasifikohen sipas kritereve të ndryshme:
● sipas grupeve të huamarrësve: kredi për industrinë, organizatat tregtare dhe furnizuese, bujqësinë, ndërmarrjet e transportit, industrinë e ndërtimit etj.;
● për qëllime kreditimi: kredi për nevoja korrente (shërbejnë nevojat e shoqërive në kapital qarkullues) dhe kredi për qëllime investimi (për financimin e investimeve të shoqërive në mjete fikse);
● sipas afatit fondet:
Kredi sipas kërkesës;
· Kreditë me afat, të cilat ndahen në: kredi afatshkurtra (deri në një vit), afatmesme (nga një vit në tre vjet) dhe kredi afatgjatë (më shumë se tre vjet). Si rregull, kreditë që formojnë kapital qarkullues janë afatshkurtra, dhe kreditë e përfshira në rinovimin, zgjerimin, rindërtimin e aktiveve fikse janë afatmesme dhe afatgjata;
● në madhësi: kredi të mëdha (shuma e të cilave kalon 5% të fondeve të veta të bankave (kapitali), të mesme (nga 1 në 5% të mjeteve të veta të bankave) dhe kredi të vogla (më pak se 1% të fondeve të veta të bankave);
● për të siguruar:
kredi të pasigurta (bosh);
• kredi me siguri, të cilat, sipas natyrës së kolateralit, ndahen në: kredi të siguruara, kredi të siguruara me garanci të personave të tretë tretës dhe garanci bankare, kredi të siguruara;
● sipas monedhës së provizionit fondet: kredi në monedhë kombëtare, kredi në valutë të huaj, kredi me të drejtën e huamarrësit për të zgjedhur monedhën e kredisë (kredi me shumë valutë);
● me metodat e emetimit dhe shlyerjes së kredive (metodat e huadhënies): huatë e njëhershme, me afat, linja kredie, mbitërheqje, kredi sindikale;
● në drejtim të lëshimit: kreditë e lëshuara në llogarinë e shlyerjes (rrjedhëse) të huamarrësit, dhe kreditë e lëshuara drejtpërdrejt për kryerjen e pagesave (kredi për pagesë (të pa lejuara nga rregullat e Bankës Qendrore të Federatës Ruse));
● sipas llojeve të normave të interesit: kredi me normë interesi fikse dhe kredi me normë interesi të ndryshueshme;
● sipas periudhës së shlyerjes: kreditë e shlyera në një shumë të madhe (në një datë të caktuar, zakonisht në fund të kontratës) dhe të shlyera me këste (në pjesë - uniforme ose të pabarabarta, brenda kushteve të dakorduara me bankën);
● sipas shkallës së rrezikut: kredi standarde, kredi jo standarde, kredi të dyshimta, kredi me probleme dhe kredi të këqija 1 .
Përbërja e produkteve të kredisë për çdo bankë përcaktohet nga grupet e synuara të klientëve dhe specifikat e nevojave të tyre financiare, të cilat, para së gjithash, ndryshojnë në fushën e shërbimit të aktiviteteve aktuale dhe zhvillimit të biznesit. Prandaj, llojet bazë të produkteve të kredisë janë produktet afatshkurtra (për nevojat aktuale) dhe ato investuese. Ato duhet të ofrojnë një qasje individuale për huamarrësit sipas procedurave standarde të kreditimit të bankave.
Kur justifikohet një kredi? A ka situata ku përdorimi i fondeve të kredisë është i dobishëm? Duke gjykuar nga reklamat bankare, kreditë janë gjithmonë në dobi të njerëzimit. Por ne jemi të rritur. Le të përpiqemi të nxjerrim në pah disa situata kur një kredi është e pranueshme duke përdorur shembullin e https://turbomoney.kz/, duke përjashtuar të gjitha llojet e "Wishlists" të shfrenuar. Karakteristikat e përbashkëta të kredive të tilla do të jenë pamundësia për të paguar asgjë në kohën e kërkuar nga kursimet dhe nevoja absolute për të blerë këtë "diçka".
Kredi për të blerë një shtëpi
Kjo është një kredi jashtëzakonisht e zakonshme dhe, më e rëndësishmja, mjaft e justifikuar. Blerja e banesave në kushte moderne, përveç me kredi, është përtej mundësive të shumicës së bashkatdhetarëve tanë. Por është një kredi hipotekare që mund të shpëtojë shumë njerëz nga problemet, si familjare, organizative dhe thjesht psikologjike. Për më tepër, investimi i parave në pasuri të paluajtshme është fitimprurës, pasi gjatë dy dekadave të fundit, çmimi i banesave është vazhdimisht në rritje, me një ritëm që tejkalon ndjeshëm inflacionin.

Kredi për trajtim
Nevoja për të përdorur fondet e marra hua për trajtimin e vetes ose të një personi të dashur nuk është një nevojë e pazakontë. Është e dëshirueshme, natyrisht, të blini sigurime dhe një lloj rezerve paraprakisht, por çfarë të bëni nëse ato nuk janë të mjaftueshme ose thjesht nuk janë atje për ndonjë arsye? Këtu tashmë duhet të ndërmerrni një hap kaq serioz si një kredi.

Kredi për të paguar arsimin
Njohuritë tona janë pasuria jonë e vetme reale që nuk i nënshtrohet inflacionit. Megjithëse arsimi modern ka një efektivitet shumë të diskutueshëm, një edukim i mirë formal nuk është i tepërt. Është shumë e vështirë të matet përfitimi nga ky veprim në para. Prandaj, në rastin e përdorimit të fondeve të kreditit për të paguar shkollimin, gjithçka duhet menduar me shumë kujdes dhe si duhet llogaritur. Çfarë arsimimi do t'ju japë, a do të mund të fitoni më shumë me të, sa do t'ju kushtojë ky arsim, duke përfshirë edhe interesin e kredisë, sa kohë do të duhet për të shlyer kredinë, etj. Ju nuk mund të merrni vendime të tilla në mënyrë spontane, përndryshe rrezikoni të humbni para dhe kohë.

Kredi për të kursyer
Mjaft e çuditshme, por kjo është gjithashtu mjaft e vërtetë. Si mund të kursejmë diçka me një kredi nëse i paguajmë institucionit të kreditit para mjaft të mira mbi ato që kemi marrë?! Kjo është e mundur, për shembull, nëse blejmë diçka me të cilën mund të ulim kostot ose të rrisim të ardhurat tona. Mund të jetë një lloj matësash për ujin dhe energjinë elektrike (llogaritni me kujdes - shërbimet tona të banimit dhe komunës janë të lumtur t'i bëjnë ata që blejnë matës të paguajnë më shumë se të tjerët) ose një lloj mjeti me të cilin puna juaj do të bëhet më efikase, dhe në përputhje me rrethanat , fitimet tuaja do të rriten. Mund të kurseni para duke blerë me kredi disa mallra me çmime me shumicë në sasi të mëdha, të cilat ju dhe familja juaj do t'i përdorni për disa vite.

Kredia nuk është gjithmonë e keqe
Në shumë situata, një kredi është një mjet me të cilin një person i arsyeshëm mund t'i zgjidhë problemet e tij në mënyrë shumë më efikase dhe me më pak humbje, ose anasjelltas, të bëjë një lloj përparimi në mirëqenien.
