Medzinárodný úver ako finančný nástroj. Využitie úverových finančných nástrojov v bankovej praxi Úver ako finančný nástroj
Содержание статьи
14.3. Úver ako nástroj socializácie finančných vzťahov
Výraz "kredit" (kredo) pôvodne pochádza z latinčiny a doslovne sa prekladá - "Verím." Úver znamená rôzne ekonomické procesy. V raných fázach vývoja komoditno-peňažných vzťahov bola transakcia ako nákup a predaj s odloženou splátkou prezentovaná ako úver. Úver je známy už niekoľko tisícročí pred naším letopočtom. Mal prirodzenú a peňažnú formu. Tieto formy sa vyvíjali paralelne a ďalej sa postupne rozchádzali, čo sa týka úrovne významu a rozsahu prejavu. Úver v kapitalizme nadobúda rozvinutejšie formy a obsah. V súčasnej fáze fungovania trhovej a zmiešanej ekonomiky je nemysliteľné uvažovať o pôžičke bez pôžičkového kapitálu alebo fondu a úrokov.
Úverový kapitál (fond) je ekonomický vzťah tvorby peňažných prostriedkov, ktoré sú určené na použitie dlžníkom po určitú dobu a za odplatu vo forme úroku. Jednou z foriem prejavu úverového kapitálu je úver. Potenciálnym obsahom tejto formy je druhá časť definície úverového kapitálu, ktorá vyjadruje možnosť prejavu vzťahov o použití peňažných prostriedkov dlžníka veriteľom na určité obdobie za odplatu vo forme úroku. Preto úver ako ekonomická kategória úplne závisí od počiatočných podmienok existencie úverového kapitálu.
Historicky pôžičkovému kapitálu predchádzala úžera, ktorá bola rozšírená v otrokárskej a feudálnej spoločnosti. Peňažníci tiež neposkytovali peniaze bohatým ľuďom, aby neplatili staré dlhy, ale aby kupovali ich tovary za premrštené ceny; vládnucej šľachte - na stavbu palácov, nákup luxusného tovaru, krytie kartových a iných dlhov za vysoký úrok.
Úžera bránila formovaniu a rozvoju kapitalistickej ekonomiky, no vznikajúca nová trieda kapitalistických podnikateľov zvádzala tvrdohlavý boj o zníženie úrokov z pôžičiek. Podnikatelia pociťujú potrebu požičaného kapitálu (úveru) pri rozvoji prírodných zdrojov, výstavbe hospodárskych zariadení, modernizácii existujúcich priemyselných odvetví, akumulácii sezónnych výrobných zdrojov a nákupe surovín. V kapitalizme strojová veľkovýroba spôsobuje vysokú kapitálovú náročnosť, preto podnikatelia nemajú dostatok vlastných prostriedkov. V súčasnosti je badateľný najmä trend k výraznému nárastu požičaných prostriedkov na kapitálové investície v Japonsku, Taliansku a Francúzsku. Japonské firmy využívajú prilákané zdroje na financovanie až 4/5 všetkých prostriedkov na rozšírenie výroby. Kapitalistická výroba predurčuje na jednej strane dopyt po peňažných zdrojoch a na druhej strane ich ponuku. V procese obehu priemyselného kapitálu majú ekonomické subjekty dočasne voľnú hotovosť: časť tržieb z predaja hotových výrobkov; prostriedky z fondu odpisov fixného kapitálu; časť zisku ide na úspory a osobný príjem...
Trh pôžičkového kapitálu vznikol v podmienkach kapitalistického spôsobu výroby. Predmetom kúpy a predaja na investičnom trhu je peňažný kapitál. Peniaze získavajú ďalšiu vlastnosť - schopnosť dosahovať zisk. Na tejto transakcii sa zúčastňujú dve osoby: vlastník-veriteľ nevyužitého (voľného) kapitálu a podnikateľ-dlžník, ktorý chce tento kapitál uviesť do obehu za účelom zisku. Tu sa právo na používanie voľných peňažných zdrojov predáva na určitý čas a za určitý poplatok. V moderných podmienkach sú hlavnými zdrojmi úverového kapitálu prostriedky uvoľnené v procese reprodukcie. Tie obsahujú:
Odpisový fond hospodárskych subjektov určený na obnovu, rozšírenie a obnovu výrobného majetku;
Časť pracovného kapitálu uvoľnená v procese predaja produktov a tvorby materiálových nákladov;
Hotovosť vytvorená v dôsledku rozdielu medzi prijatím peňazí z predaja tovaru a výplatou miezd;
Zisky použité na modernizáciu a rozšírenie výroby;
Peňažné príjmy a úspory všetkých segmentov obyvateľstva;
Hotovostné úspory štátu vo forme prostriedkov z vlastníctva majetku, príjmov z priemyselnej, obchodnej a finančnej činnosti vlády, ako aj kladného salda centrálnych a lokálnych bánk.
Tieto zdroje voľnej hotovosti a ich potreba zo strany podnikania sa stávajú nevyhnutnou podmienkou rozvoja úveru. Je jednou z foriem prejavu a fungovania úverového kapitálu. Úver slúži aj ako nástroj v systéme finančných vzťahov zameraných na rozšírenie spoločenskej výroby, ekonomického rastu a socializácie riadenia trhu. Pôžička vám umožňuje kúpiť si bývanie, auto, televízor, komunikačné a komunikačné prostriedky, počítač, domáce spotrebiče, zlepšiť životné podmienky a zlepšiť blahobyt občanov. Tu je možné poznamenať, že vo vysoko rozvinutých krajinách je väčšina obyvateľstva krytá úverom. Na jednej strane sú občania dlžníkmi pri nákupe tovaru na úver, no na druhej strane sa stávajú poskytovateľmi pôžičiek, keď si sporia vlastné peniaze a zakladajú si vkladový účet v banke. V posledných desaťročiach (20 – 30) sa ako zdroj úverového kapitálu a úverov aktivizovalo najmä využívanie úspor domácností. Tento trend je typický pre Anglicko, Nemecko, Francúzsko, Taliansko, Kanadu, USA, Japonsko, Južnú Kóreu a ďalšie krajiny. Zvyčajne si ľudia ukladajú peniaze v bankách, dôchodkových fondoch, poisťovniach, finančných inštitúciách a ako cenné papiere. Úver je súčasťou finančných vzťahov (systému). Preto nebude správne vyčleniť tento pojem ako „finančné a úverové vzťahy (systém)“, hoci sa nachádza v rôznych ekonomických publikáciách. Štruktúru úverového systému tvoria súhrn úverových vzťahov so subjektmi jeho realizácie. Fungujúca štruktúra úverových vzťahov predstavuje úverový systém, ktorý slúži ako subsystém financií. Moderný úverový systém je fungujúci súbor úverových vzťahov rôznych inštitúcií, ktoré akumulujú peňažné zdroje a pôsobia na úverovom kapitálovom trhu. Fungovanie kreditného systému implementuje podstatu a funkcie úveru.
Úver plní tieto funkcie:
Zníženie transakčných nákladov;
Akumulácia a mobilizácia finančných prostriedkov;
Prerozdelenie peňažných zdrojov;
Ekonomika výrobných nákladov, obehu, reprodukcie;
Urýchlenie koncentrácie a centralizácie kapitálu;
Pomoc pri regulácii a sociálnej orientácii trhového hospodárstva.
Tieto funkcie a podstata úveru sú realizované na základe princípov poskytovania úverov, ktoré sú vzájomne prepojené s obsahom úverového mechanizmu.
Princípy požičiavania zahŕňajú:
1. Cieľový charakter úveru. Znamená to, že poskytovateľ úveru neposkytne úver, ak nepozná účel dlžníka, na čo mieni tieto peniaze minúť. Veriteľ si musí overiť reálnosť kalkulácie a očakávania klienta.
2. Splácanie úveru. Táto zásada vyplýva z majetkových pomerov, kde veriteľ ako vlastník úverovaného kapitálu má plné právo na jeho splatenie, ktoré je zaručené hmotným alebo finančným zabezpečením dlžníka.
3. Naliehavosť pôžičky. Tento princíp vyplýva z predchádzajúceho, keďže dlžník musí úver splácať. Doba splatnosti úveru závisí od účelu dlžníka: obnova fixných výrobných aktív alebo zvýšenie pracovného kapitálu, výdavky na novú výstavbu.
4. Splatenie úveru. Majetkové pomery v systéme trhovej ekonomiky určujú platbu dlžníka vo forme súdneho úroku za poskytnutú službu použitia kapitálu veriteľa.
Ďalej sa navrhuje piata zásada „hmotné zabezpečenie úveru“. Zdá sa však, že tento princíp je základným prvkom obsahu „splácania úveru“, keďže bez hmotného zabezpečenia klienta to nie je možné... Úver má dve hlavné formy realizácie: komerčnú a bankovú. Tieto formy sa od seba líšia zložením účastníkov, predmetom pôžičiek, výškou úrokov a rozsahom ich fungovania. Komerčný úver vyjadruje vzťah za poskytovanie služieb vo forme predaja tovaru s odloženou platbou niektorých prevádzkujúcich firiem iným. Ekonomickým nástrojom takéhoto úveru je zmenka, ktorá bude vyplatená prostredníctvom komerčnej banky. Tradične je predmetom obchodnej pôžičky tovar, ktorý slúži obehu priemyselného kapitálu, pohybu produktov zo sféry výroby do sféry obehu tovaru a spotreby. Tu je zvláštnosť komerčného úveru v tom, že úverový kapitál sa v tomto prípade spája s priemyselným kapitálom. Hlavným účelom komerčného úveru je zrýchlenie predaja tovaru a ziskov v ňom obsiahnutých. Úrok pri tejto forme úveru je zvyčajne nižší ako pri úvere v banke.
Zmenka, ktorá je akýmsi cenným papierom, slúži ako nástroj na realizáciu obchodného úverového obchodu. Zmenka je listina, písomná zmenka, ktorá dáva svojmu majiteľovi právo dostať v nej po určitom čase určený počet peňažných jednotiek. V zásade existujú dva druhy zmeniek: zmenky a zmenky. Zmenka je povinnosťou subjektu, ktorý ju vystavil, zaplatiť v určenej lehote majiteľovi tohto dokladu určitú sumu. Zmenka (zmenka) je písomný príkaz majiteľa zmenky (zmenky) platiteľovi (zmenka) na zaplatenie peňažnej sumy uvedenej v tomto dokumente tretej osobe (akceptantovi), ktorá preberá záväzok zaplatiť dňa účet. Tieto typy dokumentov predstavujú prvky úverového mechanizmu, ktoré slúžia na realizáciu majetkových vzťahov a funkcie úverového ...
Bankový úver poskytujú banky a iné finančné inštitúcie právnickým osobám (priemysel, doprava, obchodné spoločnosti, firmy a organizácie v sektore služieb), obyvateľstvu, štátu a zahraničným klientom formou hotovostných úverov. Bankový úver sa líši od komerčného v tom, že presahuje jeho hranice z hľadiska smerovania, načasovania, veľkosti a má širší záber. Bankové úvery sú elastickejšie, prevláda dynamika rastu a zvyšuje sa bezpečnosť. Objem komerčného úveru závisí od cyklického vývoja produkcie a obehu komodít. Bankový úver je určený stavom dlhov v rôznych odvetviach národného hospodárstva. Tento typ pôžičiek je však spôsobený aj cyklickými výkyvmi v makroekonomike.
Prevažná časť úveru sa poskytuje prostredníctvom bánk, ktoré majú vlastnú dvojstupňovú štruktúru a delia sa na centrálne a komerčné banky. Zdroje bánk zahŕňajú vlastné, emitované a požičané prostriedky. Hlavné prostriedky bánk sú priťahované vo forme vkladov (vkladov), korešpondenčných a bežných účtov. Ďalšou nezanedbateľnou časťou zdrojov moderných bánk sú ich vlastné prostriedky.
Centrálna banka má právo a vykonáva tieto funkcie:
vydanie peňazí;
Organizácie peňažného obehu a úverov;
Skladovanie štátnych zlatých a devízových rezerv;
Vedenie rezervného fondu komerčných bánk a iných úverových inštitúcií;
Stabilizácia peňažných jednotiek;
Kontrola činnosti komerčných bánk;
Menová regulácia národného hospodárstva.
Pre efektívne fungovanie centrálnej banky vo vyspelých krajinách existujú mechanizmy, ktoré nedávajú vláde právo voľne nakladať so zdrojmi tejto banky pri financovaní rozpočtových výdavkov. Centrálna banka by však mala byť pod kontrolou parlamentu a pracovať pre dobro krajiny. Komerčné banky patria do druhej úrovne. Poskytujú služby právnickým a fyzickým osobám v oblasti úverových a zúčtovacích transakcií.
V súčasnosti existuje niekoľko foriem bankových pôžičiek:
Spotrebný úver. Poskytujú ho banky, špecializované finančné inštitúcie, obchodné spoločnosti obyvateľstvu na nákup tovarov a služieb na splátky. Tento druh úveru vám umožňuje predávať tovar dlhodobej spotreby (autá, nábytok, domáce spotrebiče a iné).
Hypotéka. Tento typ úveru sa poskytuje na kúpu alebo výstavbu bývania, kúpu pozemku. Hypotekárny úver má obzvlášť vysokú úroveň rozvoja v USA, Kanade a Anglicku.
Štátna pôžička. Treba ho rozdeliť na samotný štátny úver a štátny dlh. V prvom prípade štátne finančné inštitúcie požičiavajú rôznym odvetviam hospodárstva. V druhom prípade si požičiava peniaze od bánk a iných finančných inštitúcií na kapitálovom trhu na financovanie deficitu a dlhu štátneho rozpočtu.
Medzinárodný kredit. Tento typ pôžičiek je súkromný aj verejný. Odráža pohyb úverového kapitálu v medzištátnych ekonomických vzťahoch.
úžernícka pôžička. Stále pretrváva v mnohých rozvojových krajinách, kde je kreditný systém slabo rozvinutý. Vo všeobecnosti takýto úver poskytujú fyzické osoby alebo veksláci, ako aj niektoré banky. Tento typ pôžičiek sa vyznačuje extrémne vysokými úrokovými sadzbami.
Moderný kreditný systém vysoko rozvinutých krajín za posledné desaťročia (40-50) prešiel kvalitatívnymi štrukturálnymi zmenami. Zvýšila sa úloha finančných inštitúcií, ako sú poisťovne, investičné spoločnosti, dôchodkové fondy atď. Prispelo k tomu zníženie vplyvu bánk na vývoj úverových vzťahov. Tento proces je charakterizovaný nárastom celkového počtu nových finančných inštitúcií a zvýšením ich podielu na celkových aktívach všetkých úverových a finančných inštitúcií. Tento trend vo vývoji kreditného systému sa začína prejavovať v mnohých rozvojových krajinách.
Charakteristiky rozvoja moderného kreditného systému vysoko rozvinutých krajín zahŕňajú:
koncentrácia a centralizácia bankového kapitálu;
zvýšená konkurencia medzi jednotlivými subjektmi realizácie úverových vzťahov;
pokračujúce zlučovanie veľkých úverových a iných finančných inštitúcií s priemyselnými, dopravnými a obchodnými spoločnosťami;
urýchlenie internacionalizácie aktivít úverových a finančných inštitúcií.
V moderných podmienkach dochádza vďaka úverom k obrovskej koncentrácii kapitálových investícií do kľúčových, progresívnych odvetví ekonomiky. Úverové operácie s cieľom uspokojiť potreby priemyselných, dopravných, obchodných a iných korporácií s peňažným kapitálom môžu vykonávať len veľké banky a finančné spoločnosti. Úver zohráva dôležitú úlohu pri riešení problémov predaja tovarov a služieb. Pri formovaní trhovej ekonomiky, pre rozvoj malého a stredného podnikania, má zmysel požičiavať podnikateľom – výrobcom zo štátnych zdrojov vo väčšej miere na úrovni medzinárodných úrokových sadzieb a v prípade potreby zaviazať súkromné banky do 40-60% svojich finančných zdrojov poskytovať úvery za zvýhodnené sadzby na rozvoj podnikateľskej činnosti na základe úplnej alebo čiastočnej záruky štátu.
Veľký rast spotrebiteľských a hypotekárnych úverov obyvateľstvu rozšíril trh s tovarom dlhodobej spotreby a zohral významnú úlohu pri formovaní a rozvoji sociálnej orientácie trhového hospodárstva. Pre túto etapu vysoko rozvinutých krajín je charakteristické úplnejšie vymedzenie funkcií medzi finančnými inštitúciami v rámci úverového systému. Výrazne sa mení jej štruktúra, kde najvýznamnejšie pozície začínajú obsadzovať najmä poisťovne, životné poisťovne, dôchodkové a investičné fondy a ďalšie špecializované spoločnosti. Stávajú sa hlavným zdrojom dlhodobých kapitálových investícií a vytláčajú komerčné banky z trhu úverového kapitálu. Takáto zmena podielu komerčných bánk zároveň neznižuje ich úlohu v národnom hospodárstve. Bankové inštitúcie naďalej vykonávajú hlavné funkcie úverového systému, najmä zúčtovacie operácie, vydávanie vkladov a šekov, krátkodobé a strednodobé a určitý podiel na dlhodobom financovaní.
K formovaniu medzinárodných podmienok reprodukcie dochádza do značnej miery pod vplyvom tak vývoja úverových vzťahov, ako aj aktivít bánk na globálnej úrovni. Prispeli k rozvoju medzinárodných ekonomických vzťahov. V XIX storočí bol úverový systém Anglicka najrozvinutejší a najrozsiahlejší. Zároveň sú lídrami USA, krajiny EÚ, Japonsko. Mnohé rozvojové krajiny sa snažia o prijatie organizačných foriem a metód úverových a finančných inštitúcií vysoko rozvinutých krajín, najmä poisťovacích a investičných spoločností, dôchodkových fondov a spotrebiteľských úverových inštitúcií. Svetová hospodárska kríza na začiatku 21. storočia však ukázala mnohé nedostatky v západných finančných systémoch. Medzinárodní ekonomickí experti preto hľadajú spôsoby, ako zásadne zmeniť fungovanie finančného systému v prospech progresívneho rozvoja svetovej ekonomiky. Keď videli pozitívne výsledky islamskej ekonomiky, skúsenosti Číny, zámerne začali venovať pozornosť spôsobom rozvoja ekonomík krajín východu.
Za zmienku stojí najmä úverový systém vybudovaný na princípoch islamských bánk. Vyznačuje sa udržateľným rozvojom, alternatívnymi princípmi pôžičiek na základe práva šaría zo svätej knihy „Korán“, ktoré predurčujú nielen bežný život moslimov, ale aj ekonomické, obchodné a finančné aktivity. Korán hovorí: „Tí, ktorí sú chamtiví po úrokoch (oprava K.S.), budú vzkriesení rovnako ako tí, ktorí boli vzkriesení, ktorých svojimi dotykmi pobláznil Satan. Bude to pre nich za to, čo hovoria: "prebytok je rovnaký ako zisk v obchode." Ale Boh dovolil zisk v obchode, ale zakázal úroky. Komu toto poučenie príde a bude zdržanlivý, tomu bude za tú zhovievavosť: jeho činnosť pred Bohom. A tí, ktorí sa obrátia k prvému, budú v ohni trpiteľmi, navždy v ňom zostanú. Boh odkladá úroky... Boh nemiluje ani jedného bezbožníka, ani jediného porušovateľa zákona. A. Dzhabiev vysvetľuje: „... Islam sa stará o globálnu spravodlivosť: verí sa, že ak jedna strana predáva peniaze druhej bez riskovania, bez partnerstva, získava určitú výhodu bez ohľadu na výsledok tejto transakcie, teda existuje prvok vykorisťovania, je tu prvok nespravodlivosti. To znamená, že peniaze sa musia zarábať vytváraním práce, a nie dostávať úroky. ... Existujú všeobecné princípy, ktoré nikto nespochybňuje, takže existuje množstvo operácií, ktoré sú rovnaké pre všetky islamské banky.“ Banky fungujúce na islamských princípoch nemajú zdroj zisku z rozdielu medzi úrokmi z poskytnutých pôžičiek a úrokmi z požičaných prostriedkov. Ale majú aj tri zdroje zisku, ako Musharaka, Mudaraba a Qard ul Hasan.
Musharaka - ide o spoluprácu, keď strany spoja svoj kapitál na financovanie projektu, pričom zisk rozdelia na príspevok každého účastníka a straty vo vopred stanovenom poradí.
Mudaraba je dohoda medzi dvoma stranami, kde jedna strana poskytuje finančné prostriedky na projekt a druhá (známa ako mudarib) preberá riadenie projektu.
qard ul hasan- dobročinná pôžička poskytovaná ako materiálna pomoc núdznym jednotlivcom, organizáciám, krátkodobá dotácia na konkrétne aktivity firmy, často spoločníka banky.
Mechanizmus určovania ziskov islamských bánk je v porovnaní so západným prístupom udržateľnejší, stabilnejší a spravodlivejší. Je objektívnejšia pri určovaní miery participácie každého partnera na realizácii zamýšľaného projektu. Západné bankovníctvo nekontroluje použitie kapitálu. A islamské banky sa zaoberajú nákupom a predajom tovaru, tu peniaze plnia hlavnú funkciu - meradlo hodnoty.
V súčasných podmienkach rozvoja globálneho finančného systému „západné banky ako Citibank a Societe Generale už poskytujú služby klientom v súlade s princípmi islamského práva. A v blízkej budúcnosti sa v Rusku môžu objaviť banky fungujúce na islamských princípoch,“ zhŕňa A. Dzhabiev.
Úverové vzťahy ako forma pohybu pôžičkového kapitálu tak prispievajú k rozvoju národného a svetového hospodárstva, rozširovaniu jeho rozsahu a slúžia ako jeden z ekonomických nástrojov ovplyvňujúcich blahobyt občanov a socializáciu trhu. hospodárstva, za predpokladu, že sú zamerané na realizáciu programu harmonizácie individuálnych a sociálnych, štátnych záujmov.
Pojmy a pojmy
Úver; úverový kapitál; úrok z pôžičky; komerčný úver; Bankový úver; účet; Záloha; spotrebiteľský úver; hypotéku.
Zvažované problémy
1. Sociálno-ekonomický charakter vzniku a vývoja úveru.
2. Mechanizmus fungovania úverových vzťahov.
3. Typy úverov v moderných podmienkach.
Otázky na semináre
1. Predmety kreditového systému.
2. Zásady poskytovania úverov.
3. Charakteristiky vývoja moderného kreditného systému vysoko rozvinutých krajín.
Cvičenia
Odpovedzte na otázky a určte typ problému (vedecký alebo vzdelávací), zdôvodnite svoj názor, identifikujte systém problémov na danú tému.
1. Aké problémy sú typické pre kreditný systém?
2. Aký je rozdiel medzi bankovým a komerčným úverom?
3. Prečo sa úžernícky úver javí ako anachronizmus?
Témy pre abstrakty
1. Zásluhy na zvyšovaní efektívnosti spoločenskej reprodukcie.
2. Bankový úver v rozvoji podnikania.
3. Rozvoj hypotekárnych úverov na zlepšenie životných podmienok obyvateľstva.
Literatúra
1. Ekonomická teória. Učebnica / Ed. A.I. Dobrynina, L.S. Tarasevič. - Petrohrad, 1999: chor.
2. P.G. Ermishin. Základy ekonomickej teórie.-Tavri, 1994 ().
3. Litovskikh A.M., Shevchenko I.K. Financie, peňažný obeh a úver / Uch. vyrovnanie - Taganrog, 2002. (http://www..htm).
4. Shishkin A.F. Ekonomická teória / Uch. vyrovnanie 2. vyd. Kniha 1.-M., 1996: chor.
5. Balikojev V.Z. Všeobecná ekonomická teória. - M., Novosibirsk, 2005.
6. Korán/Trans. z arabčiny. lang. G. S. Šabluková. – Kazaň, 1907.
7. www. creditos.ru/user/oksana.(2007)
| Predchádzajúce |
Sú rozdelené do dvoch skupín:
Sú druhom tovaru a ich používaním je možné uspokojiť záujmy všetkých strán. Pri používaní týchto aktív sa teda dosahujú nasledujúce hlavné ciele týkajúce sa hedgingu alebo mobilizácie zdrojov a sú zamerané na zlepšenie. Každá posudzovaná kategória sa líši vo svojich vlastnostiach, ktoré sa berú do úvahy, preto je potrebné venovať pozornosť štúdiu.
Podstata nástrojov
Pri akejkoľvek činnosti, najmä ak sa odohráva na trhu, nástroje fungujú ako kľúčové kategórie. Táto kategória k nám prišla zo Západu a nedá sa jednoznačne interpretovať. Tento pojem sa často spomína nielen v medzinárodnej praxi, ale aj v mnohých regulačných dokumentoch. Tento pojem si postupom času získaval čoraz viac definícií, keďže sa vyvíjali rôzne trhy. Vo finančnej časti sa sformoval nový smer, ktorý sa volá finančné inžinierstvo a vzniklo nové voľné miesto "finančný inžinier" Medzi jeho povinnosti patrí nájsť spôsoby, ako vyriešiť hlavné problémy pomocou analýzy. V súčasnosti tieto nástroje najčastejšie využívajú bankári, finanční analytici, audítori a peňažní manažéri.
Najpohodlnejšia a najdostupnejšia terminológia je uvedená v štátnych štandardoch finančného výkazníctva, táto klasifikácia nielenže prístupným spôsobom stanovuje základné pojmy, ale poskytuje aj niektoré príklady týkajúce sa nástrojov. Záväzok pôsobí ako určitý postoj strán, ktoré sa podieľajú na vypracovaní zmluvy.
Záväzky môžu vzniknúť z viacerých dôvodov, z ktorých prvý môže zahŕňať zákon alebo delikt a samozrejme aj samotná zmluva. Záväzok pôsobí ako veľmi dôležitá potreba súladu so zákonom a v prípade zmluvy je nevyhnutné dodržiavať záväzky. V prípade deliktu vzniká povinnosť následkom ujmy, ktorá bola spôsobená jednej zo strán alebo viacerým stranám.
Môžeme hovoriť o tých zmluvách, ktoré znamenajú zmenu vo finančnej časti spoločnosti. Preto majú kategórie ekonomický charakter. Vo všeobecnosti aktíva zahŕňajú niekoľko nasledujúcich kategórií:
- Výmena nástrojov;
Okrem nich sú pomerne bežné dlhové nástroje, ktoré majú pre mnohých účastníkov zvláštne dôsledky.
Uvedené vyhlásenie naznačuje, že možno rozlíšiť dva typy charakteristík, ktoré pomáhajú pri klasifikácii:
- Transakcia musí obsahovať aktívum alebo pasívum;
- Operácia obsahuje formulár zmluvy.
Predtým, ako pristúpime k úvahe o finančnom nástroji, je dôležité vedieť, že samotná definícia je široká, čo sa dá ľahko pochopiť vyhodnotením jednej z najpopulárnejších zmlúv – nákupu a predaja. Podľa tejto dohody jedna strana dáva k dispozícii a hospodári s materiálnym bohatstvom. Ak kupujúci zaplatí zálohu, potom predávajúci nemá majetok a kupujúci má rovnaký majetok, ktorý je vyjadrený v dlhoch. Z tohto hľadiska sa však nepovažuje za nástroj. Existujú aj zložitejšie prípady. Napríklad, keď už bol tovar skutočne dodaný a v súvahe oboch strán sa objaví položka na účtoch. Rovnako ako pohľadávky.
Ak tovarom nie sú materiálne hodnoty, ale samotné finančné aktíva (), potom nedochádza k žiadnym zmenám oproti všeobecnej pozícii. Je však dosť ťažké nazvať všetky vyššie uvedené situácie úplne nespornými.
Druhy finančných nástrojov
Pôžičky- sú jedny z najbežnejších na finančnom trhu. Pri vykonávaní operácií organizácia, ktorá vystupuje ako veriteľ, prideľuje finančné prostriedky dlžníkovi. Ten ich zase musí vrátiť.
Existujú rôzne prístupy k interpretácii tohto pojmu "finančný nástroj". Vo svojej najvšeobecnejšej forme je finančným nástrojom každá zmluva (dohoda), na základe ktorej dochádza k súčasnému zvýšeniu finančného majetku jedného podniku a finančných záväzkov iného podniku. V našom kurze sa budeme zaoberať len nástrojmi, ktoré majú k dispozícii jednotlivci – jednotliví občania. V tomto prípade bude znenie vyzerať takto: finančné nástroje sú obchodovateľné finančné dokumenty, pomocou ktorých sa uskutočňujú transakcie medzi vami (fyzickou osobou) a inou osobou (fyzickou alebo právnickou osobou) na finančnom trhu. V praxi to znamená, že ste nepreviedli len hotovosť z ruky do ruky (čo má aj svoje riziká a bezpečnostné opatrenia), ale uskutočnili transakciu prostredníctvom oficiálnych účastníkov trhu (banky, platobné systémy) a zdokumentovali ju.
1.1. Klasifikácia finančných nástrojov.
Celú škálu finančných nástrojov možno klasifikovať podľa určitých vlastností. Hlavným je trh, na ktorom pôsobia alebo, ako hovoria finančníci, obiehajú.
1.1.1 Klasifikácia podľa finančných trhov.
- Nástroje úverového trhu- ide o peniaze a zúčtovacie doklady (medzi ne patria bankové karty, ktorým sa budeme podrobnejšie venovať v časti 2);
- Fondové nástrojenový trh– rôzne cenné papiere;
- Nástroje menového trhu- cudziu menu, doklady meny zúčtovania, ako aj niektoré druhy cenných papierov;
- Nástroje poistného trhu– poisťovacie služby;
- Trh s drahými kovmi– zlato (striebro, platina) nakupované na tvorbu rezerv.
1.1.2. Podľa typu obehu sa rozlišujú tieto typy finančných nástrojov:
- Krátkodobý(obdobie obehu je do jedného roka). Sú najpočetnejšie, slúžia transakciám na peňažnom trhu.
- Dlhý termín(obdobie obehu je dlhšie ako jeden rok). Patria sem „večné“, ktorých splatnosť nie je stanovená. Obsluhovať operácie na kapitálovom trhu (nebudeme o nich uvažovať).
1.1.3. Podľa charakteru finančných záväzkov sa finančné nástroje delia na tieto typy:
- Nástroje, pri ktorých nevznikajú žiadne následné finančné záväzky (nástroje bez následných finančných záväzkov) . Spravidla sú predmetom samotnej finančnej transakcie a po prevode na kupujúceho nevznikajú zo strany predávajúceho dodatočné finančné záväzky (napríklad predaj cudzej meny za ruble, predaj zlatá tehlička atď.).
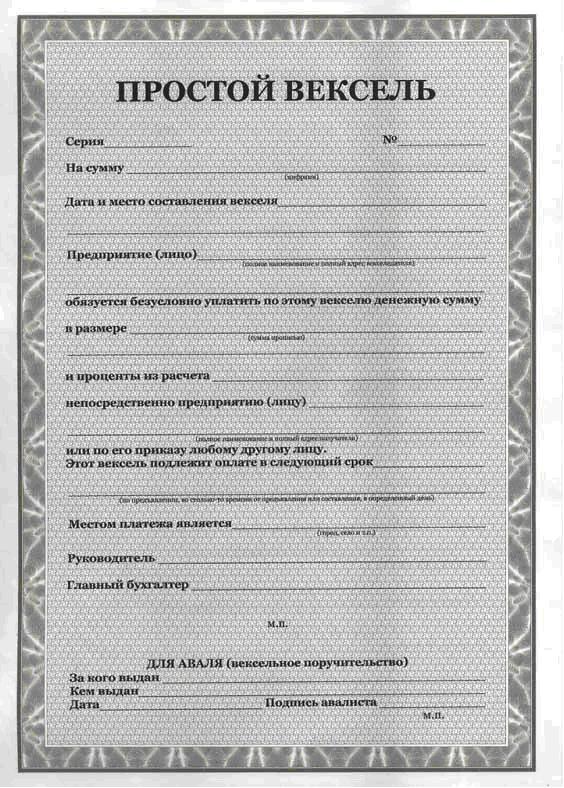
- Dlhové finančné nástroje . Tieto nástroje charakterizujú úverové ekonomické vzťahy medzi rôznymi právnickými osobami a fyzickými osobami, ktoré vznikajú prevodom hodnoty (peňazí alebo vecí definovaných všeobecnými charakteristikami) za podmienok vrátenia alebo odloženia platby, zvyčajne s platbou úrokov. V závislosti od predmetu pôžičky – komoditného kapitálu alebo peňazí – existujú dve hlavné formy úveru: komerčný (komoditný) a bankový. vzťah medzi ich kupujúcim a predávajúcim a zaväzuje dlžníka splatiť ich menovitú hodnotu v stanovenej lehote a zaplatiť protiplnenie vo forme úroku (ak nie je zahrnuté vo splatiteľnej menovitej hodnote dlhového finančného nástroja). Príkladom dlhových finančných nástrojov sú dlhopisy (lat. obligatio - záväzok) - cenný papier vydaný akciovými spoločnosťami a štátom ako dlhový záväzok. O. potvrdzuje, že jeho majiteľ prispel finančnými prostriedkami na kúpu cenného papiera a má teda právo ho neskôr predložiť na úhradu ako dlžný záväzok, ktorý je organizácia, ktorá O. vydala, povinná splatiť v menovitej hodnote na ňom uvedenej. Táto kompenzácia sa nazýva spätné odkúpenie. O. sa od akcie (pozri) líši tým, že jej majiteľ nie je členom akciovej spoločnosti a nemá hlasovacie právo. Okrem spätného odkúpenia v lehote vopred určenej pri vydaní O. je emitent povinný vyplatiť jeho majiteľovi pevné percento z menovitej hodnoty O. alebo výnosu vo forme výhry alebo výplaty kupónov O., zmenku ( nemčina: Wechsel - výmena) - písomná zmenka podľa prísne stanoveného práva vo forme vydanej dlžníkom (výstavníkom) veriteľovi (majiteľovi zmenky), ktorý veriteľovi (majiteľovi zmenky dáva bezpodmienečné, zákonom podporované právo požadovať od dlžníka vyplatenie peňažnej sumy uvedenej vo VV do určitého dátumu sú: jednoduché; prevoditeľné (návrh); obchodné, vydané dlžníkom na zabezpečenie tovaru; bankovníctvo, vydané bankami tejto krajiny ich zahraničným korešpondentom (zahraničným bankám); pokladničné poukážky vydané vládou na pokrytie jej výdavkov. Jednoduchý V. osvedčuje povinnosť dlžníka, výstavcu, zaplatiť veriteľovi, majiteľovi zmenky, splatný dlh vrátiť v dohodnutej lehote. Prechodnú zmenku, nazývanú zmenka, vystavuje majiteľ zmenky (zmenky) vo forme písomného príkazu, príkazu výstaviteľovi (zmenka) zaplatiť požičanú sumu aj s úrokom tretej osobe. (remitentné). Remitent sa tak stáva novým majiteľom zmenky. Napríklad veriteľ Ivanov požičal peniaze Sidorovovi, ale zmenku prijatú od Sidorova previedol na tretiu stranu, Michajlov, ktorému musí Sidorov dlh splatiť. V tejto situácii je Ivanov primárnym držiteľom zmenky, šekom, Sidorov je suvenír, šekovník a Michajlov je sekundárnym držiteľom zmenky, platiteľ, šeky (angličtina, šek, amer. šek) - peňažný dokument obsahujúci príkaz od majiteľa. bežného účtu banke na úhradu sumy v ňom uvedenej určitej osobe alebo na doručiteľa, alebo na bezhotovostné platby za tovary a služby. Takáto operácia šeku je predtým zabezpečená šekovou zmluvou medzi bankou a výstavcom šeku. Banka môže vyplatiť Ch. a na účet úveru do zásuvky. Existuje niekoľko druhov Ch.: nositeľské, menné a rádové. List na doručiteľa sa vydáva na doručiteľa, jeho prevod sa uskutočňuje jednoduchým doručením. Na konkrétnu osobu sa vydáva nominálny Ch. Príkaz Ch sa vydáva v prospech určitej osoby alebo jej príkazom, t.j. majiteľ šeku ho môže previesť na nového majiteľa rubopisom, ktorý plní podobné funkcie ako zmenkový rubopis. Bankové šeky sa používajú na vyrovnanie medzi bankami. atď.
- Akciové finančné nástroje. Takéto finančné nástroje potvrdzujú právo ich vlastníka na podiel na základnom imaní ich emitenta, úverovej inštitúcie (pobočky), ktorá vydáva bankové karty, cenné papiere alebo iné obchodovateľné finančné nástroje. a získať zodpovedajúci príjem (vo forme dividend, úrokov atď.). Akciové finančné nástroje sú spravidla cenné papiere zodpovedajúceho druhu (akcie, investičné certifikáty atď.)
1.1.4. Podľa priority sa rozlišujú tieto typy finančných nástrojov:
1.1.5. Podľa garantovanej úrovne ziskovosti sú finančné nástroje rozdelené do nasledujúcich typov:
- Finančné nástroje s pevným výnosom. Majú garantovanú úroveň ziskovosti pri ich splatení (alebo počas doby ich obehu) bez ohľadu na výkyvy na finančnom trhu.
- Finančné nástroje s neistým príjmom. Úroveň ziskovosti týchto nástrojov sa môže meniť v závislosti od finančnej situácie emitenta (kmeňové akcie, investičné certifikáty) alebo v súvislosti so zmenami podmienok na finančnom trhu (dlhové finančné nástroje, s pohyblivou úrokovou sadzbou „naviazanou“ na diskontná sadzba, kurz určitej cudzej meny a pod.).
1.1.6. Podľa miery rizika sa rozlišujú tieto typy finančných nástrojov:
- Bezrizikové finančné nástroje. Zvyčajne ide o štátne krátkodobé cenné papiere, krátkodobé depozitné certifikáty najspoľahlivejších bánk, „tvrdé“ cudzie meny, zlato a iné drahé kovy nakúpené na krátke obdobie.
- Finančné nástroje s nízkou mierou rizika. Spravidla ide o skupinu krátkodobých dlhových finančných nástrojov, ktoré slúžia peňažnému trhu, pričom plnenie záväzkov je garantované stabilnou finančnou situáciou a spoľahlivou povesťou dlžníka (charakterizovaného pojmom „hlavný dlžník“ ). Medzi takéto nástroje patria šeky a zábavné veľké banky, štátne dlhopisy.
- Finančné nástroje so strednou úrovňou rizika. Charakterizujú skupinu finančných nástrojov, ktorých miera rizika približne zodpovedá priemeru trhu. Príkladom sú akcie a dlhopisy veľkých spoločností, takzvané „blue chips“.
- Finančné nástroje s vysokou mierou rizika. Patria sem nástroje, ktorých rizikovosť výrazne prevyšuje trhový priemer. Ide o akcie menších a menej stabilných firiem.
- Finančné nástroje s veľmi vysokou mierou rizika („špekulatívne“). Takéto finančné nástroje sa vyznačujú najvyššou mierou rizika a zvyčajne sa používajú na realizáciu najrizikovejších špekulatívnych obchodov na finančnom trhu. Príkladom takýchto vysokorizikových finančných nástrojov sú akcie „rizikových“ podnikov; dlhopisy s vysokým úrokom vydané podnikom vo finančnej kríze; opcie a futures a pod.
Táto klasifikácia odráža rozdelenie finančných nástrojov podľa najvýznamnejších spoločných znakov. Každá z uvažovaných skupín finančných nástrojov je klasifikovaná podľa samostatných špecifických znakov, ktoré odrážajú znaky ich emisie, obehu a splatenia.
Podrobnosti o popise každého finančného nástroja možno nájsť v odbornej literatúre alebo na internete (napr.
1.2 Riziká a výnosy. Čo bez čoho nejde?
Riziko je pojem, ktorý charakterizuje pravdepodobnosť udalosti, ktorá pozitívne alebo negatívne ovplyvňuje očakávaný výsledok. Pre súkromných investorov a vkladateľov je spravidla zaujímavé len riziko negatívnych udalostí, t. udalosti ovplyvňujúce zníženie príjmu alebo dokonca vrátenie peňazí. Na začiatok si preto zostavíme vizuálny graf, kde si na horizontálnej osi označíme rast ziskovosti a na vertikálnej osi rast rizík. Zámerne nezobrazujeme časovú os, aj keď chápeme, že čím ďalej je očakávaná udalosť v čase, tým viac faktorov ju môže ovplyvniť, čím sa zvyšuje riziko.
Pripomeňme si základný vzorec – „čím vyšší ponúkaný výnos, tým rizikovejší nástroj“. To znamená, že vám môže byť prisľúbený príjem 90% aj 250% ročne, ale pravdepodobnosť tejto udalosti (výplata príjmu) bude s rastom prísľubov rýchlo klesať. Bez ohľadu na to, čo hovoria o spoľahlivých investíciách a sľubných projektoch, bude to podobné ako vytvorenie „pyramídy“, dobre známej z MMM, kde sa peniaze platia krátko a nie každému!
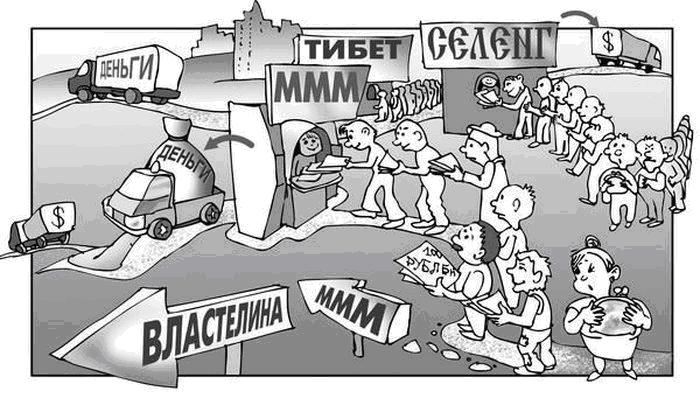
Aký záver z toho vyvodiť? Bez rizika straty časti investovanej a niekedy (ako to bolo v krízových rokoch) takmer celej sumy nie je vysoký príjem. V schéme 1 sú finančné nástroje pri hodnotení ziskovosti/rizika umiestnené relatívne voči sebe. Takže príspevky a vklady až do 700 tisíc rubľov. garantuje ich vrátenie zo strany štátu aj v prípade zlyhania banky (je možné, že čoskoro bude stanovená nová latka 1 milión rubľov). Príjem podľa štátu. za dlhopisy ručí aj štát, aj keď si pamätám rok 1998, keď deklarovaný default zrušil všetky záruky.
Produktový protokol je open source protokol pre crowdfundingové/crowdendingové kampane založený na vydávaní digitálnych aktív, integrácii so všetkými obchodnými procesmi, správou fondov a finančnými operáciami.

Upozorňujeme, že hotovosť v schéme je umiestnená s negatívnym výnosom, ale s pozitívnym rizikom. Prvým dôvodom je inflácia, ktorá znehodnocuje vaše „nečinné“ peniaze, druhým rizikom ich fyzickej straty (ukradnutých, ohlodaných, spálených...)
Aké nástroje máte teda k dispozícii? Závisí to od toho, aké zdroje máte (pozri tabuľku 1). Predpokladajme, že patríte do jednej z kategórií - A (nad 300 tisíc rubľov), B (od 100 do 300 tisíc rubľov), C (od 10 do 100 tisíc rubľov) a D (do 10 tisíc rubľov). rub.)
Tabuľka 1. Pomer rizika a výnosu pre finančné nástroje.
|
čo je možné |
(viac ako 300 tisíc rubľov) |
(100 - 300 tisíc rubľov) |
(10 - 100 tisíc rubľov) |
(do 10 tisíc rubľov) |
|
obchodovanie s akciami |
možné, ale obmedzené |
|||
|
podiel investovať. fondy |
||||
|
investícia do drahocenného kovy |
áno, ale pochybná nevyhnutnosť |
|||
|
bankové vklady |
||||
|
investície do zahraničia mena |
možno |
|||
|
aktuálny príspevok |
možno |
|||
|
hotovostných rubľov |
realita |
Ak patríte do kategórie A a B, tak by ste už mali poznať adresy maklérskych spoločností a podielových fondov. Tam vám ponúknu investície pre každý vkus (tj riziko a výnos). Ak ste zároveň konzervatívny investor, t.j. preferujete spoľahlivosť pred rizikom straty, potom vám bude ponúknuté portfólio dlhopisov (vrátane štátnych dlhopisov) a naopak, ak ste „rizikový hráč“ a ste pripravený prísť o časť investície, no zároveň máte možnosť získať prebytočný príjem, potom vám bude ponúknuté portfólio akcií čerstvých spoločností, koktail menových futures, možnosti nákupu / predaja ropy, zlata a iných komodít. Farbenie v žltej a oranžovej dávam podmienečne, pretože. investičné portfólio môže byť vytvorené tak, že nebude riskantnejšie ako „zelený“ dolár alebo extrémne riskantné ako hranie v kasíne za „červeného“.
V prípade, že patríte do kategórie C a D, je lepšie zachovať konzervatívnu stratégiu a operovať so zeleno sfarbenými nástrojmi.
Pojem „úver“ pochádza z latinského slova „creditum“, čo znamená „pôžička, dlh“. Zároveň si to mnohí ekonómovia spájajú s iným, významovo blízkym pojmom „credo“, teda „verím“, a podľa toho vidia v pôžičke dlhový záväzok, ktorý priamo súvisí s dôverou jedného subjektu, ktorý previedol určitú hodnotu inému.
V ekonomickej literatúre úver, Spravidla sa definuje ako systém hospodárskych vzťahov, ktoré vznikajú v procese poskytovania peňažných alebo iných vecných prostriedkov veriteľom na dočasné použitie dlžníkovi za podmienok splatenia, naliehavosti a platby. Ak je poskytnutie finančných prostriedkov neodvolateľné a trvalé, nazýva sa to financovanie.
Formy úveru sú úzko späté s podstatou úverových vzťahov. V závislosti od požičanej hodnoty existujú komoditné, peňažné A zmiešaná (komoditno-peňažná) forma úveru. Tovarová forma historicky predchádzala peňažnej forme. V modernej praxi nie je tovarová forma zásadná, prevládajúca forma je peňažná forma úveru. Tovarová forma sa používa tak pri predaji tovaru na splátky, ako aj pri prenájme majetku (vrátane lízingu zariadení), prenájme vecí.
V závislosti od toho, kto je veriteľom transakcie, zdôrazniť hlavné formy úveru : obchodné (ekonomické), bankové, spotrebiteľské, štátne A medzinárodný kredit.
Komerčný úver (domácnosť).- ide o úver poskytovaný dodávateľskými podnikmi kupujúcim podnikom formou odloženej platby za realizovateľné hodnoty alebo kupujúcimi predávajúcim vo forme preddavku alebo zálohy za dodaný tovar. V dôsledku toho môže ekonomický subjekt súčasne vystupovať ako veriteľ a dlžník.
Bankový úver - Ide o pôžičku, ktorú banky poskytujú svojim klientom v hotovosti. Ako klienti vystupujú ekonomické a finančné štruktúry (právnické osoby) a občania (fyzické osoby).
spotrebiteľský úver- ide o pôžičku poskytovanú obyvateľstvu v komoditnej a peňažnej forme na nákup pozemkov, nehnuteľností, vozidiel a iného tovaru pre osobnú potrebu. Úlohu veriteľa tu zohrávajú tak špecializované finančné a úverové organizácie a banky, ako aj všetky právnické osoby, ktoré predávajú tovar alebo služby.
Štátna pôžička- ide o prostriedky poskytnuté na pôžičky štátu (zastúpené ústrednými a miestnymi orgánmi) na pokrytie jeho výdavkov, alebo o pôžičky poskytnuté štátom ako veriteľom (druhá možnosť je menej častá). Vznik verejných výdavkov je spojený s realizáciou ekonomických a sociálnych programov rozvoja spoločnosti a tvorbou rozpočtového deficitu. Obyvateľstvo, ekonomické a finančné štruktúry vystupujú ako veritelia štátu. Štátny úver zahŕňa poskytovanie záruk štátom za pôžičkové záväzky právnických a fyzických osôb.
Medzinárodný kredit- ide o pôžičku v komoditnej a peňažnej forme, ktorú si navzájom poskytujú zahraniční obchodní partneri a štáty. Komoditné alebo medzipodnikové úvery sa využívajú pri výstavbe veľkých národohospodárskych zariadení. Hotovostné úvery poskytujú banky, konzorciá bánk a medzinárodné finančné inštitúcie a sú určené na výrobné a stabilizačné účely. V moderných podmienkach je hlavnou formou úveru Bankový úver.
Úloha úveru je odhalená v ňom funkcie . V teórii úveru neexistuje jednota názorov na počet a obsah funkcií úveru. Vo väčšine prípadov však zahŕňajú:
● prerozdeľovacie funkciu. Úverové operácie sú spojené predovšetkým s akumuláciou dočasne voľných finančných prostriedkov spoločnosti, ktorých prerozdelenie umožňuje investovať voľný peňažný kapitál do ktoréhokoľvek sektora ekonomiky. Z odvetví s nízkou mierou zisku sa kapitál uvoľňuje vo forme peňazí a následne sa vo forme úverov posiela do odvetví s vysokou mierou zisku. Úver teda pôsobí ako mechanizmus vyrovnávania miery zisku. So vznikom bánk dostali procesy prerozdeľovania prostriedkov v ekonomike najvhodnejší mechanizmus;
● funkciu pokrok v reprodukčnom procese. Na základe pôžičky je zabezpečená kontinuita obehu kapitálu v spoločnosti a zrýchlenie obehu kapitálu každého dlžníka, čo mu umožňuje prekonať časové medzery medzi potrebou finančných prostriedkov a ich prebytkom bez zmrazenia finančných prostriedkov v „ rezervy likvidity“. Táto funkcia úveru zahŕňa aktívne využívanie všetkých foriem úverov (komerčných, bankových, spotrebiteľských a pod.) a ich flexibilnú vzájomnú transformáciu;
● funkciu vytváranie úverových prostriedkov obehu . Úver od svojho vzniku nahradil plnohodnotné peniaze úverovými nástrojmi – zmenkami, bankovkami a šekmi. Ich použitie pri bezhotovostných platbách, na peňažné záväzky výrazne znížilo hotovostný obrat, a tým aj distribučné náklady spojené s výrobou, prepočítavaním, prepravou a skladovaním hotovosti.
Významný predstaviteľ kapitálovo-kreatívnej teórie úveru J. Schumpeter zaviedol ustanovenie o inovatívna podstata úverových vzťahov. Podľa jeho názoru je z historického a logického hľadiska úver nevyhnutný len pre inováciu, práve pre nich to spoločnosť zaviedla do svojej činnosti. Na vytvorenie podniku potrebovali úver a zároveň jeho mechanizmus, ktorý sa objavil v procese zavádzania inovácií, ovplyvnil staré kombinácie ich práce. Práve táto podstata úveru (poskytnutie úveru na projekt) je podľa J. Schumpetera základom moderného úverového trhu.
Je to typické skôr pre modernú vedu štúdium vlastností úveru prostredníctvom úverových produktov účastníkov úverového trhu. V západnej a ruskej literatúre a v IFRS dnes sa uvažuje o úverových produktoch ako finančné nástroje, teda ako vzťah založený dohodou zmluvných strán, v dôsledku ktorej má jedna zmluvná strana (veriteľ) finančný majetok a druhá zmluvná strana (dlžník) finančný záväzok.
Úverové produkty majú zároveň vlastnosti spoločné pre ostatné finančné aktíva a individuálne vlastnosti.
Úverové produkty sú osobitný druh finančného majetku. Tu sa primárne odlišujú od ostatných finančných aktív návratný charakter umiestnenie finančných prostriedkov, čo nám umožňuje hovoriť o nich ako o dlhových produktoch. Úverové produkty sa vyznačujú pohybom hodnoty od veriteľa k dlžníkovi a naopak.
Zo návratnosti požičanej hodnoty vyplýva, že veriteľ si vymedzí jasné podmienky jej splatenia, ktoré sú v prvom rade vyjadrené stanovením podmienok splácania priebežných platieb a dlhu istiny (čo neplatí pre akcie a iné nástroje vlastného imania) a možno ich určiť vo forme konkrétneho dátumu alebo výskytu určitých udalostí. Toto vyjadruje termínový princíp .
Ďalším princípom požičiavania je platba, realizované prostredníctvom mechanizmu úrokových sadzieb a predstavujúce pre veriteľov význam vytvárania finančných aktív, prostriedku na uchovanie požičanej hodnoty a kompenzácie ich rizík, a pre dlžníkov - nákladové opatrenie na prilákanie „cudzích“ zdrojov, potrebu ich produktívneho využitia aby sa dosiahla primeraná návratnosť investície.
V moderných podmienkach banky poskytujú svojim zákazníkom - nefinančným organizáciám rôzne typy pôžičiek (úverové produkty), ktoré možno klasifikovať podľa rôznych kritérií:
● podľa skupín dlžníkov: úvery pre priemysel, obchodné a dodávateľské organizácie, poľnohospodárstvo, dopravné podniky, stavebníctvo atď.;
● na účely požičiavania: úvery na bežné potreby (slúžia potrebám podnikov v oblasti prevádzkového kapitálu) a úvery na investičné účely (na financovanie investícií podnikov do fixných aktív);
● do termínu fondy:
Pôžičky na požiadanie;
· termínované úvery, ktoré sa delia na: krátkodobé (do jedného roka), strednodobé (od jedného roka do troch rokov) a dlhodobé úvery (viac ako tri roky). Pôžičky, ktoré tvoria prevádzkový kapitál, sú spravidla krátkodobé a úvery na obnovu, rozšírenie, rekonštrukciu fixných aktív sú strednodobé a dlhodobé;
● na veľkosť: veľké úvery (ktorých výška presahuje 5 % vlastných zdrojov bánk (kapitál), stredné (od 1 do 5 % vlastných zdrojov bánk) a malé úvery (menej ako 1 % vlastných zdrojov bánk);
● zabezpečiť:
nezabezpečené (prázdne) pôžičky;
• zabezpečené úvery, ktoré sa podľa charakteru zabezpečenia delia na: zabezpečené úvery, úvery zabezpečené zárukami tretích solventných osôb a bankovými zárukami, poistené úvery;
● podľa meny poskytovania prostriedky: pôžičky v národnej mene, pôžičky v cudzej mene, pôžičky s právom dlžníka zvoliť si menu pôžičky (viacmenové pôžičky);
● spôsobmi poskytovania a splácania úverov (spôsobov poskytovania úverov): jednorazové, termínované úvery, úverové linky, prečerpania, syndikované úvery;
● v smere vydania: pôžičky poskytnuté na zúčtovací (bežný) účet dlžníka a pôžičky poskytnuté priamo na vykonávanie platieb (platobné pôžičky (nepovolené pravidlami Centrálnej banky Ruskej federácie));
● podľa typov úrokových sadzieb: úvery s pevnou úrokovou sadzbou a úvery s pohyblivou úrokovou sadzbou;
● podľa doby splácania: pôžičky splácané jednorazovo (k určitému dátumu, zvyčajne na konci zmluvy) a splácané po častiach (po častiach - jednotných alebo nerovnomerných, v termínoch dohodnutých s bankou);
● podľa stupňa rizika: štandardné úvery, neštandardné úvery, pochybné úvery, problémové úvery a zlé úvery 1 .
Zloženie úverových produktov pre každú banku je určené cieľovými skupinami klientov a špecifikami ich finančných potrieb, ktoré sa líšia predovšetkým v oblasti obsluhy súčasných aktivít a rozvoja podnikania. Preto základnými typmi úverových produktov sú krátkodobé (pre aktuálne potreby) a investičné produkty. Mali by poskytovať individuálny prístup k dlžníkom v rámci štandardných úverových postupov bánk.
Kedy je pôžička opodstatnená? Existujú situácie, kedy je použitie úverových prostriedkov výhodné? Súdiac podľa reklamy bánk, pôžičky sú vždy v prospech ľudstva. Ale my sme dospelí. Pokúsme sa na príklade https://turbomoney.kz/ poukázať na niektoré situácie, kedy je pôžička akceptovateľná, pričom vylúčime najrôznejšie bezuzdné „Wishlisty“. Spoločnými znakmi takýchto úverov bude neschopnosť čokoľvek v požadovanom čase splatiť z úspor a absolútna potreba si toto „niečo“ kúpiť.
Pôžička na kúpu domu
Ide o mimoriadne bežnú a hlavne celkom opodstatnenú pôžičku. Kúpa bývania v moderných podmienkach, s výnimkou úveru, je nad možnosti väčšiny našich krajanov. Je to ale hypotekárny úver, ktorý môže mnohých ľudí zachrániť pred problémami, rodinnými, organizačnými, ale aj čisto psychickými. Investovanie peňazí do nehnuteľností je navyše rentabilné, keďže ceny bývania za posledné dve desaťročia neustále rástli, a to tempom, ktoré výrazne prevyšuje infláciu.

Úver za liečbu
Potreba použiť požičané prostriedky na liečbu seba alebo blízkeho nie je zriedkavou potrebou. Je samozrejme žiaduce získať poistenie a nejaké rezervy vopred, ale čo robiť, ak ich nestačí alebo jednoducho z nejakého dôvodu neexistujú? Tu už musíte urobiť taký vážny krok, akým je pôžička.

Pôžička na zaplatenie vzdelania
Naše znalosti sú naším jediným skutočným majetkom, ktorý nepodlieha inflácii. Hoci moderné vzdelávanie má veľmi kontroverznú účinnosť, dobré formálne vzdelanie nie je zbytočné. Je veľmi ťažké merať úžitok z tejto akcie z hľadiska peňazí. Preto si v prípade použitia úverových prostriedkov na úhradu školného treba všetko veľmi dobre premyslieť a ako to vypočítať. Aké vzdelanie ti dá, dokážeš si ním viac zarobiť, koľko ťa bude toto vzdelanie stáť vrátane úrokov z pôžičky, ako dlho bude trvať splatenie pôžičky atď. Takéto rozhodnutia nemôžete robiť spontánne, inak riskujete plytvanie peniazmi a časom.

Pôžička na sporenie
Napodiv, ale toto je tiež celkom skutočné. Ako môžeme pôžičkou niečo ušetriť, ak k tomu, čo sme si zobrali, zaplatíme úverovej inštitúcii celkom slušné peniaze?! To je možné napríklad vtedy, ak si kúpime niečo, čím si znížime náklady alebo zvýšime príjmy. Môže to byť nejaký druh meračov vody a elektriny (počítajte pozorne - naše bytové a komunálne služby radi prinútia tých, ktorí si kupujú merače, zaplatiť viac ako ostatní) alebo nejaký druh nástroja, s ktorým bude vaša práca efektívnejšia, a teda , vaše zárobky sa zvýšia. Nákupom na úver za veľkoobchodné ceny vo veľkých množstvách je možné ušetriť peniaze, ktoré vy a vaša rodina využijete niekoľko rokov.

Úver nie je vždy zlý
Pôžička je v mnohých situáciách nástroj, pomocou ktorého môže rozumný človek vyriešiť svoje problémy oveľa efektívnejšie a s menšou stratou, alebo naopak urobiť nejaký ten prielom v pohode.
