Care este comisionul la retragerea numerarului în străinătate. În străinătate cu un card de credit. Stare card și livrare
Содержание статьи
- Comision pentru retragerea numerarului de pe carduri valabile in strainatate
- Câteva cuvinte despre reprezentanța Sberbank în străinătate
- Ce trebuie să faceți dacă cardul a fost furat sau pierdut
- Măsuri de precauție pentru card
- Rezumând
- Taxa de retragere de numerar
- Forta majora in alta tara
- Masuri de precautie
- De ce au nevoie turiștii de hărți?
- Pot plăti cu un card Sberbank în străinătate?
- Care este taxa pentru retragerea numerarului în străinătate
- Ce card este mai bine să deschideți pentru a-l folosi în străinătate
- Caracteristici ale cheltuielilor cu carduri de credit
- Caracteristicile unui card de debit Sberbank
- Caracteristicile serviciilor de creditare
- Reprezentanțe ale Sberbank în străinătate
Cardurile bancare sunt destinate în primul rând plății pentru bunuri sau servicii în organizațiile comerciale (inclusiv cele care operează prin internet). În plus, le poți folosi pentru a retrage numerar, dar în acest caz, mai ales dacă faci această operațiune în străinătate, va trebui să plătești un comision.
Pentru a te descurca cu putin sange, este indicat sa mergi la sucursala bancii care a emis cardul pentru numerar. Atunci comisionul va fi în medie de 5%, dar este mai bine să clarificați acest lucru cu banca dvs. chiar înainte de călătorie.
Dacă nu există sucursale ale băncii care au emis cardul în locul în care intenționați să vă relaxați, atunci trebuie să fiți pregătit pentru faptul că va trebui să plătiți nu unul, ci două comisioane deodată. Unul, la banca dumneavoastră, al doilea - la bancă, la ATM-ul căruia se va efectua operațiunea de retragere de numerar.
Mărimea celui de-al doilea comision este de aproximativ 3%, uneori mai mare (de exemplu, dacă retrageți numerar la aeroport sau la un hotel scump). Banca care a emis cardul, de regulă, retrage 1% din suma retrasă pentru retragerile de numerar folosind bancomatele altor persoane.
Trebuie avut în vedere că atunci când retrageți numerar, puteți întâlni o limită a sumei maxime stabilite într-un bancomat. Aceasta înseamnă că dacă trebuie să încasați mai mult, va trebui să retrageți de mai multe ori, plătind de fiecare dată toate comisioanele.
Și încă o nuanță: atunci când retrageți o monedă care este diferită de moneda principală a sistemului de plată, trebuie să suportați pierderea de bani în timpul conversiei.
În cazul în care un bancomat străin nu a emis bani și chiar refuză să returneze un card de plastic, ar trebui să contactați banca care deține dispozitivul „invadator” cât mai curând posibil. Pentru a începe procesul de returnare a cardului, trebuie să prezentați pașaportul. După aceea, banca străină se va adresa băncii ruse care a emis cardul. Această problemă este de obicei rezolvată cât mai curând posibil, deoarece această procedură a fost elaborată și toate datele sunt trimise electronic.
Treaba se poate complica doar dacă această situație neplăcută s-a petrecut într-un weekend sau sărbătoare când sucursala este închisă, sau dacă angajații băncii nu sunt autorizați să deschidă ei înșiși un bancomat.
De aceea, atunci când călătoriți în străinătate, este indicat să aveți mai multe carduri bancare la îndemână deodată. În plus, nu ignora un serviciu atât de util precum online banking. Acest lucru va ajuta la minimizarea riscului de a fi lăsat într-o țară străină complet fără fonduri.
Chiar dacă una dintre cărți este blocată sau pierdută, o poți folosi pe cealaltă. Și dacă nu există bani în contul ei, atunci folosind internetul va fi posibil să transferați cu ușurință suma necesară online dintr-un alt cont.
Dar chiar dacă cardul pierdut a fost singurul, nu ar trebui să disperi. Puteți contacta banca dumneavoastră (un apel la call center este suficient pentru aceasta) și să cereți băncii, împreună cu sistemul de plată, să emită un așa-zis card de urgență sau să vă permită să retrageți numerar fără card.
Sberbank este principala bancă din Rusia, care este cu câțiva capete mai mare decât concurenții săi în ceea ce privește activele și numărul de clienți. Prin urmare, nu este surprinzător că, chiar și în străinătate, această organizație bancară are birouri și reprezentanțe - acest lucru deschide oportunități mari pentru călătorii ruși. În acest articol, vom vorbi despre cardurile Sberbank care operează în străinătate, vom lua în considerare avantajele și dezavantajele acestora și vom oferi, de asemenea, o serie de sfaturi practice.
Nu vom deschide America spunând că cardurile moderne de plastic ale băncilor rusești pot fi folosite în străinătate. Dar o astfel de oportunitate depinde de sistemul de plată căruia îi aparține. Dacă cardul este Mir, atunci va fi problematic să îl folosiți, dar dacă MasterCard și Visa, atunci porțile lumii cumpărăturilor sunt deschise pentru utilizatorii lor.
Acum despre o serie de caracteristici ale cardurilor Visa și MasterCard. Fiecare dintre ei, de regulă, este responsabil pentru moneda hotelului - Visa pentru dolari SUA și MasterCard - pentru euro. Dar dacă există ruble rusești pe un card de credit sau de debit? Nu disperați - este posibil să plătiți cu ruble în străinătate. Luați în considerare un exemplu de plată cu un card Sberbank în străinătate într-un caz specific.
Sunteți proprietarul unui card de debit de la Sberbank și ați decis să mergeți la Paris. Într-un butic, te-ai îndrăgostit de un portofel de la un brand cunoscut, dar nu ai suma necesară de numerar - banii sunt pe card. În acest caz, procesul de plată arată astfel: inițial, sistemul de plată transferă moneda de plată (în funcție de tipul de sistem de plată). Apoi, conform cursului de schimb curent, Sberbank convertește suma primită în ruble și o blochează în contul personal. De fapt, nimic complicat: principalul lucru este că există fonduri pe card.
Pot plăti cu un card Sberbank în străinătate? Ce să faci dacă cardul nu este returnat de bancomat?
Ei bine, acum despre cel mai interesant lucru - este posibil să primiți un card valutar la Sberbank, la plata prin care în străinătate, plățile nu sunt mărginite de un comision și pierderi la conversia valutelor? Răspunsul este simplu - desigur că este posibil: trebuie doar să contactați unul dintre numeroasele birouri ale Sberbank și să-l emiteți (de regulă, acest lucru este posibil chiar și cu detaliile actuale păstrate).
Comision pentru retragerea numerarului de pe carduri valabile in strainatate
Să spunem imediat că retragerea de numerar de la bancomatele străine nu este o afacere profitabilă. Cert este că o astfel de tranzacție are loc odată cu numirea unui comision mare. O opțiune comună este cel puțin 3% din suma primită, dar nu mai puțin de 400 de ruble / 12 euro sau dolari, în funcție de moneda cardului. Sunteți de acord că acest lucru este extrem de neprofitabil, așa că cea mai bună opțiune pentru utilizarea cardurilor Sberbank în străinătate este să plătiți pentru bunuri și servicii prin terminale sau internet.
Câteva cuvinte despre reprezentanța Sberbank în străinătate
Sberbank este un brand bancar global, care în ultimii ani și-a extins rețelele în multe țări ale lumii: la începutul anului 2017, numărul lor era de 22. Inițial, au apărut birouri în Kazahstan - acest lucru s-a întâmplat în 2006. Apoi Sberbank și-a deschis reprezentanțe în țările CSI (Belarus, Ucraina).
Câțiva ani mai târziu, Sberbank a intrat pe piața europeană - cea mai mare reprezentare se observă în Germania. Când plecați în străinătate cu un card Sberbank, asigurați-vă că verificați dacă există un birou bancar în țară (oraș) - acest lucru este necesar, astfel încât în caz de dificultăți să existe un loc în care vor furniza informațiile și serviciile necesare.
Ce trebuie să faceți dacă cardul a fost furat sau pierdut
Din astfel de situații, absolut nimeni nu este imun. Vom încerca să oferim o serie de sfaturi practice care pot economisi bani în cont:
- În primul rând, ar trebui să sunați la centrul de apeluri Sberbank la 8-495-544-45-45 sau 8-495 - 500-00-05 pentru a bloca cardul. De asemenea, este posibilă efectuarea unei astfel de proceduri prin serviciul Sberbank.Online.
- O altă opțiune este să vizitați cea mai apropiată reprezentanță a unei organizații bancare.
- În sucursalele Sberbank sau băncile subsidiare din străinătate, puteți utiliza serviciul de emitere rapidă a unui card nou cu păstrarea detaliilor, precum și retragerea instantanee a fondurilor dintr-un cont personal. Pentru a face acest lucru, va trebui să scrieți o declarație care să indice ultimele patru cifre ale cardului pierdut și să aveți, de asemenea, un pașaport la dvs.

Măsuri de precauție pentru card
Am vorbit în detaliu pe tema dacă este posibil să plătiți cu un card Sberbank în străinătate. Rămâne să oferiți câteva sfaturi care vă pot ajuta să economisiți bani în timpul unei călătorii în străinătate:
- Înainte de a pleca, asigurați-vă că vizitați biroul Sberbank și informați despre unde și pentru cât timp este planificată călătoria. Acest lucru este necesar pentru ca echipa de securitate a Băncii să nu fie uluită de vestea că un card bancar folosit într-un oraș a apărut brusc la Londra sau Beijing.
- Asigurați-vă că vă conectați Mobile Banking. Acest pas va opri încercările frauduloase.
- Tranzacțiile de plată ar trebui să aibă loc sub ochii tăi - nu permiteți ca cardul să fie îndepărtat din vedere.
- Notați și aflați numerele de urgență la care, în caz de pierdere sau furt a cardului, trebuie să le sunați pentru a-l bloca.
Rezumând
Sberbank ține pasul cu vremurile și oferă clienților săi din ce în ce mai multe oportunități noi care le ușurează viața. Una dintre acestea este posibilitatea de a utiliza cardurile de credit Sberbank în străinătate. Pentru aceasta, se creează condiții optime și sigure, dar există încă probleme cu beneficiul - încasarea fondurilor de pe cardurile Sberbank în străinătate are loc cu o pierdere serioasă. Rămâne de sperat că această problemă va fi rezolvată în curând.
Două sisteme de plată care dau tonul pentru piața cardurilor din plastic.
O bancă care este membră a sistemelor decontează de obicei cu ei prin două valute. În cazul Visa, acesta este dolarul american, MasterCard - euro (există excepții, prin urmare este mai bine să clarificați acest punct într-o anumită bancă).
Să zicem că ai Card de credit Sberbank Viza, deschisă în ruble rusești. Procedura de plată, de exemplu, în magazinele franceze (de obicei, moneda unică europeană) arată astfel: în primul rând, sistemul de plată convertește moneda de plată (euro) în moneda decontărilor cu banca (dolari, pentru că aveți un card Visa). ). Și după aceea, banca dvs. va converti suma primită în ruble, blocând-o pe card și dând permisiunea operațiunii.
Adică, există o conversie dublă (prima - la rata euro-dolar Visa, a doua - la dolar-ruble bancar). La fiecare transfer, clientul pierde o parte din banii câștigați cu greu.
Exemple similare pot fi date cu diferite combinații de monede. Un cititor atent a bănuit probabil deja că dacă clientul ar avea un card de credit Sberbank MasterCard sau situația ar avea loc în SUA, atunci ar fi o singură conversie (pentru că moneda tranzacției și moneda de decontare cu sistemul de plată ar coincide).
Cea mai profitabilă opțiune- un card în aceeași monedă în care se face plata. În acest caz, nu plătiți nicio taxă de conversie.
Dacă plătiți cu un card în Turcia, de exemplu, în moneda națională, atunci nu există nicio scăpare de la dubla conversie. Adevărat, călătorii cu experiență susțin că este totuși mai profitabil să plătești cu cardul decât să folosești casele de schimb valutar.
Taxa de retragere de numerar
În ceea ce privește retragerea numerarului în străinătate de la un bancomat, o astfel de operațiune nu poate fi numită în niciun fel profitabilă. Dar dacă încasați deja, atunci fă-o, după cum se spune, în întregime. La urma urmei, băncile percep un procent mare: de exemplu, OTP Bank pentru cardurile de clasă Gold durează 3% (dar nu mai puțin de 350 de ruble / 12 USD / 12 EUR, în funcție de moneda cardului). Adică veți plăti 12 USD pe un card în dolari în orice caz, indiferent de ce sumă este solicitată.
Forta majora in alta tara
Acum să vorbim despre urgențe. Ce ar trebui să fac dacă cardul meu este pierdut sau furat? În primul rând, instrumentul de plată trebuie blocat apelând la asistența pentru clienți a băncii.
Nu disperați, deoarece serviciul de numerar de urgență este asigurat de aproape toate băncile importante.
Dacă vorbim despre anumite numere, atunci card de credit Raiffeisenbank oferă proprietarului său posibilitatea de a primi de urgență până la 2.000 USD pe carduri de clasă medie și până la 5.000 USD pe carduri premium, OTP Bank- până la 5000 USD. Suma nu poate depăși soldul disponibil al contului, iar aceste bănci oferă serviciul gratuit.
Abordarea este diferită Sberbank. Dacă deținătorul cardului „aur” primește bani în regim urgent fără comision, atunci proprietarul „plasticului” din clasa de mijloc va plăti 6.000 de ruble pentru această plăcere.
Masuri de precautie
- Înainte de călătorie, sună banca și avertizează despre plecare, sau mai bine zis, numește țările specifice în care vei rămâne. Așa că sistemul de securitate nu se va „răzvrăti” atunci când constată că cardul, care este întotdeauna folosit într-un bancomat, a „ieșit” brusc la suprafață într-un centru comercial din Barcelona.
- Abonați-vă la serviciul de notificare prin SMS. Țările dezvoltate sunt dezvoltate pentru că au tot ce este mai bun. Inclusiv escrocii cărora le place să se angajeze în skimming, citind date de pe card. Și cu ajutorul SMS-urilor, puteți opri intențiile criminale prin blocarea rapidă a unui card de credit.
- Orice tranzacție cu cardul trebuie efectuată NUMAI în fața dumneavoastră. Dacă acesta este un restaurant, atunci ospătarul trebuie să furnizeze un terminal portabil.
- Numerele de urgență bancare trebuie notate (sau învățate pe de rost). În plus, puteți bloca cardul contactând direct sistemul de plată.
- Pentru o zi ploioasă, purtați cu dvs. niște numerar sau un card de rezervă.
Plata cu carduri de plastic în străinătate este convenabilă și adesea profitabilă, deoarece deținătorii de carduri de credit sunt invitați să profite de numeroase bonusuri și reduceri, iar fondurile importate nu trebuie să fie declarate. Trebuie doar să respectați anumite reguli și să alegeți cu pricepere un instrument de plată.
Astăzi, Sberbank este principala bancă din Rusia, care este cu un ordin de mărime mai mare decât concurenții săi în ceea ce privește activele și numărul de clienți existenți. Prin urmare, nimeni nu este surprins că și în străinătate sucursalele acestei organizații de credit sunt foarte populare. În aproape orice țară puteți găsi birouri și reprezentanțe ale Sberbank. La rândul său, acest lucru oferă oportunități nelimitate pentru turiști și călători care preferă să-și petreacă vacanțele în afara Federației Ruse. Cu toate acestea, nu toată lumea știe dacă este posibil să plătiți cu un card Sberbank în străinătate și cum să efectuați cel mai bine această procedură. Există o taxă pentru obținerea de numerar
De ce au nevoie turiștii de hărți?
Indiferent dacă călătorul pleacă într-o scurtă vacanță sau preferă să se bucure de un pachet turistic, în orice caz, trebuie să obțină măcar câteva carduri bancare. Sunt necesare nu numai pentru comoditate și efectuarea plăților, ci și pentru o anumită securitate financiară a unei persoane.
Trebuie să înțelegeți că orice turist poate pierde bani, sau pot fi furați. În plus, cardurile de credit sunt mult mai convenabile de utilizat pentru a închiria o mașină sau a rezerva un hotel. În aceste situații, cel mai adesea este necesar un anumit depozit. Datorită acesteia, puteți îngheța suma de bani necesară pe durata călătoriei. În plus, astăzi există o astfel de opțiune precum cash back. Aceasta înseamnă că, atunci când utilizați cardul pentru achiziții, puteți returna o parte din sumă în cont. Acest lucru este foarte benefic în majoritatea situațiilor.
Pot plăti cu un card Sberbank în străinătate?
Desigur ca da. Nimeni nu va fi surprins de faptul că orice card de plastic al unei bănci rusești poate fi folosit cu succes în străinătate. Cu toate acestea, merită luat în considerare sistemul de plată la care este atașat gadgetul în miniatură.

De exemplu, astăzi a apărut cardul Mir în Federația Rusă. Este foarte convenabil pentru cetățeni în multe feluri. Este posibil să plătiți cu un card Sberbank în străinătate dacă aparține acestui sistem de plată? Nu. Poate fi folosit doar in tara. În străinătate, va fi inactiv.
Separat, merită să luați în considerare cardurile și Visa. Puteți plăti cu astfel de carduri Sberbank în străinătate. Cu toate acestea, trebuie avut în vedere faptul că fiecare dintre aceste carduri este responsabilă pentru o anumită monedă. De exemplu, prin „Visa” poți primi dolari americani, iar cu ajutorul „Master Card” – euro. Cu toate acestea, puțini cetățeni ruși păstrează valută străină pe cardul lor de debit. În acest caz, nu ar trebui să vă supărați, deoarece puteți plăti destul de ușor cu ruble în străinătate.
Merită să luăm în considerare un exemplu de calcul cu un card Sberbank în străinătate. Să presupunem că un anume posesor de card de credit a decis să plece într-o excursie la Paris. Într-unul dintre numeroasele buticuri, îi plăcea o cravată frumoasă de la un brand celebru. Călătorul nu avea suma necesară în numerar. Cu toate acestea, avea suma necesară pe cardul Sberbank. În acest caz, procesul de plată poate arăta ca următorul. În primul rând, sistemul de plăți transferă moneda în funcție de sistemul său. După aceea, pe baza ratei curente, suma primită este convertită în ruble și are loc blocarea corespunzătoare a acestor fonduri în contul personal al călătorului.
Sună destul de complicat, dar în practică totul este mult mai simplu decât pare. Principalul lucru este că cardul are într-adevăr suma necesară de fonduri, precum și suma necesară pentru a plăti comisionul.
Oricine înțelege că în acest caz, banii se pot pierde la conversie.
Care este taxa pentru retragerea numerarului în străinătate
Gândindu-vă dacă este posibil să plătiți cu un card Sberbank în străinătate, toată lumea este interesată de această problemă în primul rând.

Trebuie spus imediat că utilizarea unui bancomat străin nu este o afacere foarte profitabilă. Problema este că pentru astfel de tranzacții se atribuie un comision destul de impresionant. De exemplu, unele bancomate europene au o limită minimă de comision de 3% din suma primită. Dar, în același timp, cuantumul supraplatei nu poate fi mai mic de 12 euro sau dolari. Desigur, această abordare nu este foarte profitabilă.
În acest caz, este mult mai convenabil să plătiți bunuri prin terminalele corespunzătoare sau prin Internet. Este mai convenabil să plătiți cu un card Sberbank în străinătate în acest fel. Supraplata în acest caz va fi minimă.
Ce card este mai bine să deschideți pentru a-l folosi în străinătate
Cardurile de credit pot fi conectate la sistemele de plată Visa și Master Card și utilizate în afara Federației Ruse. Cu toate acestea, merită să luați în considerare ce carduri Sberbank pot fi folosite pentru a plăti în străinătate. Cert este că unele bancomate străine refuză categoric să accepte carduri de credit care nu au instalat un cip special de securitate. Prin urmare, se recomandă deschiderea cardurilor de acest tip. Pentru a le elibera, este suficient să furnizați un pașaport străin sau un pașaport obișnuit al Federației Ruse.
Dacă vorbim despre programele actuale ale Sberbank, atunci clienții de astăzi pot primi carduri de credit cu posibilitatea de rambursare fără dobândă a fondurilor împrumutate. De regulă, perioada de plată este de 50 de zile. Aceasta înseamnă că, în străinătate, un turist poate folosi fondurile și le poate returna în termen de o lună și jumătate fără a pierde un comision. Această opțiune este folosită cu succes de mulți călători. În acest caz, atunci când plătiți cu un card Sberbank în străinătate, nu trebuie să vă faceți griji că nu vor fi suficienți bani pentru cutare sau cutare achiziție. Cu toate acestea, nu uitați de limita de 50 de zile.
Caracteristici ale cheltuielilor cu carduri de credit
Nu este un secret pentru nimeni că, în străinătate, de la un bancomat nu poți primi decât moneda valabilă în țara gazdă. În acest caz, conversia fondurilor primite se realizează ținând cont de cursul de schimb curent. Se știe că se poate schimba de până la mai multe ori într-o oră.

În același timp, procesul de conversie a banilor are loc în mai multe etape. În primul rând, fondurile sunt transferate în unități de cont speciale care pot fi utilizate într-un anumit sistem de plată. Abia după aceea sunt date a doua oară și iau deja forma monedei locale.
Dacă plătiți cu un card de ruble Sberbank în străinătate, atunci, de regulă, se percepe 1% din suma retragerii pentru o procedură de conversie. De asemenea, merită să luați în considerare faptul că pe teritoriul Federației Ruse pentru utilizarea unui card de credit pentru a primi numerar, va trebui să plătiți 3% din suma totală. Dacă vorbim despre Europa, atunci în acest caz rata crește la 4%.
Cu toate acestea, există și excepții. De exemplu, dacă un turist merge în Slovacia, Turcia, Serbia, Ungaria și alte state, atunci pe teritoriul lor poate folosi un bancomat al unei Sberbank străine. În acest caz, și suma comisionului va fi de 3%.
Caracteristicile unui card de debit Sberbank
Dacă vorbim despre utilizarea unui salariu obișnuit sau a unui card simplu pe teritoriul țărilor străine, atunci în acest caz conversia va fi efectuată la cursul Băncii Centrale. Pentru retragerile de numerar, va trebui să plătiți încă 1%, dar numai dacă utilizați un bancomat al aceleiași bănci de pe teritoriul unui stat străin. În plus, în timpul călătoriei va funcționa un program de rambursare a numerarului, datorită căruia clientul va primi 0,5% drept „Mulțumesc”. Costul întreținerii unui astfel de card este de 750 de ruble pentru un an și de 450 de ruble pentru cele ulterioare. De asemenea, puteți conecta notificări prin SMS, care vor costa 60 de ruble pe lună. În acest caz, la retragerea numerarului, pierderea va fi de doar 2,5 la sută.

Caracteristicile serviciilor de creditare
Vorbind despre posibilitatea de a plăti cu un card Sberbank în străinătate, merită să luăm în considerare caracteristicile acestei varietăți de dispozitive miniaturale. După cum am menționat mai devreme, în acest caz, turiștii au posibilitatea de a folosi fondurile băncii timp de 50 de zile fără a percepe un comision suplimentar. Dacă vorbim despre conversie în afara Federației Ruse, atunci la rata Băncii Centrale este de 2%. Va exista și un cashback, care va fi de 0,5%.
Cu toate acestea, atunci când utilizați carduri de credit, va trebui să plătiți deja 4% pentru retragerile de numerar. În același timp, există și o restricție conform căreia clientul poate retrage cel puțin 390 de ruble de la un bancomat. Pe de altă parte, alertele prin SMS sunt gratuite. Dar, în orice caz, folosirea unui card de credit este mai puțin benefică.
Reprezentanțe ale Sberbank în străinătate
Deși este banca principală a Federației Ruse, este foarte populară și în multe alte țări ale lumii. Până în prezent, au fost deschise peste 22 de reprezentanțe ale acestei instituții de credit. Pentru prima dată au apărut birouri în Kazahstan, dar apoi Sberbank a stăpânit și țările CSI. Deja în 2010, această bancă a intrat pe piața europeană.
Majoritatea reprezentărilor sale pot fi găsite în Germania. Acest lucru este foarte benefic pentru turiști, deoarece aceștia pot profita de tarife reduse atunci când retrag numerar de la bancomate.
Cu toate acestea, merită să luați în considerare nu numai dacă este posibil să utilizați un card Sberbank în străinătate. De asemenea, trebuie să știi cum să faci față situațiilor neașteptate. Să luăm în considerare cele mai comune dintre ele.
Ce trebuie să faceți dacă cardul este furat sau pierdut
În străinătate, unii călători se confruntă cu faptul că li se fură banii. Dacă acest lucru s-a întâmplat cu un card de credit, atunci în primul rând trebuie să sunați la centrul de apeluri al băncii și să informați angajații cu privire la aceste informații. După clarificarea identității turistului, fondurile și cardul în sine sunt blocate.
De asemenea, în străinătate, poți să vizitezi filiala Sberbank, dacă există, și să ceri un bloc. În plus, un client care a aplicat la o reprezentanță străină are dreptul de a primi în numerar toate fondurile din contul său personal. Totuși, pentru a îndeplini această cerință, casierul va avea nevoie de o cerere semnată de la client, care va indica ultimele 4 cifre ale cardului de credit pierdut.
Masuri de precautie
Merită să luați în considerare câteva recomandări utile pe care cu siguranță ar trebui să le luați în considerare înainte de a călători. Pentru a nu ajunge într-o poziție dezavantajoasă, este mai bine să mergeți la cel mai apropiat birou Sberbank înainte de călătorie și să informați angajații organizației că clientul plănuiește o călătorie. Faptul este că aproape toate cărțile sunt urmărite. Dacă se observă că cardul de credit a trecut granița Federației Ruse, atunci acest lucru poate fi perceput ca un furt, iar în acest caz, banca preferă să joace în siguranță și uneori să blocheze fondurile din conturile personale. Pentru a elimina acest blocaj, va trebui să apelați linia telefonică a instituției de credit, să furnizați datele dumneavoastră personale și să cereți deblocarea acestuia.
Este profitabil să plătiți cu un card Sberbank în străinătate
Cel mai convenabil este să folosiți conturi în valută în afara Federației Ruse. Cardurile corespunzătoare vă vor permite să primiți numerar fără conversie suplimentară. Dacă contul este în euro și clientul se află în UE, acesta va plăti doar o taxă pentru utilizarea ATM-ului.
Cu toate acestea, în acest caz, trebuie să plătiți în plus atunci când cumpărați valută în Rusia.
In cele din urma
Cardul Sberbank este valabil în străinătate și poate fi folosit pentru a primi numerar. Cu toate acestea, este aproape imposibil să evitați comisionul. Dar puteți reduce semnificativ suma plății în exces. Cardurile de credit nu sunt atât de profitabile, așa că este mai bine să le luați doar în rezervă.
Timp de citire: 6 minute 18 secunde
Plecând în străinătate, fiecare dintre noi are o întrebare firească: ce card de plastic să alegem pentru plata în străinătate? Cineva nu este deloc nedumerit de o astfel de întrebare, dar preferă banii în numerar. În acest caz, totul este simplu și clar: schimbă banii în schimbător și pleacă.
Odată cu cardul, apar o mulțime de întrebări suplimentare: ce bancă să alegeți, ce card de sistem, ce monedă și multe alte puncte pe care vom încerca să le analizăm în detaliu în această publicație, iar la sfârșitul articolului vom răspunde cel mai mult întrebări frecvente.
Beneficiile cardului: argumente pro și contra
Utilizarea unei hărți are atât avantaje, cât și dezavantaje. Pentru cineva, numerarul (cash) este mai convenabil și mai ușor de înțeles - au venit, au plătit, au primit schimb și, în plus, este mai ușor să-și controleze cheltuielile.
Avantajele sunt aceleași cu dezavantajul numerarului - dacă cardul este furat, atunci retragerea banilor din acesta va fi o sarcină destul de dificilă, dar fondurile dvs. vor fi economisite, deși accesul la acestea va fi limitat pentru o anumită perioadă de timp. Al doilea plus este ușurința de plată, mai ales în țările foarte dezvoltate, când nu trebuie să cauți bancnote potrivite pentru a plăti biletele de autobuz sau pentru a cumpăra un bilet de metrou. Un alt avantaj este că nu este necesară declararea valutei importate, aceasta fiind valabilă pentru sumele care depășesc 10.000 euro (echivalent).
Sumele mai mari de 10 mii de euro sunt declarate în scris la export sau import într-o țară (Federația Rusă, Ucraina, Belarus, țări UE).
Și încă un plus nu lipsit de importanță al cardurilor bancare - prietenii sau rudele vor putea transfera bani pe cardul dvs. dacă ați cheltuit bani brusc.
Ce carduri bancare sunt valabile in strainatate?
Nu vom dezabona sistemele rusești aici, deoarece atunci când călătoriți în străinătate nu va exista posibilitatea de a plăti cu carduri și se transformă într-o bucată de plastic (doar parțial adevărat, deoarece lumea poate plăti cu carduri, mai multe despre asta la sfârșit. a articolului). Cei doi lideri mondiali în sistemele de plată sunt bine cunoscuți de toată lumea - Visa și Mastercard.
Visa este acceptată pentru plată în peste 200 de țări din întreaga lume. La începutul anilor 2000, VISA reprezenta aproape 60% din cardurile de plată din lume, iar principalul adversar MasterCard deținea 26% din piață, dar până în 2010 alinierea arăta astfel: din cele opt miliarde de carduri în circulație. , 29,2% au fost China UnionPay, iar cota Visa a scăzut la 28,6%. Dar, deoarece China UnionPay a fost creat pentru piața internă chineză, sistemul de plăți american este în continuare lider în plăți internaționale. Astăzi este posibil să plătiți cu o „viză” în peste 20 de milioane de puncte de vânzare cu amănuntul, industrii de servicii și așa mai departe.
Dacă sunteți proprietarul cardurilor privilegiate, cum ar fi Gold, atunci puteți conta pe reduceri suplimentare. Multe întreprinderi comerciale și de retail din întreaga lume sunt membre ale clubului de reduceri Visa și Mastercard. Pot fi acordate bonusuri sau puncte suplimentare, care pot fi folosite la cumpărarea biletelor de avion, la închirierea unei case sau a unei mașini și multe altele.
Principalele diferențe dintre Visa și MasterCard
Moneda principală a sistemelor de plată Visa și MasterCard este dolarul american, ceea ce înseamnă că operațiunile de conversie valutară vor fi efectuate prin această monedă. Dar nu in totdeauna. Pentru sistemul de plată Mastercard, dacă achiziția se face în euro, atunci conversia va fi imediat în ruble la rata sistemului de plată sau nu va fi dacă cardul este euro. Dar din nou, repetăm - nu este întotdeauna cazul și depinde de bancă și de locurile în care se face plata.
Cum sunt tranzacțiile în străinătate cu carduri Visa și Mastercard cu un cont de ruble
Pe baza datelor din tabel, se poate concluziona că în Europa este mai bine să utilizați MasterCard, dar în SUA cu un card Visa. Cu cât au loc mai puține tranzacții de conversie valutară, cu atât veți pierde mai puțin comision.
Dacă deschideți imediat un cont într-o monedă, atunci în acest caz vor exista mai puține conversii. În practică, arată astfel:
| Cont valutar | Principiul de funcționare |
| dolari |
De exemplu, în SUA decizi să plătești pentru achiziții cu un card Visa în dolari - operațiunea se va desfășura fără conversii. Cu un card în dolari Mastercard - operațiunea se va desfășura fără conversii. |
| Euro |
Un cont în euro va fi o opțiune ideală pentru decontări în țările europene. La efectuarea plăților în alte țări, va exista o conversie a euro în dolari. Să presupunem că te-ai dus să te odihnești în Italia, unde plătesc în euro. Am fost la un restaurant și am decis să plătim cu cardul: Mastercard fără conversii (Raiffeisen Bank și Home Credit). Conversie viză: EUR->USD->EUR. |
| Ruble/Hryvnie |
Cu un cont de ruble sau grivne, totul este simplu, în orice caz, acestea vor fi convertite în moneda locală. Trebuie doar să vă uitați la ce țări plătiți în străinătate și să alegeți sistemul de plată potrivit pentru a pierde mai puțin din conversii. |
Pentru a vizita Zona Euro, unde se folosește euro, vă sfătuim să deschideți carduri în Euro, dacă în SUA, atunci, respectiv, în dolari SUA. Dacă mergeți în alte țări (Turcia, Thailanda, India, Egipt etc.), atunci cel mai bine este să deschideți în dolari, deoarece prin el trec multe conversii.
După cum vom scrie mai jos, cel mai bine este să aveți mai multe opțiuni, deoarece există momente în care țări întregi, magazine pur și simplu nu acceptă unul dintre sistemele internaționale de plată.
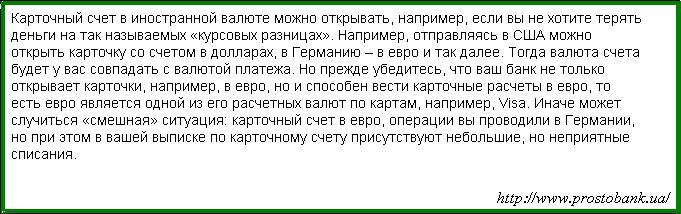
Este de remarcat faptul că nu este întotdeauna profitabil să deschideți conturi în valută. Cel mai adesea, călătorii folosesc carduri obișnuite de debit sau de credit în ruble pentru a plăti în străinătate. La urma urmei, pentru a reumple un card valutar, va trebui să vă schimbați rublele în monedă și, în orice caz, veți pierde din diferența de cursuri.
Ce bancă să aleg?
Cele mai importante criterii care vă vor ajuta să alegeți un card sunt comisioanele și comisionul bancar pentru o plată transfrontalieră.
Plata transfrontalieră- plăți cu carduri de plastic în străinătate. Adică în afara țării în care a fost emis cardul.
Cele mai atractive condiții oferă: Sberbank, Tinkoff, Rosselkhozbank și cardul Corn de la RNKO „Centrul de plată”.
Sberbank
Sberbank percepe un comision pentru decontările în străinătate doar cu cardurile Visa iar pentru cardurile Electron și Classic această cifră este de 1,5%, pentru cardurile Visa Platinum de 1%, pentru „aur” 1,25%. Cu plata Mastercard, nu există comision pentru plata transfrontalieră.
Banca Rosselhoz
Rosselkhozbank are una dintre cele mai mici rate de comision pentru plățile transfrontaliere - 0,75%. Plata se face prin conversia sistemului de plată a rublelor în valută străină la cursul Băncii Centrale, precum și deducerea suplimentară de către Banca Agricolă Rusă de 0,75%.
Este suficient să deschideți un card personal al Rosselkhozbank, precum Visa Classic sau MasterCard Standard, care poate fi folosit în toată lumea.
Porumb
Potrivit recenziilor de pe internet, este foarte lăudat cardul „Porumb”, care se eliberează în 10 minute la filiala Euroset și este absolut gratuit. Se referă la sistemul Mastercard World. Este ușor să reîncărcați cardul, iar plățile în străinătate sunt întotdeauna convertite la cursul de schimb curent al Băncii Centrale și al sistemului Mastercard.
La retragerea numerarului de la un bancomat, se percepe un comision de 1%, dar nu mai puțin de 100 de ruble. Iar pentru o plată transfrontalieră, banca ia 0%. Adică, pierderi la plata în străinătate, numai datorită conversiei rublei în moneda locală. Prezența ambalajelor de bomboane cashback poate atenua parțial pierderile din comision, dacă acest lucru este, desigur, interesant pentru dvs.
Pentru 200 de ruble, puteți emite un card personalizat cu un cip.
Tinkoff
Cardurile de debit și de credit de la Tinkoff sunt, de asemenea, populare printre călători, cu opțiunile VISA și Mastercard disponibile. Plata se face prin conversie la cursul Băncii Centrale + 2% comision pentru conversie.
Mastercard World de la Europlan
Actualizare din 2017: Din păcate, această bancă și produsele sale nu mai există.
Este, de asemenea, un card popular printre călători. Sistemul de plată utilizat este Mastercard, comisionul pentru plățile externe și conversia valutară este de 0%. Pentru retragerile de numerar în străinătate vor lua 2%, dar blochează 4%.
Dacă îl utilizați în Rusia, atunci retragere fără dobândă la orice bancomat acceptat de sistemul Mastercard, dar cu condiția ca suma retragerii să fie de cel puțin 5 mii de ruble.
Descrierea detaliată a tarifelor a peste 40 de bănci rusești, . Tabelul este actualizat constant și completat cu informații relevante!
Când plecați în străinătate, asigurați-vă că apelați linia de asistență la banca dvs. (disponibilă pe site, disponibilă pe un card de plastic) și avertizați în ce țară și când o veți folosi. Acest lucru trebuie făcut astfel încât să nu existe blocare automată atunci când plățile încep să fie efectuate în străinătate. Multe bănci stabilesc o limită pentru plățile în străinătate, iar dacă nu o eliminați mai întâi, atunci există o probabilitate mare de blocare.
- Aflați dacă există restricții privind retragerea banilor în străinătate, limite;
- Aveți la dumneavoastră documente de identificare, în unele cazuri va fi necesar să le furnizați la efectuarea plăților prin terminale;
- Dacă cardul a fost făcut cu mult timp în urmă, nu uitați să verificați data de expirare a acestuia.
- În străinătate, nu trebuie să vă bazați pe un singur card de plastic, este indicat să aveți mai multe carduri din fiecare sistem internațional de plată, precum și numerar.
Are sens să deschideți carduri într-o monedă (dolar, euro) doar atunci când aveți economii în această monedă, sau le puteți completa cu o monedă cu o conversie sub cursul Băncii Centrale sau cel puțin același curs. În orice alt caz, cel mai simplu mod, desigur, este să utilizați cardul obișnuit de ruble. Dar mai ușor nu este întotdeauna profitabil, amintiți-vă asta!
Întrebări populare
Pot plăti cu un card Sberbank în străinătate?
Puteți plăti cu orice card Sberbank, care aparține sistemelor de plată VISA și MasterCard. Excepție fac cardurile Maestro din categoria: „Social”, „Student” și „Momentum”.
Pot plăti cu un card maestro în străinătate?
Depinde foarte mult de bancă și în ce țară te afli. Maestro este marca MasterCard pentru carduri de debit și în Europa, în cea mai mare parte, nu ar trebui să fie o problemă. Dar pot fi!
Adesea cardurile de salariu și pensie se eliberează tocmai la clasa Maestro și oamenii le iau cu ei în călătorie. Când plecați în străinătate, asigurați-vă că aveți un alt card / card de credit VISA sau MasterCard.
Maestro Momentum este folosit doar în interiorul Rusiei!
Pot plăti cu un card Qiwi în străinătate?
Da, pentru că aparțin sistemului de plată Visa!
Cum să plătești cu un card mondial în străinătate?
Cardurile pentru sistemele de plată mondiale sunt analogul intern pentru MasterCard și Visa. Vor lucra în străinătate, dar trebuie să aveți un card de co-badging Mir-JCB. Acționează direct ca intermediar între terminalele de plată din întreaga lume, unde JCB este acceptat pentru plată. Această problemă nu a fost studiată în detaliu, se pare că până acum doar Gazprombank susține emiterea unor astfel de carduri.
Maestro are un principiu similar de funcționare.