Гадаадад бэлэн мөнгө авахдаа ямар комисс авдаг вэ. Зээлийн картаар гадаадад. Картын байдал ба хүргэлт
Содержание статьи
- Гадаадад хүчинтэй картнаас бэлэн мөнгө авах комисс
- Сбербанкны гадаад дахь төлөөлөгчийн газрын талаар хэдэн үг хэлье
- Карт хулгайд алдсан эсвэл алга болсон тохиолдолд яах вэ
- Картын урьдчилан сэргийлэх арга хэмжээ
- Дүгнэх
- Бэлэн мөнгө авах шимтгэл
- Өөр улсад давагдашгүй хүчин зүйл
- Урьдчилан сэргийлэх арга хэмжээ
- Жуулчдад газрын зураг яагаад хэрэгтэй вэ?
- Би гадаадад Сбербанкны картаар төлбөр хийж болох уу?
- Гадаадад бэлэн мөнгө авахад ямар шимтгэл төлдөг вэ
- Гадаадад ашиглахын тулд аль картыг нээх нь дээр
- Зээлийн картанд зарцуулах онцлог
- Сбербанкны дебит картын онцлог
- Зээлийн үйлчилгээний онцлог
- Сбербанкны гадаад дахь төлөөлөгчийн газрууд
Банкны картууд нь голчлон худалдааны байгууллагуудын бараа, үйлчилгээний төлбөрийг төлөхөд зориулагдсан (үүнд интернетээр ажилладаг). Нэмж дурдахад та тэдгээрийг бэлэн мөнгө авахад ашиглаж болно, гэхдээ энэ тохиолдолд, ялангуяа гадаадад энэ үйлдлийг хийвэл та комисс төлөх шаардлагатай болно.
Цус багатай амьдрахын тулд картыг бэлнээр олгосон банкны салбар руу очихыг зөвлөж байна. Дараа нь комисс дунджаар 5% байх болно, гэхдээ аяллын өмнө ч гэсэн банктайгаа үүнийг тодруулах нь дээр.
Хэрэв таны амрахаар төлөвлөж буй газарт карт гаргасан банкны салбар байхгүй бол та нэг удаа биш, хоёр шимтгэл төлөх шаардлагатай болно гэдэгт бэлэн байх хэрэгтэй. Нэг нь таны банк руу, хоёр дахь нь - бэлэн мөнгө авах үйл ажиллагаа хийгдэх АТМ-ээр хийгдсэн банк руу.
Хоёр дахь комиссын хэмжээ нь ойролцоогоор 3%, заримдаа илүү өндөр байдаг (жишээлбэл, хэрэв та нисэх онгоцны буудал эсвэл үнэтэй зочид буудалд бэлэн мөнгө авах юм бол). Карт олгосон банк нь дүрмээр бол бусдын АТМ ашиглан бэлэн мөнгө авахдаа авсан үнийн дүнгийн 1% -ийг авдаг.
Бэлэн мөнгө авахдаа АТМ-д тогтоосон дээд хэмжээний хязгаартай тулгарах боломжтой гэдгийг санах нь зүйтэй. Энэ нь хэрэв та илүү их мөнгө гаргах шаардлагатай бол бүх шимтгэлээ төлөх бүртээ хэд хэдэн удаа мөнгө авах шаардлагатай болно гэсэн үг юм.
Бас нэг нюанс: төлбөрийн системийн үндсэн мөнгөн тэмдэгтээс өөр валютыг гаргахдаа хөрвүүлэх явцад мөнгө алдахыг тэвчих хэрэгтэй.
Хэрэв гадаадын АТМ мөнгө гаргаагүй, тэр ч байтугай хуванцар картыг буцааж өгөхөөс татгалзсан тохиолдолд та "түрэмгийлэгч" төхөөрөмжийг эзэмшдэг банктай аль болох хурдан холбоо барина уу. Картыг буцаах үйл явцыг эхлүүлэхийн тулд та паспортоо үзүүлэх шаардлагатай. Үүний дараа гадаадын банк тухайн картыг олгосон Оросын банкинд өргөдөл гаргана. Энэ процедурыг боловсруулж, бүх өгөгдлийг цахим хэлбэрээр илгээдэг тул энэ асуудлыг аль болох хурдан шийддэг.
Амралтын өдөр эсвэл амралтын өдөр салбар хаагдсан үед ийм таагүй нөхцөл байдал үүссэн, эсвэл банкны ажилтнууд өөрсдөө АТМ нээх эрхгүй бол асуудал төвөгтэй болно.
Тийм ч учраас гадаадад аялахдаа хэд хэдэн банкны картыг нэг дор байлгахыг зөвлөж байна. Үүнээс гадна онлайн банк гэх мэт ашигтай үйлчилгээг үл тоомсорлож болохгүй. Энэ нь гадаад улсад мөнгөгүй үлдэх эрсдэлийг бууруулахад тусална.
Картуудын аль нэг нь хаагдсан эсвэл алга болсон ч нөгөөг нь ашиглаж болно. Хэрэв түүний дансанд мөнгө байхгүй бол интернет ашиглан өөр данснаас шаардлагатай мөнгийг онлайнаар хялбархан шилжүүлэх боломжтой болно.
Гэхдээ алдсан карт нь цорын ганц байсан ч гэсэн та цөхрөлгүй байх ёстой. Та банктайгаа холбоо барьж (дуудлагын төв рүү залгахад хангалттай) банкнаас төлбөрийн системийн хамт яаралтай тусламжийн карт гэж нэрлэгдэх эсвэл картгүйгээр бэлэн мөнгө авах боломжийг олгохыг хүсч болно.
Сбербанк бол Оросын тэргүүлэгч банк бөгөөд активын хэмжээ, үйлчлүүлэгчдийнхээ тоогоор өрсөлдөгчдөөсөө хэд дахин илүү юм. Тиймээс гадаадад ч гэсэн энэ банкны байгууллага оффис, төлөөлөгчийн газартай байдаг нь гайхах зүйл биш юм - энэ нь Оросын аялагчдад маш том боломжийг нээж өгдөг. Энэ нийтлэлд бид Сбербанкны аль картууд гадаадад ажилладаг талаар ярилцаж, тэдгээрийн давуу болон сул талуудыг авч үзэхээс гадна хэд хэдэн практик зөвлөмжийг өгөх болно.
Оросын банкуудын орчин үеийн хуванцар картыг гадаадад ашиглах боломжтой гээд бид Америкийг нээхгүй. Гэхдээ ийм боломж нь аль төлбөрийн системд хамаарахаас хамаарна. Хэрэв карт нь Мир бол түүнийг ашиглахад хүндрэлтэй байх болно, гэхдээ MasterCard болон Visa бол дэлхийн худалдааны хаалга хэрэглэгчиддээ нээлттэй байна.
Одоо Visa болон MasterCard картуудын хэд хэдэн боломжуудын талаар. Тэд тус бүр нь дүрмээр бол зочид буудлын валютыг хариуцдаг - Виза ам.доллар, MasterCard - евро. Гэхдээ кредит эсвэл дебит карт дээр Оросын рубль байгаа бол яах вэ? Цөхрөл бүү зов - гадаадад рубльтэй төлбөр хийх боломжтой. Тодорхой тохиолдолд гадаадад Сбербанкны картаар төлбөр хийх жишээг авч үзье.
Та Сбербанкны дебит картын эзэн бөгөөд Парис руу явахаар шийдсэн. Дэлгүүрт та алдартай брэндийн түрийвчинд дурласан боловч танд шаардлагатай хэмжээний бэлэн мөнгө байхгүй - мөнгө картанд байгаа. Энэ тохиолдолд төлбөрийн үйл явц дараах байдалтай байна: эхлээд төлбөрийн систем нь төлбөрийн валютыг шилжүүлдэг (төлбөрийн системийн төрлөөс хамаарч). Дараа нь одоогийн ханшийн дагуу Сбербанк нь хүлээн авсан дүнг рубль болгон хөрвүүлж, хувийн дансанд блоклодог. Үнэн хэрэгтээ ямар ч төвөгтэй зүйл байхгүй: гол зүйл бол картанд мөнгө байгаа явдал юм.
Би гадаадад Сбербанкны картаар төлбөр хийж болох уу? АТМ картыг буцааж өгөхгүй бол яах вэ?
За, одоо хамгийн сонирхолтой зүйл бол гадаадад төлбөр хийхдээ төлбөр нь комисс, валютыг хөрвүүлэхэд алдагдал хүлээдэггүй Сбербанкнаас валютын карт авах боломжтой юу? Хариулт нь энгийн - мэдээжийн хэрэг боломжтой: зүгээр л Сбербанкны олон оффисуудын аль нэгтэй холбоо барьж, үүнийг гаргана уу (дүрмээр бол энэ нь одоогийн мэдээллийг хадгалсан ч боломжтой).
Гадаадад хүчинтэй картнаас бэлэн мөнгө авах комисс
Гадаадын АТМ-аас бэлэн мөнгө авах нь ашигтай бизнес биш гэдгийг шууд хэлье. Баримт нь ийм гүйлгээ нь том комисс томилоход тохиолддог. Нийтлэг сонголт бол хүлээн авсан үнийн дүнгийн дор хаяж 3%, гэхдээ картын мөнгөн тэмдэгтээс хамааран 400 рубль / 12 евро эсвэл доллараас багагүй байна. Энэ нь маш их ашиггүй гэдгийг хүлээн зөвшөөрч байна, тиймээс гадаадад Сбербанкны картыг ашиглах хамгийн сайн сонголт бол терминал эсвэл интернетээр дамжуулан бараа, үйлчилгээний төлбөрийг төлөх явдал юм.
Сбербанкны гадаад дахь төлөөлөгчийн газрын талаар хэдэн үг хэлье
Сбербанк бол сүүлийн жилүүдэд сүлжээгээ дэлхийн олон оронд түгээсэн дэлхийн банкны брэнд юм: 2017 оны эхээр тэдний тоо 22 байсан. Эхэндээ Казахстанд оффисууд гарч ирсэн - энэ нь 2006 онд болсон. Дараа нь Сбербанк ТУХН-ийн орнуудад (Беларусь, Украин) төлөөлөгчийн газраа нээв.
Хэдэн жилийн дараа Сбербанк Европын зах зээлд нэвтэрсэн - хамгийн том төлөөлөл нь Германд ажиглагдаж байна. Сбербанкны картаар гадаадад явахдаа тухайн улсад (хотод) банкны оффис байгаа эсэхийг шалгахаа мартуузай - энэ нь хүндрэл гарсан тохиолдолд шаардлагатай мэдээлэл, үйлчилгээг үзүүлэх газар байх шаардлагатай.
Карт хулгайд алдсан эсвэл алга болсон тохиолдолд яах вэ
Ийм нөхцөл байдлаас хэн ч дархлаагүй. Бид дансанд мөнгө хэмнэх хэд хэдэн практик зөвлөмжийг өгөхийг хичээх болно.
- Юуны өмнө та Сбербанкны дуудлагын төв рүү 8-495-544-45-45 эсвэл 8-495 - 500-00-05 утсаар холбогдож картыг блоклох хэрэгтэй. Мөн ийм журмыг Sberbank.Online үйлчилгээгээр дамжуулан хийх боломжтой.
- Өөр нэг сонголт бол банкны байгууллагын хамгийн ойрын төлөөлөгчийн газарт зочлох явдал юм.
- Сбербанкны салбарууд эсвэл гадаад дахь охин банкууд дээр та дэлгэрэнгүй мэдээллийг хадгалах замаар шинэ картыг хурдан гаргах, мөн хувийн данснаас мөнгөө шууд авах үйлчилгээг ашиглаж болно. Үүнийг хийхийн тулд та алдагдсан картын сүүлийн дөрвөн оронтой мэдэгдэл бичих, мөн паспорттой байх шаардлагатай.

Картын урьдчилан сэргийлэх арга хэмжээ
Бид гадаадад Сбербанкны картаар төлбөр хийх боломжтой эсэх талаар дэлгэрэнгүй ярилцсан. Гадаадад аялахдаа мөнгө хэмнэхэд туслах хэдэн зөвлөмжийг өгөх хэвээр байна.
- Явахаасаа өмнө Сбербанкны оффис дээр очиж, хаана, хэр удаан аялал хийхээр төлөвлөж байгаа талаар мэдээлэхээ мартуузай. Энэ нь нэг хотод хэрэглэгдэж байсан банкны карт Лондон юм уу Бээжинд гэнэт гарч ирсэн тухай мэдээнд банкны хамгаалалтын багийнхныг гайхшруулахгүйн тулд зайлшгүй шаардлагатай юм.
- Мобайл банкинд холбогдохоо мартуузай. Энэ алхам нь залилан мэхлэх оролдлогыг зогсоох болно.
- Төлбөрийн гүйлгээ таны нүдний өмнө хийгдэх ёстой - картыг харагдахгүй газар авч явахыг бүү зөвшөөр.
- Яаралтай тусламжийн дугаарыг бичиж, мэдэж аваарай, картаа алдсан, хулгайд алдсан тохиолдолд блоклохын тулд залгах шаардлагатай.
Дүгнэх
Сбербанк нь цаг үетэйгээ хөл нийлүүлэн алхаж, үйлчлүүлэгчдийнхээ амьдралыг хөнгөвчлөх улам олон шинэ боломжуудыг санал болгож байна. Үүний нэг нь Сбербанкны зээлийн картыг гадаадад ашиглах боломж юм. Үүний тулд оновчтой, аюулгүй нөхцлийг бүрдүүлж байгаа боловч ашиг тустай холбоотой асуудлууд байсаар байна - гадаадад Сбербанкны картаас мөнгө гаргах нь ноцтой алдагдалтай байдаг. Удахгүй энэ асуудал шийдэгдэнэ гэж найдаж байна.
Хуванцар картын зах зээлийн өнгө аясыг тогтоосон хоёр төлбөрийн систем.
Системийн гишүүн банк нь ихэвчлэн хоёр валютаар дамжуулан тэдэнтэй төлбөр тооцоо хийдэг. Визагийн хувьд энэ нь АНУ-ын доллар, MasterCard - евро (үл хамаарах зүйл байдаг тул тодорхой банкинд энэ цэгийг тодруулах нь дээр).
Танд байгаа гэж бодъё Сбербанкны зээлийн картОросын рублиэр нээгдсэн виз. Жишээлбэл, Францын дэлгүүрүүдэд (ихэвчлэн Европын цорын ганц валют) төлбөрийн журам иймэрхүү харагдаж байна: нэгдүгээрт, төлбөрийн систем нь төлбөрийн валютыг (евро) банктай хийсэн тооцооны валют болгон хөрвүүлдэг (та Visa карттай тул доллар) ). Үүний дараа таны банк хүлээн авсан дүнг рубль болгон хөрвүүлж, картанд блоклож, үйл ажиллагаа явуулах зөвшөөрөл олгоно.
Өөрөөр хэлбэл, давхар хөрвүүлэлт байна (эхнийх нь - Виза евро-долларын ханшаар, хоёр дахь нь - банкны доллар-рубль). Шилжүүлэг болгонд үйлчлүүлэгч шаргуу олсон мөнгөнийхөө тодорхой хэсгийг алддаг.
Үүнтэй төстэй жишээг янз бүрийн валютын хослолоор өгч болно. Хэрэв үйлчлүүлэгч нь Sberbank MasterCard кредит карттай байсан эсвэл АНУ-д ийм нөхцөл байдал үүссэн бол нэг хөрвүүлэлт хийх болно (учир нь гүйлгээний валют болон төлбөрийн системтэй тооцооны валют давхцах болно) гэдгийг анхааралтай уншигч аль хэдийн таамагласан байх.
Хамгийн ашигтай сонголт- төлбөр төлж буй ижил мөнгөн тэмдэгтийн карт. Энэ тохиолдолд та хөрвүүлэлтийн хураамж төлөхгүй.
Хэрэв та Турк улсад картаар төлбөрөө төлдөг бол жишээлбэл, үндэсний мөнгөн тэмдэгтээр төлдөг бол давхар хөрвүүлэхээс зайлсхийх боломжгүй. Туршлагатай аялагчид солилцооны газар ашиглахаас илүү картаар төлөх нь илүү ашигтай хэвээр байгаа гэж ярьдаг.
Бэлэн мөнгө авах шимтгэл
АТМ-аас гадаадад бэлэн мөнгө авах тухайд ийм үйл ажиллагааг ямар ч байдлаар ашигтай гэж нэрлэж болохгүй. Гэхдээ хэрэв та аль хэдийн бэлэн мөнгө хийж байгаа бол тэдний хэлснээр үүнийг бүрэн гүйцэд хий. Эцсийн эцэст банкууд өндөр хувийг авдаг: жишээлбэл, OTP банкАлтан ангиллын картуудын хувьд 3% (гэхдээ картын мөнгөн тэмдэгтээс хамаарч 350 рубль / $ 12 / € 12) авдаг. Өөрөөр хэлбэл, та ямар ч тохиолдолд долларын картанд 12 доллар төлөх болно, ямар ч мөнгө хүссэн.
Өөр улсад давагдашгүй хүчин зүйл
Одоо онцгой байдлын талаар ярилцъя. Миний карт гээгдүүлсэн эсвэл хулгайд алдсан тохиолдолд би яах ёстой вэ? Юуны өмнө банкны харилцагчийн тусламжийг дуудаж төлбөрийн хэрэгслийг хаах ёстой.
Яаралтай бэлэн мөнгөний үйлчилгээг бараг бүх томоохон банкууд үзүүлдэг тул цөхрөл бүү зов.
Хэрэв бид тодорхой тоонуудын талаар ярих юм бол Raiffeisenbank зээлийн картдунд зэрэглэлийн картаар 2,000 доллар, дээд зэрэглэлийн картаар 5,000 доллар хүртэл авах боломжийг эзэмшигчдээ олгох, OTP банк- 5000 доллар хүртэл. Дүн нь дансны үлдэгдэлээс хэтэрч болохгүй бөгөөд эдгээр банкууд үйлчилгээг үнэ төлбөргүй үзүүлдэг.
Арга барил нь өөр Сбербанк. Хэрэв "алт" карт эзэмшигч нь комиссгүйгээр яаралтай горимд мөнгө хүлээн авбал дундаж давхаргын "хуванцар" эзэмшигч нь энэ таашаал авахын тулд 6000 рубль төлөх болно.
Урьдчилан сэргийлэх арга хэмжээ
- Аялал эхлэхээс өмнө банк руу залгаж, явах талаар анхааруулах, эс тэгвээс оршин суух улсаа нэрлээрэй. Тиймээс нэг АТМ-д байнга хэрэглэдэг карт Барселонагийн нэгэн худалдааны төвд гэнэт “гадарсныг” олж мэдээд хамгаалалтын систем “бослого гаргахгүй”.
- SMS мэдэгдлийн үйлчилгээнд бүртгүүлнэ үү. Хөгжингүй орнууд хамгийн сайн сайхан бүхнийг эзэмшдэг учраас хөгжсөн байдаг. Үүнд картаас мэдээлэл унших, skimming хийх дуртай луйварчид орно. Мөн SMS-ийн тусламжтайгаар та зээлийн картыг хурдан хаах замаар гэмт хэргийн санааг зогсоож чадна.
- Картаар хийсэн аливаа гүйлгээг ЗӨВХӨН таны өмнө хийх ёстой. Хэрэв энэ ресторан бол зөөгч зөөврийн терминалаар хангах шаардлагатай.
- Банкны яаралтай тусламжийн дугаарыг бичих ёстой (эсвэл цээжээр мэдэж болно). Үүнээс гадна төлбөрийн системтэй шууд холбогдож картыг хааж болно.
- Бороотой өдөр бэлэн мөнгө эсвэл нөөц карт авч яваарай.
Гадаадад хуванцар картаар төлбөр хийх нь тохиромжтой бөгөөд ихэвчлэн ашигтай байдаг, учир нь зээлийн карт эзэмшигчид олон тооны урамшуулал, хөнгөлөлт эдлэхийг урьж, импортын мөнгийг мэдүүлэх шаардлагагүй. Та зөвхөн тодорхой дүрмийг дагаж, төлбөрийн хэрэгслийг чадварлаг сонгох хэрэгтэй.
Өнөөдөр Сбербанк бол Оросын тэргүүлэгч банк бөгөөд өөрийн хөрөнгө болон одоо байгаа үйлчлүүлэгчдийнхээ тоогоор өрсөлдөгчдөөсөө хамаагүй илүү юм. Тиймээс гадаадад ч гэсэн энэ зээлийн байгууллагын салбарууд маш их алдартай байгаад хэн ч гайхдаггүй. Бараг аль ч улс оронд та Сбербанкны оффис, төлөөлөгчийн газрыг олж болно. Энэ нь эргээд ОХУ-аас гадуур амралтаа өнгөрөөхийг илүүд үздэг жуулчид, аялагчдад хязгааргүй боломжийг олгодог. Гэсэн хэдий ч гадаадад Сбербанкны картаар төлбөр хийх боломжтой эсэх, энэ журмыг хэрхэн хамгийн сайн хийх талаар хүн бүр мэддэггүй. Бэлэн мөнгө авахад хураамж байгаа юу
Жуулчдад газрын зураг яагаад хэрэгтэй вэ?
Аялагч богино амралтаар явах эсвэл багц аялалд явахыг илүүд үздэг эсэхээс үл хамааран ямар ч тохиолдолд тэр дор хаяж хэдэн банкны карт авах хэрэгтэй. Эдгээр нь зөвхөн тав тухтай байдал, төлбөр тооцоо хийхэд төдийгүй хүний санхүүгийн тодорхой аюулгүй байдалд зайлшгүй шаардлагатай.
Ямар ч жуулчин мөнгө алдаж болно, эсвэл хулгайлж болно гэдгийг та ойлгох хэрэгтэй. Нэмж дурдахад зээлийн картууд нь машин түрээслэх эсвэл зочид буудал захиалахад ашиглахад илүү тохиромжтой. Ийм нөхцөлд ихэвчлэн тодорхой хадгаламж шаардлагатай байдаг. Үүний ачаар та аяллын туршид шаардлагатай хэмжээний мөнгийг царцаах боломжтой. Нэмж дурдахад өнөөдөр бэлэн мөнгө буцааж өгөх сонголт бий. Энэ нь картыг худалдан авалт хийхдээ төлбөрийн тодорхой хэсгийг данс руугаа буцаах боломжтой гэсэн үг юм. Энэ нь ихэнх тохиолдолд маш ашигтай байдаг.
Би гадаадад Сбербанкны картаар төлбөр хийж болох уу?
Мэдээж хэрэг тийм. Оросын банкны аль ч хуванцар картыг гадаадад амжилттай ашиглаж болно гэдэг нь хэнд ч гайхах зүйл биш юм. Гэсэн хэдий ч бяцхан гаджетыг хавсаргасан төлбөрийн системийг авч үзэх нь зүйтэй.

Жишээлбэл, өнөөдөр Мир карт ОХУ-д гарч ирэв. Иргэдэд олон талаараа маш тохиромжтой. Хэрэв энэ төлбөрийн системд хамаарах бол би гадаадад Сбербанкны картаар төлбөр хийж болох уу? Үгүй Үүнийг зөвхөн дотооддоо ашиглах боломжтой. Энэ нь гадаадад идэвхгүй болно.
Тус тусад нь карт болон визийг авч үзэх нь зүйтэй. Та гадаадад ийм Сбербанкны картаар төлбөр хийх боломжтой. Гэсэн хэдий ч эдгээр карт тус бүр нь тодорхой валютыг хариуцдаг гэдгийг санах нь зүйтэй. Жишээлбэл, "Виза" -аар дамжуулан та америк доллар, "Мастер карт" -ын тусламжтайгаар евро хүлээн авах боломжтой. Гэсэн хэдий ч Оросын цөөн тооны иргэд дебит картандаа гадаад валют хадгалдаг. Энэ тохиолдолд та бухимдах хэрэггүй, учир нь та гадаадад рубльтэй амархан төлбөр хийх боломжтой.
Гадаадад Сбербанкны картаар тооцоо хийх жишээг авч үзэх нь зүйтэй. Тодорхой зээлийн карт эзэмшигч Парис руу аялахаар шийдсэн гэж бодъё. Олон нэрийн дэлгүүрийн нэгэнд алдартай брэндийн гоёмсог зангиа түүнд таалагдсан. Аялагчид шаардлагатай хэмжээний бэлэн мөнгө байгаагүй. Гэсэн хэдий ч тэрээр Сбербанкны картанд шаардлагатай мөнгөтэй байсан. Энэ тохиолдолд төлбөрийн үйл явц дараах байдалтай байж болно. Нэгдүгээрт, төлбөрийн систем нь өөрийн системээс хамаарч валютыг шилжүүлдэг. Үүний дараа одоогийн ханшийг үндэслэн хүлээн авсан дүнг рубль болгон хөрвүүлж, аялагчийн хувийн дансанд эдгээр мөнгийг зохих блоклодог.
Энэ нь нэлээд төвөгтэй сонсогдож байгаа ч практик дээр бүх зүйл санагдсанаас хамаагүй хялбар байдаг. Хамгийн гол нь карт нь үнэхээр шаардлагатай хэмжээний мөнгө, мөн комиссыг төлөхөд шаардлагатай мөнгөтэй байх явдал юм.
Энэ тохиолдолд хөрвүүлснээр мөнгө алдаж болно гэдгийг хэн ч ойлгож байгаа.
Гадаадад бэлэн мөнгө авахад ямар шимтгэл төлдөг вэ
Гадаадад Сбербанкны картаар төлбөр хийх боломжтой эсэх талаар бодоход хүн бүр энэ асуудлыг хамгийн түрүүнд сонирхож байна.

Гадаадын АТМ ашиглах нь тийм ч ашигтай бизнес биш гэдгийг шууд хэлэх хэрэгтэй. Асуудал нь ийм гүйлгээнд нэлээд гайхалтай комисс томилогддог явдал юм. Жишээлбэл, Европын зарим АТМ нь хүлээн авсан дүнгийн 3% -ийн шимтгэлийн доод хязгаартай байдаг. Гэхдээ үүнтэй зэрэгцэн илүү төлбөрийн хэмжээ 12 евро эсвэл доллараас бага байж болохгүй. Мэдээжийн хэрэг, энэ арга нь тийм ч ашигтай биш юм.
Энэ тохиолдолд тохирох терминал эсвэл интернетээр дамжуулан бараагаа төлөх нь илүү тохиромжтой. Ийм байдлаар гадаадад Сбербанкны картаар төлбөр хийх нь илүү тохиромжтой. Энэ тохиолдолд илүү төлбөр хамгийн бага байх болно.
Гадаадад ашиглахын тулд аль картыг нээх нь дээр
Зээлийн картыг Visa болон Master Card төлбөрийн системд холбож, ОХУ-аас гадуур ашиглах боломжтой. Гэсэн хэдий ч Сбербанкны аль картыг гадаадад төлөх боломжтой болохыг анхаарч үзэх нь зүйтэй. Баримт нь зарим гадаадын АТМ-ууд тусгай хамгаалалтын чип суулгаагүй зээлийн картыг хүлээн авахаас эрс татгалздаг. Тиймээс ийм төрлийн карт нээхийг зөвлөж байна. Тэдгээрийг олгохын тулд гадаад паспорт эсвэл ОХУ-ын энгийн паспортыг өгөхөд хангалттай.
Хэрэв бид Сбербанкны одоогийн хөтөлбөрүүдийн талаар ярих юм бол өнөөдөр үйлчлүүлэгчид зээлсэн мөнгөө хүүгүй төлөх боломжтой зээлийн карт авах боломжтой. Дүрмээр бол төлбөрийн хугацаа 50 хоног байна. Энэ нь жуулчин гадаадад байхдаа мөнгөө зарцуулж, нэг сар хагасын дотор шимтгэлээ алдахгүйгээр буцаан олгох боломжтой гэсэн үг. Энэ сонголтыг олон аялагчид амжилттай ашигладаг. Энэ тохиолдолд гадаадад Сбербанкны картаар төлбөр хийхдээ энэ болон бусад худалдан авалтад хангалттай мөнгө байхгүй болно гэж санаа зовох хэрэггүй болно. Гэсэн хэдий ч 50 хоногийн хязгаарыг мартаж болохгүй.
Зээлийн картанд зарцуулах онцлог
Гадаадад байхдаа АТМ-аас зөвхөн тухайн улсад хүчинтэй мөнгөн тэмдэгтийг хүлээн авах боломжтой байдаг нь хэнд ч нууц биш. Энэ тохиолдолд хүлээн авсан хөрөнгийг хөрвүүлэх нь тухайн үеийн ханшийг харгалзан хийгддэг. Энэ нь 1 цагийн дотор хэд хэдэн удаа өөрчлөгдөх боломжтой гэдгийг мэддэг.

Үүний зэрэгцээ мөнгө хөрвүүлэх үйл явц хэд хэдэн үе шаттайгаар явагддаг. Нэгдүгээрт, мөнгийг тодорхой төлбөрийн системд ашиглаж болох тусгай дансны нэгжид шилжүүлдэг. Үүний дараа л тэд хоёр дахь удаагаа өгөгдсөн бөгөөд аль хэдийн дотоодын мөнгөн тэмдэгтийн хэлбэрийг авдаг.
Хэрэв та гадаадад Сбербанкны рублийн картаар төлбөр хийх юм бол, дүрмээр бол нэг хөрвүүлэх процедурын хувьд татан авалтын үнийн дүнгийн 1% -ийг авдаг. ОХУ-ын нутаг дэвсгэрт бэлэн мөнгө авахын тулд зээлийн карт ашиглахдаа нийт дүнгийн 3% -ийг төлөх шаардлагатай болно гэдгийг анхаарч үзэх нь зүйтэй. Хэрэв бид Европын тухай ярих юм бол энэ тохиолдолд хувь хэмжээ 4% хүртэл нэмэгддэг.
Гэсэн хэдий ч үл хамаарах зүйлүүд байдаг. Жишээлбэл, хэрэв жуулчин Словак, Турк, Серби, Унгар болон бусад муж руу явбал тэдний нутаг дэвсгэр дээр гадаадын Сбербанкны АТМ ашиглаж болно. Энэ тохиолдолд комиссын хэмжээ мөн 3% байх болно.
Сбербанкны дебит картын онцлог
Хэрэв бид гадаад улсын нутаг дэвсгэрт ердийн цалин эсвэл энгийн карт ашиглах талаар ярих юм бол энэ тохиолдолд хөрвүүлэлтийг Төв банкны ханшаар хийх болно. Бэлэн мөнгө авахын тулд та өөр 1% төлөх шаардлагатай болно, гэхдээ зөвхөн гадаад улсын нутаг дэвсгэрт ижил банкны АТМ ашигладаг бол. Нэмж дурдахад, аяллын үеэр бэлэн мөнгө буцааж авах хөтөлбөр ажиллах бөгөөд үүний ачаар үйлчлүүлэгч 0.5% -ийг "Баярлалаа" гэж хүлээн авах болно. Ийм картын үйлчилгээний өртөг нь 1 жилийн хугацаанд 750 рубль, дараагийнх нь 450 рубль юм. Та мөн SMS мэдэгдлүүдийг холбож болно, энэ нь сард 60 рубль болно. Энэ тохиолдолд бэлэн мөнгө авахдаа алдагдал нь ердөө 2.5 хувь байх болно.

Зээлийн үйлчилгээний онцлог
Гадаадад Сбербанкны картаар төлбөр хийх боломжтой эсэх талаар ярихдаа энэ төрлийн бяцхан төхөөрөмжийн онцлог шинж чанарыг анхаарч үзэх нь зүйтэй юм. Өмнө дурьдсанчлан, энэ тохиолдолд жуулчид нэмэлт шимтгэл авахгүйгээр банкны мөнгийг 50 хоногийн турш ашиглах боломжтой. Хэрэв бид ОХУ-аас гадуур хөрвүүлэх тухай ярих юм бол Төв банкны ханшаар энэ нь 2% байна. Мөн бэлэн мөнгө буцааж авах бөгөөд энэ нь 0.5% байх болно.
Гэсэн хэдий ч зээлийн карт ашиглахдаа бэлэн мөнгө авахдаа аль хэдийн 4% төлөх шаардлагатай болно. Үүний зэрэгцээ үйлчлүүлэгч АТМ-ээс дор хаяж 390 рубль авах боломжтой гэсэн хязгаарлалт байдаг. Нөгөөтэйгүүр, SMS дохиолол нь үнэ төлбөргүй байдаг. Гэхдээ ямар ч тохиолдолд зээлийн карт ашиглах нь ашиг багатай байдаг.
Сбербанкны гадаад дахь төлөөлөгчийн газрууд
Хэдийгээр энэ нь ОХУ-ын гол банк боловч дэлхийн бусад олон оронд маш их алдартай. Өнөөдрийн байдлаар тус зээлийн байгууллагын 22 гаруй төлөөлөгчийн газар нээгдээд байна. Казахстанд анх удаа оффисууд гарч ирсэн боловч дараа нь Сбербанк ТУХН-ийн орнуудыг эзэмшсэн. 2010 онд аль хэдийн энэ банк Европын зах зээлд нэвтэрсэн.
Түүний ихэнх төлөөлөгчдийг Германаас олж болно. Энэ нь жуулчдад маш ашигтай, учир нь тэд АТМ-аас бэлэн мөнгө авахдаа хөнгөлөлттэй үнээр ашиглах боломжтой.
Гэсэн хэдий ч зөвхөн Сбербанкны картыг гадаадад ашиглах боломжтой эсэхийг анхаарч үзэх нь зүйтэй. Мөн та гэнэтийн нөхцөл байдлыг хэрхэн даван туулахаа мэддэг байх хэрэгтэй. Тэдгээрийн хамгийн түгээмэлийг авч үзье.
Карт хулгайд алдсан эсвэл алга болсон тохиолдолд яах вэ
Зарим аялагчид гадаадад байхдаа мөнгөө хулгайд алдах тохиолдол гардаг. Хэрэв энэ нь зээлийн картанд тохиолдсон бол юуны өмнө та банкны дуудлагын төв рүү залгаж, ажилтнуудад энэ мэдээллийг мэдэгдэх хэрэгтэй. Жуулчны хэн болохыг тодруулсны дараа мөнгө болон картыг өөрөө хаадаг.
Мөн гадаадад байхдаа Сбербанкны салбар дээр байгаа бол очиж блок асууж болно. Түүнчлэн гадаадын төлөөлөгчийн газарт хүсэлт гаргасан үйлчлүүлэгч хувийн дансанд байгаа бүх мөнгөө бэлнээр авах эрхтэй. Гэсэн хэдий ч, энэ шаардлагыг биелүүлэхийн тулд теллер нь үйлчлүүлэгчийн гарын үсэгтэй өргөдөл гаргах шаардлагатай бөгөөд энэ нь алдагдсан зээлийн картын сүүлийн 4 оронтой тоог зааж өгөх болно.
Урьдчилан сэргийлэх арга хэмжээ
Аялал жуулчлалын өмнө заавал анхаарч үзэх хэрэгтэй хэдэн ашигтай зөвлөмжийг авч үзэх нь зүйтэй юм. Аюулгүй байдалд орохгүйн тулд аяллын өмнө хамгийн ойрын Сбербанкны оффис дээр очиж, үйлчлүүлэгч аялал хийхээр төлөвлөж байгаа талаар байгууллагын ажилтнуудад мэдэгдэх нь дээр. Баримт нь бараг бүх картыг дагаж мөрддөг. Хэрэв зээлийн карт ОХУ-ын хилийг давсан нь анзаарагдсан бол үүнийг хулгай гэж ойлгож болох бөгөөд энэ тохиолдолд банк үүнийг аюулгүйгээр тоглохыг илүүд үздэг бөгөөд заримдаа хувийн дансанд мөнгө хаадаг. Энэ блокыг арилгахын тулд та зээлийн байгууллагын утсанд залгаж, хувийн мэдээллээ өгч, блокоос гаргахыг хүсэх шаардлагатай.
Гадаадад Сбербанкны картаар төлбөр хийх нь ашигтай юу?
ОХУ-аас гадуур гадаад валютын данс ашиглах нь хамгийн тохиромжтой. Холбогдох картууд нь нэмэлт хөрвүүлэлтгүйгээр бэлэн мөнгө авах боломжийг танд олгоно. Хэрэв данс нь еврогоор байгаа бөгөөд үйлчлүүлэгч нь ЕХ-нд байрладаг бол тэрээр зөвхөн АТМ ашиглах төлбөрийг төлнө.
Гэсэн хэдий ч, энэ тохиолдолд та Орост валют худалдаж авахдаа илүү их мөнгө төлөх шаардлагатай хэвээр байна.
Эцэст нь
Сбербанкны карт нь гадаадад хүчинтэй бөгөөд бэлэн мөнгө авах боломжтой. Гэсэн хэдий ч комиссоос зайлсхийх нь бараг боломжгүй юм. Гэхдээ та илүү төлбөрийн хэмжээг мэдэгдэхүйц бууруулж чадна. Зээлийн картууд тийм ч ашигтай биш тул зөвхөн нөөцөд авах нь дээр.
Унших хугацаа: 6 минут 18 секунд
Гадаадад явахдаа бидний хүн нэг бүр логик асуулттай байдаг: гадаадад төлбөр хийхдээ аль хуванцар картыг сонгох вэ? Хэн нэгэн ийм асуултанд огтхон ч гайхдаггүй, харин бэлэн мөнгө илүүд үздэг. Энэ тохиолдолд бүх зүйл энгийн бөгөөд ойлгомжтой байдаг: солилцооны газар мөнгөө сольж, яв.
Картын хувьд олон нэмэлт асуулт гарч ирдэг: аль банк сонгох, аль системийн карт, аль валют болон бусад олон зүйлийг бид энэ нийтлэлд нарийвчлан шинжлэхийг хичээх бөгөөд нийтлэлийн төгсгөлд бид хамгийн их хариулах болно. Түгээмэл асуултууд.
Картын ашиг тус: давуу болон сул талууд
Газрын зураг ашиглах нь давуу болон сул талуудтай. Хэн нэгэнд бэлэн мөнгө (бэлэн мөнгө) хийх нь илүү тохиромжтой бөгөөд ойлгомжтой байдаг - тэд ирсэн, төлсөн, мөнгө хүлээн авсан, үүнээс гадна зардлаа хянах нь илүү хялбар байдаг.
Давуу тал нь бэлэн мөнгөний сул талтай адил юм - хэрэв карт хулгайлагдсан бол түүнээс мөнгө авах нь нэлээд хэцүү ажил байх болно, гэхдээ таны мөнгө хадгалагдах болно, гэхдээ тэдгээрт нэвтрэх эрх тодорхой хугацаанд хязгаарлагдах болно. Хоёрдахь давуу тал бол төлбөрийн хялбар байдал, ялангуяа өндөр хөгжилтэй орнуудад автобусны төлбөрийг төлөх эсвэл метроны тасалбар худалдаж авахад тохиромжтой мөнгөн дэвсгэрт хайх шаардлагагүй болно. Өөр нэг давуу тал нь импортын валютыг мэдүүлэх шаардлагагүй бөгөөд энэ нь 10,000 евро (тэнцэх) -ээс дээш мөнгөн тэмдэгтэд хамаарна.
10 мянган еврогоос дээш дүн нь тухайн улс руу экспортлох, импортлохдоо (ОХУ, Украин, Беларусь, ЕХ-ны орнууд) бичгээр мэдэгддэг.
Бас нэг чухал биш банкны картууд - хэрэв та гэнэт мөнгө зарцуулсан бол найз нөхөд, хамаатан садан тань таны карт руу мөнгө шилжүүлэх боломжтой болно.
Гадаадад ямар банкны картууд хүчинтэй вэ?
Бид энд Оросын системийн бүртгэлийг цуцлахгүй, учир нь гадаадад аялахдаа картаар төлбөр хийх боломж байхгүй бөгөөд тэдгээр нь зөвхөн хуванцар хэсэг болж хувирдаг (зөвхөн хэсэгчлэн үнэн, дэлхийн картаар төлбөр хийх боломжтой тул эцэст нь энэ талаар илүү дэлгэрэнгүй ярих болно. нийтлэл). Төлбөрийн системийн дэлхийн тэргүүлэгч хоёрыг хүн бүр сайн мэддэг - Visa болон Mastercard.
Визийг дэлхийн 200 гаруй улс оронд төлбөр тооцоогоор хүлээн авдаг. 2000-аад оны эхээр VISA нь дэлхийн төлбөрийн картуудын бараг 60 хувийг эзэлж байсан бөгөөд MasterCard-ийн гол өрсөлдөгч нь зах зээлийн 26 хувийг эзэмшдэг байсан бол 2010 он гэхэд гүйлгээнд байгаа найман тэрбум картаас ийм уялдаа холбоотой байв. , 29.2% нь China UnionPay байсан бол Visa-ийн эзлэх хувь 28.6% болж буурсан байна. Гэвч China UnionPay-ийг Хятадын дотоодын зах зээлд зориулан бүтээснээс хойш Америкийн төлбөрийн систем олон улсын төлбөр тооцоог тэргүүлэгч хэвээр байна. Өнөөдөр 20 сая гаруй жижиглэн худалдааны цэг, үйлчилгээний салбар гэх мэтээр "виз"-ээр төлбөр хийх боломжтой.
Хэрэв та алт гэх мэт давуу эрхтэй карт эзэмшигч бол нэмэлт хөнгөлөлтөд найдаж болно. Дэлхий даяарх олон худалдаа, жижиглэн худалдааны байгууллагууд Visa болон Mastercard хөнгөлөлтийн клубын гишүүд юм. Онгоцны тийз худалдаж авах, байшин, машин түрээслэх гэх мэт нэмэлт урамшуулал эсвэл оноо авах боломжтой.
Visa болон MasterCard хоёрын гол ялгаа
Visa болон MasterCard төлбөрийн системийн үндсэн валют нь ам.доллар бөгөөд энэ валютаар дамжуулан валют хөрвүүлэх үйл ажиллагаа явагдана гэсэн үг. Гэхдээ үргэлж биш. Mastercard төлбөрийн системийн хувьд хэрэв худалдан авалтыг еврогоор хийсэн бол хөрвүүлэлт нь төлбөрийн системийн ханшаар шууд рубльд хийгдэх ба хэрэв карт евро бол хөрвүүлэлт хийхгүй. Гэхдээ бид дахин давтан хэлье - энэ нь үргэлж тийм биш бөгөөд банк болон төлбөр хийсэн газруудаас хамаарна.
Рублийн данстай Visa болон Mastercard картуудаар гадаадад гүйлгээ хэрхэн явагдаж байна
Хүснэгтийн мэдээлэлд үндэслэн дүгнэж болно Европт MasterCard ашиглах нь дээр, гэхдээ АНУ-д Visa карттай. Валют хөрвүүлэх үйл ажиллагаа хэдий чинээ бага байна, төдий чинээ бага хэмжээний шимтгэл алдах болно.
Хэрэв та тэр даруй валютаар данс нээлгэх юм бол энэ тохиолдолд хөрвүүлэлт бага байх болно. Практикт энэ нь дараах байдалтай харагдаж байна.
| Валютын данс | Үйл ажиллагааны зарчим |
| доллар |
Жишээлбэл, АНУ-д та Visa долларын картаар худалдан авалт хийхээр шийдсэн - үйл ажиллагаа нь хөрвүүлэлтгүйгээр явагдах болно. Mastercard долларын карттай бол үйл ажиллагаа нь хөрвүүлэлтгүйгээр явагдана. |
| евро |
Евро дахь данс нь Европын орнуудад төлбөр тооцоо хийхэд тохиромжтой сонголт байх болно. Бусад улс оронд төлбөр тооцоо хийх үед еврог долларт хөрвүүлэх үйл явц явагдана. Та еврогоор төлдөг Италид амрахаар очсон гэж бодъё. Бид ресторанд очоод картаар төлбөрөө хийхээр шийдсэн: Хөрвүүлэлтгүй Mastercard (Raiffeisen Bank болон Home Credit). Визний хөрвүүлэлт: EUR->USD->EUR. |
| Рубль/Гривен |
Рубль эсвэл гривен данстай бол бүх зүйл энгийн, ямар ч байсан дотоодын мөнгөн тэмдэгт рүү хөрвүүлэх болно. Та гадаадад аль улсад төлбөр төлж байгаагаа харж, хөрвүүлэлтийг бага алдахын тулд төлбөрийн зөв системийг сонгох хэрэгтэй. |
Еврог ашигладаг Евро бүсэд зочлохын тулд бид картыг Евро, хэрэв АНУ-д байгаа бол АНУ доллараар нээлгэхийг зөвлөж байна. Хэрэв та бусад улс орнуудад (Турк, Тайланд, Энэтхэг, Египет гэх мэт) очвол доллараар нээх нь хамгийн сайн арга юм, учир нь олон хөрвүүлэлтүүд дамждаг.
Бид доор бичих болно, бүхэл бүтэн улс орнууд, дэлгүүрүүд олон улсын төлбөрийн системийн аль нэгийг нь хүлээн зөвшөөрдөггүй тохиолдол байдаг тул хэд хэдэн сонголттой байх нь хамгийн сайн арга юм.
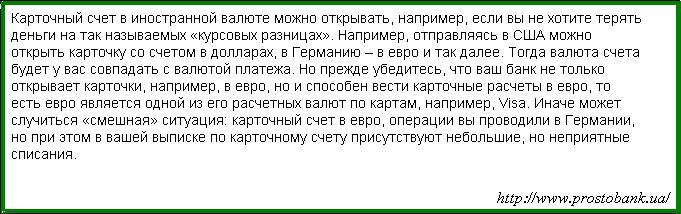
Валютын данс нээх нь үргэлж ашигтай байдаггүй гэдгийг тэмдэглэх нь зүйтэй. Ихэнх тохиолдолд аялагчид гадаадад төлбөр хийхдээ энгийн рублийн дебит эсвэл кредит карт ашигладаг. Үнэн хэрэгтээ, валютын картыг нөхөхийн тулд та рубльээ валютаар солих шаардлагатай бөгөөд ямар ч тохиолдолд ханшийн зөрүүг алдах болно.
Аль банкийг сонгох вэ?
Карт сонгоход тань туслах хамгийн чухал шалгуур бол хил дамнасан төлбөрийн хураамж, банкны шимтгэл юм.
Хил дамнасан төлбөр- гадаадад хуванцар картаар төлбөр хийх. Энэ нь тухайн картыг олгосон улсаас гадуур.
Хамгийн сэтгэл татам нөхцөлүүд нь: Сбербанк, Тинкофф, Россельхозбанк, RNCO "Төлбөрийн төв"-ийн эрдэнэ шишийн карт..
Сбербанк
Сбербанк нь зөвхөн Visa картаар гадаадад төлбөр тооцоо хийхдээ шимтгэл авдаг бөгөөд Electron болон Classic картуудын хувьд энэ үзүүлэлт 1.5%, Visa Platinum картын хувьд 1%, "алт" - 1.25% байна. Mastercard төлбөрийн хувьд хил дамнасан төлбөрт ямар ч шимтгэл байхгүй.
Россельхозбанк
Россельхозбанк нь хил дамнасан төлбөрийн хамгийн бага шимтгэлийн нэг юм - 0.75%. Төлбөрийг рублийн төлбөрийн системийг Төв банкны ханшаар гадаад валют болгон хөрвүүлэх, түүнчлэн Оросын Хөдөө аж ахуйн банкнаас 0.75% -ийн нэмэлт суутгал хийх замаар төлдөг.
Дэлхий даяар ашиглах боломжтой Visa Classic эсвэл MasterCard Standard гэх мэт Россельхозбанкны хувийн картыг нээхэд хангалттай.
эрдэнэ шиш
Интернет дэх тоймуудаас харахад "Эрдэнэ шиш" картыг маш их магтаж байгаа бөгөөд Евросетийн салбар дээр 10 минутын дотор гардаг бөгөөд үнэ төлбөргүй байдаг. Mastercard World системийг хэлнэ. Картаа цэнэглэхэд хялбар бөгөөд гадаад дахь төлбөрийг Төв банк болон Mastercard системийн одоогийн ханшаар үргэлж хөрвүүлдэг.
АТМ-аас бэлэн мөнгө авахдаа 1% -ийн шимтгэл авдаг, гэхдээ 100 рубльээс багагүй байна. Мөн хил дамнасан төлбөрийн хувьд банк 0% авдаг. Энэ нь зөвхөн рублийг дотоодын мөнгөн тэмдэгт рүү хөрвүүлснээс болж гадаадад төлбөр хийх үед алдагдал хүлээдэг. Бэлэн мөнгөний боодол байгаа нь мэдээжийн хэрэг танд сонирхолтой байгаа бол комиссын алдагдлыг хэсэгчлэн арилгаж чадна.
200 рублийн хувьд та чиптэй хувийн карт гаргаж болно.
Тинкофф
Tinkoff-ийн дебит болон зээлийн картууд нь аялагчдын дунд түгээмэл байдаг бөгөөд VISA болон Mastercard сонголтуудыг ашиглах боломжтой. Төлбөрийг Төв банкны ханшаар хөрвүүлэх замаар төлдөг + хөрвүүлэлтийн 2% комисс.
Europlan-аас Mastercard World
2017 оны шинэчлэл: Харамсалтай нь энэ банк болон түүний бүтээгдэхүүнүүд байхгүй болсон.
Энэ нь мөн аялагчдын дунд түгээмэл хэрэглэгддэг карт юм. Ашигласан төлбөрийн систем нь Mastercard бөгөөд гадаад төлбөр, валют хөрвүүлэх комисс 0% байна. Гадаадад бэлэн мөнгө авахдаа 2% авах боловч 4% блоклох болно.
Хэрэв та үүнийг Орос улсад ашигладаг бол Mastercard системээр дэмжигдсэн аль ч АТМ-аас хүүгүй мөнгө авах боломжтой, гэхдээ мөнгө авах хэмжээ нь дор хаяж 5 мянган рубль байх ёстой.
ОХУ-ын 40 гаруй банкны тарифын дэлгэрэнгүй тайлбар, . Хүснэгт нь байнга шинэчлэгдэж, холбогдох мэдээллээр нэмэгддэг!
Гадаадад явахдаа шууд утсыг банк руугаа залгаж (вэб хуудаснаас авах боломжтой, хуванцар картаар авах боломжтой) аль улсад, хэзээ ашиглахаа анхааруулаарай. Үүнийг гадаадад төлбөр хийж эхлэхэд автомат блоклохгүйн тулд хийх ёстой. Олон банкууд гадаадад төлбөр хийхдээ хязгаарлалт тавьдаг бөгөөд хэрэв та эхлээд үүнийг арилгахгүй бол хаах магадлал өндөр байдаг.
- Гадаадад мөнгө татахад хязгаарлалт, хязгаарлалт байгаа эсэхийг олж мэдэх;
- Таныг таних бичиг баримттай байх, зарим тохиолдолд терминалаар дамжуулан төлбөр хийхдээ өгөх шаардлагатай болно;
- Хэрэв карт удаан хугацааны өмнө хийгдсэн бол түүний дуусах хугацааг шалгахаа бүү мартаарай.
- Гадаадад байхдаа та зөвхөн нэг хуванцар картанд найдаж болохгүй, олон улсын төлбөрийн систем бүрийн хэд хэдэн карт, бэлэн мөнгөтэй байхыг зөвлөж байна.
Энэ валютаар (доллар, евро) хадгаламжтай үед л карт нээх нь утга учиртай юм уу эсвэл Төв банкны ханшаас доогуур хөрвүүлэлттэй валютаар нөхөх боломжтой. Бусад тохиолдолд хамгийн хялбар арга бол ердийн рублийн картыг ашиглах явдал юм. Гэхдээ хялбар нь үргэлж ашигтай байдаггүй, үүнийг санаарай!
Алдартай асуултууд
Би гадаадад Сбербанкны картаар төлбөр хийж болох уу?
Та VISA болон MasterCard төлбөрийн системд хамаарах Сбербанкны дурын картаар төлбөрөө хийх боломжтой. Үл хамаарах зүйл бол "Нийгмийн", "Оюутан", "Моментум" зэрэглэлийн Maestro картууд юм.
Би гадаадад маэстро картаар төлбөр хийж болох уу?
Энэ нь таны банк болон аль улсад байгаагаас хамаарна. Maestro бол MasterCard-ийн дебит картын брэнд бөгөөд Европт ихэнх тохиолдолд ямар ч асуудал гарах ёсгүй. Гэхдээ тэд байж болно!
Ихэнхдээ цалин, тэтгэврийн картыг Маэстро ангилалд яг нарийн гаргадаг бөгөөд хүмүүс тэднийг аялалд авч явдаг. Гадаадад явахдаа өөр VISA эсвэл MasterCard карт/зээлийн карттай эсэхээ шалгаарай.
Maestro Momentum-ийг зөвхөн Орос улсад ашигладаг!
Би гадаадад Qiwi картаар төлбөр хийж болох уу?
Тийм ээ, учир нь тэд Visa төлбөрийн системд харьяалагддаг!
Гадаадад дэлхийн картаар хэрхэн төлөх вэ?
Дэлхийн төлбөрийн системийн картууд нь MasterCard болон Visa картуудын дотоодын аналог юм. Тэд гадаадад ажиллах болно, гэхдээ та Mir-JCB хамтран ажиллах үнэмлэхтэй байх ёстой. Энэ нь JCB төлбөрийг хүлээн авдаг дэлхийн төлбөрийн терминалуудын хооронд шууд зуучлагчийн үүрэг гүйцэтгэдэг. Энэ асуудлыг нарийвчлан судлаагүй байгаа тул зөвхөн Газпромбанк ийм карт гаргахыг дэмжиж байгаа бололтой.
Maestro нь ижил төстэй үйл ажиллагааны зарчимтай.