Банкны зээлийн хэрэгслүүд: үзэл баримтлал ба шинж чанарууд. Банкнаас аж ахуйн нэгжид зээл олгох онолын асуудлууд Зээл нь санхүүгийн хэрэгсэл болох
Лаборатория виноделияЛаборатория виноделияНэг буюу өөр журам, үйл ажиллагааг санхүүгийн хэрэгсэлтэй холбоотой гэж үзэх боломжийг олгодог хоёр онцлог шинж чанарыг ялгаж салгаж болно: үйл ажиллагааны үндэс нь санхүүгийн хөрөнгө, өр төлбөр байх ёстой; гүйлгээ нь гэрээний хэлбэртэй байх ёстой.
Хөрөнгө оруулалтын үйл ажиллагаа, үнэт цаасны зах зээл дэх хөрөнгө оруулалтын үйл явцыг ерөнхийд нь шинжлэхдээ санхүүгийн хэрэглүүрийн тухай ойлголтыг үндсэн нэр томъёонд оруулах шаардлагатай.
Олон улсын санхүүгийн тайлагналын стандартад санхүүгийн хэрэгсэл гэдэг нь нэг талын санхүүгийн хөрөнгө, нөгөө талд санхүүгийн өр төлбөр эсвэл өмчийн хэрэгсэл үүсэхэд нэгэн зэрэг бий болсон аливаа гэрээ юм.
Санхүүгийн хэрэгслийн тодорхойлолт нь зөвхөн санхүүгийн хөрөнгө, өр төлбөрийн өөрчлөлтөд хүргэдэг гэрээнүүдэд хамаарна. Эдгээр ангилал нь иргэний эрх зүйн бус, харин эдийн засгийн шинж чанартай байдаг.
Санхүүгийн хөрөнгөд дараахь зүйлс орно.
бэлэн мөнгө (гар дээрх бэлэн мөнгө, түүнчлэн төлбөр тооцоо, валют, тусгай дансанд);
өөр компаниас бэлэн мөнгө болон бусад санхүүгийн хөрөнгийг шаардах гэрээний эрх (жишээлбэл, авлага);
· харилцан ашигтай нөхцлөөр өөр компанитай санхүүгийн хэрэгслийг солилцох гэрээний эрх (жишээлбэл, бондын опцион);
өөр компанийн өмчийн хэрэгсэл (хувьцаа, хувьцаа). Санхүүгийн хариуцлага гэдэг нь гэрээгээр хүлээсэн аливаа үүрэг юм.
өөр компанитай санхүүгийн хэрэгслийг солилцох.
Хувьцааны хэрэгсэл гэдэг нь аж ахуйн нэгжийн дүрмийн санд оролцох арга хэлбэр юм.
Хөрөнгө оруулалтын үйл явцад өмчийн хэрэглүүрээс гадна тодорхой шинж чанартай өрийн санхүүгийн хэрэгсэл болох зээл, зээл, бонд чухал үүрэг гүйцэтгэдэг бөгөөд энэ нь эргээд эдгээр хэрэгсэл (зээлдүүлэгч) болон хэрэгслийг гаргагчдад зохих үр дагаварт хүргэдэг. эзэмшигчид (зээлдэгч).
Тиймээс бид нэг буюу өөр журам, үйл ажиллагааг санхүүгийн хэрэгсэлтэй холбоотой гэж үзэх боломжийг олгодог хоёр онцлог шинж чанарыг ялгаж салгаж болно.
· гүйлгээний үндэс нь санхүүгийн хөрөнгө, өр төлбөр байх;
Үйл ажиллагаа нь гэрээний хэлбэртэй байх ёстой.
Иймд санхүүгийн хэрэглүүрүүд нь тодорхойлолтоор нь гэрээ бөгөөд тэдгээрт нийцүүлэн ангилж болно. Бүх санхүүгийн хэрэгслийг үндсэн санхүүгийн хэрэгсэл ба дериватив гэсэн хоёр том бүлэгт хуваадаг.
Санхүүгийн анхдагч хэрэглүүр гэдэг нь аливаа санхүүгийн хөрөнгийг худалдан авах (худалдах) эсвэл хүргэх (хүлээн авах) баталгаатай хэрэглүүр бөгөөд үүний үр дүнд хэлцлийн талуудын санхүүгийн харилцан нэхэмжлэл үүсдэг. Өөрөөр хэлбэл, эдгээр гэрээг зохих ёсоор гүйцэтгэсний үр дүнд бий болох санхүүгийн хөрөнгийг урьдчилан тодорхойлсон байдаг. Ийм хөрөнгө нь мөнгө, үнэт цаас, авлага гэх мэт байж болно.
Санхүүгийн үндсэн хэрэгсэлд дараахь зүйлс орно.
Зээлийн гэрээнүүд
зээлийн гэрээ;
банкны хадгаламжийн гэрээ;
Банкны дансны гэрээ
мөнгөн нэхэмжлэлийн шилжүүлгийн эсрэг санхүүжилтийн гэрээ (факторинг);
Санхүүгийн түрээсийн гэрээ (түрээс);
баталгааны гэрээ, банкны баталгаа;
· өмчийн хэрэгсэл болон мөнгөн хөрөнгөнд суурилсан гэрээ.
Зээлийн гэрээ. Зээлийн гэрээний дагуу нэг тал (зээлдүүлэгч) нөгөө тал (зээлдэгч) -ийн өмчлөлд мөнгө эсвэл бусад зүйлийг шилжүүлж, зээлдэгч нь зээлдүүлэгчид ижил хэмжээний мөнгө (зээлийн дүн) эсвэл түүнтэй ижил хэмжээний бусад зүйлийг буцааж өгөх үүрэгтэй. түүний хүлээн авсан ижил төрлийн, чанартай зүйлс.
Зээлийн гэрээ нь зээлийн гэрээний тодорхой хувилбар бөгөөд зээлдүүлэгч нь банк эсвэл бусад зээлийн байгууллага юм. Үүний зэрэгцээ зээлийн гэрээ нь тодорхой шинж чанартай байдаг: зээлийн гэрээний зүйл нь зөвхөн мөнгө байж болно; Гэрээний заавал байх ёстой элемент бол зээлийг ашигласны хүү төлөх нөхцөл юм.
Банкны хадгаламжийн гэрээ. Банкны мөнгөн хадгаламжийн гэрээний дагуу нөгөө тал (хадгалагч) -аас хүлээн авсан мөнгөн дүнг хүлээн авсан нэг тал (банк) тогтоосон нөхцөл, журмын дагуу хадгаламжийн дүнг хүүгийн хамт буцаан өгөх үүрэгтэй. гэрээгээр. Ийм гэрээ нь мөн зээлийн гэрээний нэг төрөл бөгөөд хадгаламж эзэмшигч нь зээлдүүлэгч, банк нь зээлдэгчийн үүргийг гүйцэтгэдэг. Банкны хадгаламжийн гэрээ нь бараа (ажил, үйлчилгээ) төлбөр тооцооны гүйлгээг хийхийг зөвшөөрдөггүй бөгөөд гэрээний төгсгөлд хадгаламжийн дүнг зээлдүүлэгчид буцааж өгдөг.
Мөнгөний нэхэмжлэлийн шилжүүлгийн эсрэг санхүүжилтийн гэрээ (факторинг). Факторингын гэрээний дагуу нэг тал (санхүүгийн төлөөлөгч) нь үйлчлүүлэгчийн бараа бүтээгдэхүүн нийлүүлснээс (ажил гүйцэтгэснээс) үүссэн гуравдагч этгээдэд (зээлдүүлэгч) үүссэн мөнгөн нэхэмжлэлийн дагуу нөгөө тал (үйлчлүүлэгч) рүү мөнгө шилжүүлэх үүрэг хүлээнэ. эсхүл үйлчилгээ үзүүлэх) гуравдагч этгээдэд шилжүүлэх бөгөөд үйлчлүүлэгч энэхүү мөнгөн нэхэмжлэлийг санхүүгийн төлөөлөгчд шилжүүлэх үүрэг хүлээнэ.
Санхүүгийн түрээсийн (түрээсийн) гэрээ. Түрээсийн гэрээгээр түрээслүүлэгч нь түрээслэгчийн тогтоосон эд хөрөнгийг түр хугацаагаар эзэмшиж, ашиглуулахын тулд төлбөр төлж өмчлөх үүргийг хүлээнэ.
Батлан даалтын гэрээ, банкны баталгаа. Дээр дурдсан бүх гэрээнүүдийн нийтлэг зүйл бол тэдгээрийн гүйцэтгэлийн үр дүн нь талуудын хөрөнгө, өр төлбөрийн шууд өөрчлөлт юм. Хувьцааны хэрэгсэл ба мөнгө. Өмнөх ангилалд өмчийн хэрэгсэл, мөнгөн хөрөнгийг санхүүгийн хэрэгсэлд ангилдаг байсан.
Дериватив санхүүгийн хэрэгсэл гэдэг нь үндсэн хөрөнгийн зарим шинж чанарын өөрчлөлттэй холбоотой үндсэн хөрөнгийг олж авах (нийлүүлэх) эрхийг худалдан авах (худалдах) эсвэл орлого хүлээн авах (төлөх) боломжийг олгодог хэрэгсэл юм. Иймээс санхүүгийн үндсэн хэрэглүүрээс ялгаатай нь дериватив нь үндсэн хөрөнгөтэй шууд урьдчилан тодорхойлсон гүйлгээг илэрхийлдэггүй.
Санхүүгийн олон хэрэгсэл, тэдгээртэй хийсэн гүйлгээний үндэс нь үнэт цаас юм. Үнэт цаас гэдэг нь зөвхөн энэхүү баримт бичгийг танилцуулсны дараа хэрэгжих, шилжүүлэх боломжтой эд хөрөнгийн эрхийг тогтоосон хэлбэр, заавал дагаж мөрдөх дэлгэрэнгүй мэдээлэлд нийцүүлэн баталгаажуулсан баримт бичиг юм. Дериватив санхүүгийн хэрэгсэлд дараахь зүйлс орно.
· фьючерсийн гэрээ;
· форвард хэлцэл;
валютын своп;
Хүүгийн своп
санхүүгийн сонголтууд;
РЕПО үйл ажиллагаа;
баталгаа.
Форвард болон фьючерс хэлцэл нь бараа бүтээгдэхүүн эсвэл санхүүгийн хэрэгслийг ирээдүйд хүргэх, төлбөр тооцоо хийх зорилгоор худалдах, худалдан авах гэрээ юм. Форвард буюу фьючерсийн гэрээний эзэмшигч нь гэрээнд заасан нөхцлийн дагуу үндсэн хөрөнгийг худалдан авах (худалдах) болон (эсвэл) суурь хөрөнгийн үнийн өөрчлөлтөөс орлого олох эрхтэй. Тиймээс ийм гэрээ хэлэлцээрийн сэдэв нь үнэ юм.
Фьючерс гэрээ нь үндсэндээ форвард хэлцлийн хөгжил юм. Суурь хөрөнгийн төрлөөс хамааран фьючерс нь санхүүгийн болон түүхий эдийн гэж хуваагддаг.
Форвард болон фьючерсийн гэрээнүүд нь үндсэндээ хатуу хэлцлүүд гэж нэрлэгддэг, өөрөөр хэлбэл. эдгээр гэрээ тус бүр нь гэрээний талуудад заавал байх ёстой. Гэсэн хэдий ч эдгээр хоёр төрлийн гэрээ нь зорилгодоо ихээхэн ялгаатай байж болно. Форвард гэрээг ихэвчлэн үндсэн хөрөнгийг бодитоор худалдах (худалдан авах) зорилгоор байгуулдаг бөгөөд нийлүүлэгч болон худалдан авагчийг үнийн болзошгүй өөрчлөлтөөс даатгадаг. Хэлэлцээрийн гол сэдэл нь талуудын хэлцлийн үр дагаврыг урьдчилан таамаглах хүсэл эрмэлзэл юм. Фьючерсийн гэрээний хувьд ихэвчлэн үндсэн хөрөнгийг худалдах (худалдан авах) биш, харин үнийн өөрчлөлтөөс олох ашиг чухал байдаг. ирлээ. Тиймээс фьючерсийн гэрээ нь таамаглал, илүү их эрсдэлтэй байдаг. Нөгөөтэйгүүр, хеджийн шинж чанар нь форвард гэрээний илүү онцлог юм. Хеджинг (таамгийн эсрэг) гэдэг нь тусгай санхүүгийн хэрэгслийг худалдан авах, худалдах хэлцэл гэж ойлгогддог бөгөөд үүний тусламжтайгаар эрсдэлээс хамгаалагдсан объектын үнэ цэнийн өөрчлөлтөөс (хөрөнгө, өр төлбөр, гүйлгээ) учирсан хохирлыг хэсэгчлэн эсвэл бүрэн нөхдөг.
Үүнээс гадна фьючерс болон форвард хоёрын хооронд өөр ялгаа бий. Форвард хэлцлийг тодорхой огноогоор, фьючерс хэлцлийг гүйцэтгэлийн сартай нь "уях" бөгөөд гэрээнд заасан бараа, санхүүгийн хэрэгслийн үнийн өөрчлөлтийг бүх хугацааны туршид өдөр бүр хийдэг. гүйцэтгэсэн. Форвард гэрээг тодорхой зааж өгсөн, фьючерсийн гэрээг стандартчилсан. Өөрөөр хэлбэл аливаа форвард хэлцэл нь тодорхой үйлчлүүлэгчдийн хэрэгцээ шаардлагад нийцүүлэн хийгддэг. Тиймээс форвард хэлцлүүд нь голчлон биржээс гадуурх арилжааны объектууд байдаг бол фьючерс хэлцлүүд нь фьючерсийн бирж дээр арилжаалагддаг, i.e. фьючерсийн тогтмол хөрвөх чадвартай зах зээл байдаг. Тиймээс, хэрэв шаардлагатай бол худалдагч нь фьючерсээ эргүүлэн худалдаж авах замаар бараа, санхүүгийн хэрэгслийг хүргэх үүргээ үргэлж тохируулж болно. Фьючерсийн зах зээлийн үр ашиг, санхүүгийн тогтвортой байдал, найдвартай байдлыг зах зээлд оролцогчдыг бүртгэж, дансны төлөв байдалд нь хяналт тавьж, баталгааны сан (барьцаа хэлбэрээр) байршуулдаг клирингийн системээр хангадаг. фьючерсийн арилжаанд оролцсоноос олох хожлын (алдагдлын) хэмжээг тооцно. Бүх гүйлгээ нь гүйлгээний гуравдагч этгээд болох клирингийн (төлбөр тооцооны) төвөөр дамжин хийгддэг тул худалдагч, худалдан авагч хоёр бие биенийхээ өмнө хүлээсэн үүргээс шууд чөлөөлөгддөг боловч тус бүр нь төлбөр тооцооны төвийн өмнө хүлээсэн үүрэг хариуцлагатай байдаг.
Хамгийн өргөн тархсан фьючерсийн гэрээ нь хөдөө аж ахуйн бүтээгдэхүүн, металл бүтээгдэхүүн, нефтийн бүтээгдэхүүн, санхүүгийн хэрэгслийн худалдаа юм.
Опцион (сонгох эрх) гэдэг нь опционыг худалдагч (гаргагч) ба худалдан авагч (түүний эзэмшигч) хоёр талын хооронд байгуулсан гэрээ юм. Опцион эзэмшигч нь опционы нөхцөлд заасан хугацаанд гэрээг гүйцэтгэх, эсхүл түүнд худалдах (худалдах сонголт), гэрээг өөр этгээдэд худалдах, гэрээг гүйцэтгэхээс татгалзах эрхийг олж авдаг.
Опцион бол зах зээлийн эдийн засагт хамгийн түгээмэл санхүүгийн хэрэгслийн нэг юм. Албан ёсоор опцион нь фьючерсийн хөгжил боловч фьючерс болон форвард хэлцлээс ялгаатай нь опцион нь үндсэн хөрөнгийг худалдах (худалдан авах) шаардлагагүй бөгөөд энэ нь тааламжгүй нөхцөлд ихээхэн алдагдалд хүргэж болзошгүй юм.
Опционы онцлог нь үйл ажиллагааны үр дүнд худалдан авагч нь бодит санхүүгийн хөрөнгө, барааг олж авахгүй, харин зөвхөн худалдан авах (худалдах) эрхтэй болдог явдал юм. Үндсэн хөрөнгийн төрлөөс хамааран компанийн үнэт цаас, засгийн газрын өр, гадаад валют, түүхий эд, фьючерсийн гэрээ, хувьцааны индекс зэрэг хэд хэдэн төрлийн сонголтууд байдаг.
Компанийн хувьцааг давуу эрхтэйгээр худалдан авах эрх (хувьцааны сонголт) нь санхүүгийн тодорхой үүсмэл хэрэгсэл бөгөөд үүнийг нэвтрүүлэх нь хувьцаа эзэмшигчид хувьцаат компанид тавих хяналтын түвшинг нэмэгдүүлэх, хувьцааны ханш буурахтай тэмцэх хүсэл эрмэлзэлтэй холбоотой байв. нэмэлт хувьцаа гаргаснаар шинэ хувьцаа эзэмшигчид гарч ирснээр орлогын эзлэх хувь. Энэхүү үнэт цаас нь захиалгын үнийг тогтоосон үнээр худалдаж авах боломжтой хувьцааны тоог (эсвэл хувьцааны хэсгийг) заана. Үүнтэй төстэй журам нь жишээлбэл, хаалттай хувьцаат компанийг нээлттэй компани болгон өөрчлөхөд чухал юм. Үнэт цаас нь хөрөнгийн зах зээл дээр бие даан эргэлдэж байгаа тул хувьцааг давуу эрхтэй худалдан авах эрх нь зах зээлийн үнэ нь онолын үнээс эрс ялгаатай байж болох бөгөөд энэ нь юуны түрүүнд энэ компанийн хувьцааны хөрөнгө оруулалт татахуйц хөрөнгө оруулагчдын хүлээлттэй холбоотой юм. худалдан авах эрх, энэ тохиолдолд хөрөнгө оруулагчид нэмэлт орлого олох боломжтой. Энэ төрлийн санхүүгийн хэрэгсэл гаргаж байгаа компанийн хувьд гол ач холбогдол нь тус компанийн хувьцааг худалдан авах үйл явц эрчимжиж байгаатай холбоотой юм.
Баримт бичиг нь тодорхой хугацааны дотор тодорхой тооны санхүүгийн хэрэгслийг худалдан авах (худалдах) эрхийг олгодог үнэт цаас юм. Шууд утгаараа ордер гэдэг нь ямар нэгэн үйл явдлын баталгаа (энэ тохиолдолд санхүүгийн хэрэгслийг худалдах, худалдан авах) гэсэн үг юм. Тиймээс, баталгааг худалдан авах нь хөрөнгө оруулагчийн үзэж байгаагаар үнэт цаасны чанар, үнэ цэнэ хангалтгүй, эсвэл хэцүү байгаа тохиолдолд эрсдэлийг бууруулах хүсэл эрмэлзэл, болгоомжтой байх стратегийг хэрэгжүүлэх явдал гэж үзэж болно. тодорхойлох.
Хөрөнгийн зах зээл дээр янз бүрийн төрлийн ордерууд байдаг. Ердийн сонголт бол боломжит варрант эзэмшигч нь тодорхой тооны хувьцааг тодорхой үнээр, тодорхой хугацаанд худалдаж авах чадварыг олж авах явдал юм. Үүнээс гадна, ямар ч үед санхүүгийн хэрэгслийг худалдан авах боломжтой байнгын баталгаа байдаг. Баталгаат хугацаа, эргүүлэн авах үнэ байхгүй. Ордер нь эзэмшигчдээ хүү, ногдол ашиг авах эрхийг олгодоггүй бөгөөд эзэмшигч нь хувьцаа эзэмшигчээс ялгаатай нь шийдвэр гаргахад санал өгөх эрхгүй. Баримт бичгийг бусад санхүүгийн хэрэгсэлтэй нэгэн зэрэг гаргаж, улмаар хөрөнгө оруулалтын сонирхлыг нэмэгдүүлэх, эсвэл тэднээс тусад нь гаргаж болно. Ямар ч тохиолдолд тодорхой хугацааны дараа баталгаа нь бие даасан үнэт цаас болж эргэлдэж эхэлдэг - энэ тохиолдолд түүнтэй хийх боломжтой үйл ажиллагаа нь орлого, алдагдалд хүргэж болзошгүй юм. Харьцангуй богино хугацаанд олгодог худалдан авах эрхээс ялгаатай нь баталгаа нь хэдэн жилийн хугацаанд хүчинтэй байж болно. Дүрмээр бол ордерыг томоохон фирмүүд гаргадаг бөгөөд харьцангуй ховор байдаг - ихэвчлэн ордерыг гаргагч компанийн бонд гаргахтай хамт гаргадаг бөгөөд энэ нь зээлийн сонирхол татахуйц байдлыг хангаж, компанийн дүрмийн санг нэмэгдүүлэх боломжийг олгодог. баталгааны гүйцэтгэл.
Своп (солилцоо) - санхүүгийн зах зээлийн хоёр субьектийн хооронд өр төлбөр, хөрөнгө солилцох гэрээ, тэдгээртэй холбоотой эрсдэл, зардлыг бууруулах. Свопын хамгийн түгээмэл хэлбэр нь хүүгийн болон валютын своп юм. Своп нь хоёр үйлчлүүлэгч (аж ахуйн нэгж)-ийн хүчин чармайлтыг нэгтгэж, тус бүрийн зардлыг бууруулахын тулд хүлээн авсан зээлийн үйлчилгээнд хамрагдах боломжийг олгодог.
РЕПО үйл ажиллагаа - хөрөнгийн баталгаагаар үнэт цаас зээлэх, эсвэл үнэт цаасны эсрэг мөнгө зээлэх гэрээ. Энэ гэрээг үнэт цаасыг буцаан худалдан авах гэрээ гэж нэрлэдэг. Энэхүү гэрээ нь түүний оролцогчдын хувьд хоёр эсрэг үүрэг хүлээдэг - худалдах, худалдан авах үүрэг. Шууд РЕПО гүйлгээ нь талуудын аль нэг нь үнэт цаасны багцыг нөгөө талдаа урьдчилан тогтоосон үнээр эргүүлэн авах үүрэгтэйгээр худалдахыг хэлнэ. Дахин худалдан авалт нь анхны үнээс өндөр үнээр хийгддэг. Гүйлгээний ашигт байдлыг тусгасан үнийн зөрүүг ихэвчлэн жилийн хувиар илэрхийлдэг бөгөөд үүнийг РЕПО ханш гэж нэрлэдэг. Шууд РЕПО үйл ажиллагааны зорилго нь шаардлагатай санхүүгийн эх үүсвэрийг татах явдал юм. Урвуу РЕПО гүйлгээ нь багцыг буцааж худалдах үүрэгтэйгээр худалдан авах; ийм үйл ажиллагааны зорилго нь чөлөөт санхүүгийн эх үүсвэрийг хуваарилах явдал юм. РЕПО гүйлгээг ихэвчлэн засгийн газрын үнэт цаасаар хийдэг бөгөөд богино хугацааны гүйлгээ гэж ангилдаг - хэдэн өдрөөс хэдэн сар хүртэл. Тодорхой утгаараа буцаан худалдан авах гэрээг баталгаатай зээл гэж үзэж болно.
Санхүүгийн үндсэн хэрэгслүүдийн дүн шинжилгээ нь тэдгээрийн зорилгын талаар дараахь дүгнэлтийг гаргах боломжийг олгодог: санхүүгийн хэрэгслүүд нь дараахь дөрвөн үндсэн чиг үүргийг хэрэгжүүлэхэд зориулагдсан болно.
· эрсдэлээс хамгаалах;
· таамаглал;
· хөрөнгө оруулалтын үйл ажиллагааг оролцуулан санхүүжилтийн эх үүсвэрийг дайчлах;
· одоогийн шинж чанартай гүйлгээг хөнгөвчлөх (санхүүгийн үндсэн хэрэгслүүд давамгайлах).
Олон улсын санхүүгийн тайлагналын стандартад санхүүгийн хэрэгсэл гэдэг нь нэг талын санхүүгийн хөрөнгө, нөгөө талд санхүүгийн өр төлбөр эсвэл өмчийн хэрэгсэл үүсэхэд нэгэн зэрэг бий болсон аливаа гэрээ юм.
Санхүүгийн хэрэгслийн тодорхойлолт нь зөвхөн санхүүгийн хөрөнгө, өр төлбөрийн өөрчлөлтөд хүргэдэг гэрээнүүдэд хамаарна. Эдгээр ангилал нь иргэний эрх зүйн бус, харин эдийн засгийн шинж чанартай байдаг.
Иймд санхүүгийн хэрэглүүрүүд нь тодорхойлолтоор нь гэрээ бөгөөд тэдгээрт нийцүүлэн ангилж болно. Бүх санхүүгийн хэрэгслийг үндсэн санхүүгийн хэрэгсэл ба дериватив гэсэн хоёр том бүлэгт хуваадаг.
Санхүүгийн анхдагч хэрэглүүр гэдэг нь аливаа санхүүгийн хөрөнгийг худалдан авах (худалдах) эсвэл хүргэх (хүлээн авах) баталгаатай хэрэглүүр бөгөөд үүний үр дүнд хэлцлийн талуудын санхүүгийн харилцан нэхэмжлэл үүсдэг.
Дериватив санхүүгийн хэрэгсэл гэдэг нь үндсэн хөрөнгийн зарим шинж чанарын өөрчлөлттэй холбоотой үндсэн хөрөнгийг олж авах (нийлүүлэх) эрхийг худалдан авах (худалдах) эсвэл орлого хүлээн авах (төлөх) боломжийг олгодог хэрэгсэл юм.
1. Зимин А.И. Хөрөнгө оруулалт. - М .: "Хууль зүй" хэвлэлийн газар, 2006. - 256 х.
2. Шабалин А.Н. Хөрөнгө оруулалтын зураг төсөл. - М.: MFPA, 2004. - 139 х.
3. Ткаченко И.Ю. Хөрөнгө оруулалт. - М .: Мэдээллийн төв "Академи", 2009. - 240 х.
4. Ковалева В.В. Хөрөнгө оруулалт. – М.: Проспект, 2004. – 440 х.
Үзэл баримтлалыг тайлбарлах янз бүрийн арга байдаг "санхүүгийн хэрэгсэл". Хамгийн ерөнхий хэлбэрээр санхүүгийн хэрэгсэл гэдэг нь нэг аж ахуйн нэгжийн санхүүгийн хөрөнгө, нөгөө аж ахуйн нэгжийн санхүүгийн өр төлбөрийг нэгэн зэрэг нэмэгдүүлж байгаа аливаа гэрээ (гэрээ) юм. Хичээлдээ бид зөвхөн хувь хүмүүст - хувь хүмүүст зориулагдсан хэрэгслийг авч үзэх болно. Энэ тохиолдолд үг хэллэг нь иймэрхүү харагдах болно: санхүүгийн хэрэгслүүд нь санхүүгийн зах зээл дээр та (хувь хүн) болон өөр хүн (хувь хүн, хуулийн этгээд) хооронд гүйлгээ хийдэг арилжааны санхүүгийн баримт бичиг юм. Практикт энэ нь та зүгээр л гараас гарт бэлэн мөнгө шилжүүлээд зогсохгүй (энэ нь өөрийн эрсдэл, аюулгүй байдлын арга хэмжээнүүдийг агуулдаг) харин албан ёсны зах зээлд оролцогчид (банк, төлбөрийн систем) дамжуулан гүйлгээ хийж, үүнийг баримтжуулсан гэсэн үг юм.
1.1. Санхүүгийн хэрэгслийн ангилал.
Бүх төрлийн санхүүгийн хэрэгслийг тодорхой шинж чанараар нь ангилж болно. Гол нь тэдний ажиллаж байгаа зах зээл буюу санхүүчдийн хэлдгээр эргэлддэг.
1.1.1 Санхүүгийн зах зээлээр ангилах.
- Зээлийн зах зээлийн хэрэгслүүд- энэ бол мөнгө, тооцооны баримт бичиг (эдгээрт банкны картууд багтсан бөгөөд бид үүнийг 2-р хэсэгт илүү дэлгэрэнгүй авч үзэх болно);
- Сангийн хэрэгсэлшинэ зах зээл- төрөл бүрийн үнэт цаас;
- Валютын зах зээлийн хэрэгслүүд- гадаад валют, төлбөр тооцооны валютын баримт бичиг, түүнчлэн зарим төрлийн үнэт цаас;
- Даатгалын зах зээлийн хэрэгслүүд- даатгалын үйлчилгээ;
- Үнэт металлын зах зээл– нөөц бүрдүүлэх зорилгоор худалдан авсан алт (мөнгө, цагаан алт).
1.1.2. Гүйлгээний төрлөөр нь дараахь төрлийн санхүүгийн хэрэгслийг ялгадаг.
- Богино хугацаа(гүйлгээний хугацаа нэг жил хүртэл). Эдгээр нь мөнгөний зах зээл дээрх хамгийн олон тооны гүйлгээ юм.
- Урт хугацааны(гүйлгээний хугацаа нэг жилээс илүү). Үүнд: "мөнхийн" хугацаа нь тогтоогдоогүй. Хөрөнгийн зах зээл дээр үйл ажиллагаа явуулах (бид үүнийг авч үзэхгүй).
1.1.3. Санхүүгийн өр төлбөрийн шинж чанараас хамааран санхүүгийн хэрэгслийг дараахь төрлүүдэд хуваана.
- Дараа нь санхүүгийн өр төлбөр үүсэхгүй хэрэгслүүд (дараагийн санхүүгийн өр төлбөргүй хэрэгслүүд) . Дүрмээр бол эдгээр нь санхүүгийн гүйлгээний субьект бөгөөд худалдан авагчид шилжүүлснээр худалдагчаас нэмэлт санхүүгийн үүрэг хүлээхгүй (жишээлбэл, гадаад валютыг рублиэр зарах, алтан гулдмай гэх мэт).
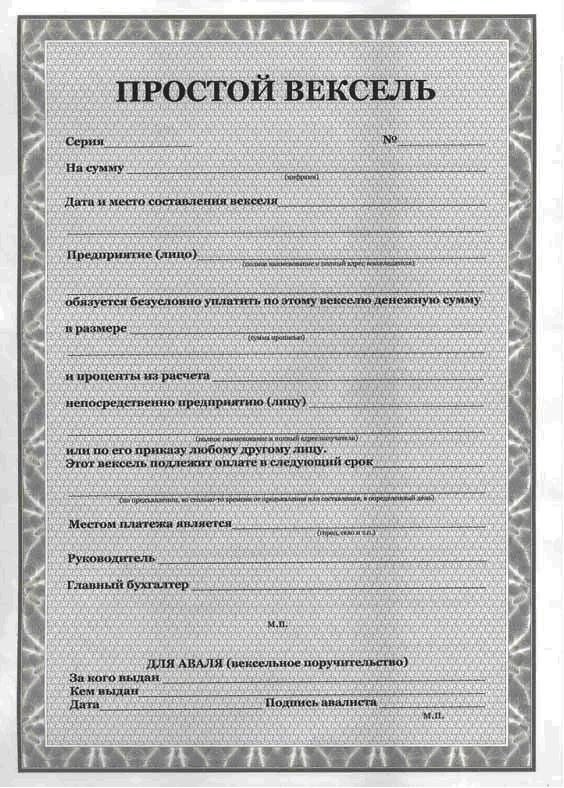
- Өрийн санхүүгийн хэрэгсэл . Эдгээр хэрэгслүүд нь буцаан олголт эсвэл хойшлуулсан төлбөрийн нөхцлөөр үнэ цэнэ (мөнгө, ерөнхий шинж чанараар тодорхойлогддог зүйл) шилжүүлэх, ихэвчлэн хүү төлөх замаар үүссэн янз бүрийн хуулийн этгээд, хувь хүмүүсийн хоорондын зээлийн эдийн засгийн харилцааг тодорхойлдог. Зээл олгох объектоос хамааран - түүхий эдийн капитал эсвэл мөнгө - зээлийн хоёр үндсэн хэлбэр байдаг: арилжааны (барааны) болон банкны. Худалдан авагч, худалдагч хоёрын хоорондын харилцаа бөгөөд зээлдэгч нь нэрлэсэн үнийг тогтоосон хугацаанд төлж, хүү хэлбэрээр нэмэлт төлбөр төлөх үүрэгтэй (хэрэв энэ нь өрийн санхүүгийн хэрэгслийн эргүүлэн авах боломжтой нэрлэсэн үнэд ороогүй бол). Өрийн санхүүгийн хэрэгслийн жишээ бол бонд (Латин obligatio - үүрэг) - хувьцаат компаниуд болон төрөөс өрийн үүрэг болгон гаргасан үнэт цаас юм. О нь үнэт цаасыг худалдан авахад өөрийн өмчлөгч хөрөнгө оруулсан болохыг баталж, улмаар түүнийгээ өрийн үүрэг болгон төлж барагдуулах эрхтэй бөгөөд О.-г олгосон байгууллага түүн дээр заасан нэрлэсэн үнээр нөхөн төлөх үүрэгтэй. Энэ нөхөн төлбөрийг гэтэлгэл гэж нэрлэдэг. О. нь хувьцаанаас (харна уу) ялгаатай нь түүний өмчлөгч нь хувьцаат компанийн гишүүн биш, санал өгөх эрхгүй. Үнэт цаас гаргагч нь О.-г гаргахдаа урьдчилан тогтоосон хугацаанд эргүүлэн төлөхөөс гадна О.-ийн нэрлэсэн үнийн дүнгийн тодорхой хувийг буюу орлогоос хожсон буюу О.-д купон төлөх, үнэт цаасны төлбөрийг төлөх үүрэгтэй. Герман хэл: Wechsel - солилцох) - зээлдэгч (шээгээ татагч) нь зээлдүүлэгч (вексель эзэмшигч) -д олгосон, зээлдэгчээс болзолгүй, хууль ёсны дагуу баталгаажсан төлбөрийг шаардах эрхийг олгосон, хатуу тогтоосон хуулийн хэлбэрийн бичмэл вексель юм. VV-д заасан мөнгөний хэмжээг тодорхой огноогоор төлөх нь: энгийн; шилжүүлэх боломжтой (ноорог); Зээлдэгчээс барааны баталгаанд гаргасан арилжааны; энэ улсын банкууд өөрсдийн гадаад корреспондентэд (гадаадын банкууд) олгосон банкны үйл ажиллагаа; Засгийн газраас зардлаа нөхөх зорилгоор гаргасан төрийн сангийн үнэт цаас. Энгийн V. нь зээлдэгч, нэхэмжлэгч, зээлдүүлэгч, үнэт цаасны эзэмшигч, тохиролцсон хугацаанд буцааж төлөх өрийг төлөх үүргийг гэрчилдэг. Вексель гэж нэрлэгддэг шилжилтийн векселийг вексель эзэмшигч (шүүгээ татагч) бичгээр гаргасан захирамж, зээлсэн дүнг хүүгийн хамт гуравдагч этгээдэд төлөхийг шургуулганд (шугагчид) тушаана. (шилжүүлсэн). Ийнхүү шилжүүлэгч нь шинэ үнэт цаас эзэмшигч болно. Жишээлбэл, зээлдүүлэгч Иванов Сидоровт мөнгө зээлсэн боловч Сидоровоос хүлээн авсан тооцоогоо гуравдагч этгээд Михайлов руу шилжүүлсэн бөгөөд Сидоров өрийг төлөх ёстой. Энэ нөхцөлд Иванов бол үнэт цаасны үндсэн эзэмшигч, шургуулга, Сидоров нь шургуулга, шүүгээ, Михайлов бол хоёрдогч вексель эзэмшигч, төлбөр төлөгч, чек (англи хэл, чек, амер чек) - эзэмшигчийн тушаалыг агуулсан мөнгөний баримт бичиг юм. харилцах дансны банкинд түүнд заасан дүнг тодорхой хүн, эсхүл барьцаалагчид төлөх, эсхүл бэлэн бусаар бараа, үйлчилгээний төлбөр хийх. Ийм чекийн ажиллагааг өмнө нь банк болон чек гаргагчийн хооронд байгуулсан чекийн гэрээнд заасан байдаг. Банк нь Ч., зээлийн дансанд шургуулганд төлөх боломжтой. Ч.-ийн хэд хэдэн төрөл байдаг: эзэмшигч, нэрлэсэн, захиалга. Баримт бичгийг эзэмшигчид өгдөг бөгөөд шилжүүлгийг энгийн хүргэлтээр гүйцэтгэдэг. Нэрлэсэн Ч-ийг тодорхой хүнд олгодог. Ч.-ын тушаалыг тодорхой хүний талд буюу түүний тушаалаар гаргасан, өөрөөр хэлбэл. чек эзэмшигч нь векселийн индоссаменттай адил чиг үүргийг гүйцэтгэдэг индоссаментаар түүнийг шинэ эзэмшигчид шилжүүлж болно. Банкны чекийг банк хоорондын төлбөр тооцоонд ашигладаг. гэх мэт.
- Өмчийн санхүүгийн хэрэгсэл. Ийм санхүүгийн хэрэгсэл нь эзэмшигчийн өөрийн үнэт цаас гаргагч, банкны карт, үнэт цаас эсвэл арилжаалах санхүүгийн хэрэгсэл гаргадаг зээлийн байгууллага (салбар)-ын дүрмийн санд хувь эзэмших эрхийг баталгаажуулдаг. мөн холбогдох орлого (ногдол ашиг, хүү гэх мэт) авах. Өмчийн санхүүгийн хэрэгсэл нь дүрмээр бол зохих төрлийн үнэт цаас (хувьцаа, хөрөнгө оруулалтын гэрчилгээ гэх мэт) юм.
1.1.4. Тэргүүлэх ач холбогдлын хувьд дараахь төрлийн санхүүгийн хэрэгслийг ялгаж үздэг.
1.1.5. Ашигт ажиллагааны баталгаат түвшингээс хамааран санхүүгийн хэрэгслийг дараахь төрлүүдэд хуваана.
- Тогтмол орлоготой санхүүгийн хэрэгслүүд. Тэд санхүүгийн зах зээлийн хэлбэлзлээс үл хамааран эргүүлэн авсны дараа (эсвэл эргэлтийн хугацаанд) ашигт ажиллагааны баталгаатай түвшинтэй байдаг.
- Тодорхой бус орлоготой санхүүгийн хэрэгслүүд. Эдгээр хэрэгслүүдийн ашигт ажиллагааны түвшин нь үнэт цаас гаргагчийн санхүүгийн байдал (энгийн хувьцаа, хөрөнгө оруулалтын гэрчилгээ) эсвэл санхүүгийн зах зээлийн нөхцөл байдлын өөрчлөлтөөс хамаарч өөр өөр байж болно (хөвөгч хүүтэй "хэвчилсэн" өрийн санхүүгийн хэрэгсэл. хөнгөлөлтийн хувь хэмжээ, тодорхой гадаад валютын ханш гэх мэт).
1.1.6. Эрсдэлийн түвшингээс хамааран дараахь төрлийн санхүүгийн хэрэгслийг ялгадаг.
- Эрсдэлгүй санхүүгийн хэрэгслүүд. Үүнд ихэвчлэн засгийн газрын богино хугацаат үнэт цаас, хамгийн найдвартай банкуудын богино хугацаат хадгаламжийн гэрчилгээ, богино хугацаанд худалдаж авсан "хатуу" гадаад валют, алт болон бусад үнэт металлууд орно.
- Эрсдэл багатай санхүүгийн хэрэгслүүд. Эдгээрт дүрмээр бол мөнгөний зах зээлд үйлчилдэг богино хугацааны өрийн санхүүгийн хэрэгслүүд багтдаг бөгөөд үүргийн биелэлт нь зээлдэгчийн санхүүгийн тогтвортой байдал, найдвартай нэр хүндээр баталгааждаг ("үндсэн зээлдэгч" гэсэн нэр томъёогоор тодорхойлогддог. ). Ийм хэрэгсэлд чек, хөгжилтэй томоохон банкууд, засгийн газрын бондууд орно.
- Дунд зэргийн эрсдэлтэй санхүүгийн хэрэгслүүд. Эдгээр нь эрсдэлийн түвшин нь зах зээлийн дундажтай ойролцоо байгаа санхүүгийн хэрэгслийн бүлгийг тодорхойлдог. Жишээ нь "цэнхэр чипс" гэгддэг томоохон компаниудын хувьцаа, бонд.
- Өндөр эрсдэлтэй санхүүгийн хэрэгслүүд. Эдгээрт эрсдэлийн түвшин нь зах зээлийн дунджаас илт давсан хэрэгслүүд орно. Эдгээр нь жижиг, тогтворгүй компаниудын хувьцаа юм.
- Маш өндөр эрсдэлтэй санхүүгийн хэрэгслүүд ("таамгийн"). Ийм санхүүгийн хэрэглүүр нь хамгийн өндөр эрсдэлтэй гэдгээрээ онцлог бөгөөд ихэвчлэн санхүүгийн зах зээл дээрх хамгийн эрсдэлтэй дамын гүйлгээг хийхэд ашиглагддаг. Ийм өндөр эрсдэлтэй санхүүгийн хэрэгслийн жишээ бол "венчур" (эрсдэлтэй) аж ахуйн нэгжүүдийн хувьцаа юм; санхүүгийн хямралд орсон аж ахуйн нэгжийн гаргасан өндөр хүүтэй бонд; опцион ба фьючерс гэрээ гэх мэт.
Энэхүү ангилал нь санхүүгийн хэрэгслийг хамгийн чухал нийтлэг шинж чанаруудын дагуу хуваахыг тусгасан болно. Санхүүгийн хэрэглүүрийн авч үзсэн бүлэг бүрийг гаргах, эргэлт, эргүүлэн авах онцлогийг тусгасан тусдаа онцлог шинж чанараар ангилдаг.
Санхүүгийн хэрэгсэл бүрийн тайлбарыг тусгай ном зохиол эсвэл интернетээс олж болно (жишээлбэл,)
1.2 Эрсдэл ба өгөөж. Юугүйгээр юу болохгүй вэ?
Эрсдэл гэдэг нь хүлээгдэж буй үр дүнд эерэг эсвэл сөрөг нөлөө үзүүлэх үйл явдлын магадлалыг тодорхойлдог ойлголт юм. Дүрмээр бол, хувийн хөрөнгө оруулагчид болон хадгаламж эзэмшигчдийн хувьд зөвхөн сөрөг үйл явдлын эрсдэлийг сонирхож байна, i.e. орлого буурах эсвэл бүр буцаан олголтод нөлөөлөх үйл явдлууд. Тиймээс бид эхлээд харааны графикийг барьж, хэвтээ тэнхлэгийн дагуу ашигт ажиллагааны өсөлт, босоо тэнхлэгийн дагуу эрсдэлийн өсөлтийг тэмдэглэх болно. Бид цаг хугацааны тэнхлэгийг зориудаар дүрсэлдэггүй, гэхдээ хүлээгдэж буй үйл явдал цаг хугацаа өнгөрөх тусам түүнд илүү олон хүчин зүйл нөлөөлж, эрсдэл нэмэгддэг гэсэн үг юм.
Үндсэн томъёог санацгаая - "санал болгож буй өгөөж өндөр байх тусам хэрэгсэл нь эрсдэлтэй болно." Энэ нь танд жилийн 90% ба 250% -ийн орлого амлаж болно гэсэн үг юм, гэхдээ энэ үйл явдлын магадлал (орлогын төлбөр) амлалтын өсөлтөөр хурдан буурах болно. Найдвартай хөрөнгө оруулалт, ирээдүйтэй төслүүдийн талаар тэд юу ч хэлсэн бай, энэ нь МММ-ээс сайн мэддэг, хүн бүрт биш, богино хугацаанд мөнгө төлдөг "пирамид" бий болгохтой адил байх болно!

Үүнээс ямар дүгнэлт хийх ёстой вэ? Хөрөнгө оруулалтынхаа нэг хэсгийг, заримдаа (хямралын жилүүдэд байсан шиг) бараг бүхэлд нь алдах эрсдэлгүй өндөр орлого байдаггүй. Схем 1-д санхүүгийн хэрэглүүрүүдийг ашигт ажиллагаа/эрсдэлийн үнэлгээнд бие биенээсээ харьцангуйгаар байрлуулна. Тиймээс 700 мянган рубль хүртэл шимтгэл, хадгаламж. банк дампуурсан тохиолдолд ч гэсэн төрөөс буцаан олгох баталгаатай (удалгүй 1 сая рублийн шинэ бар тавих боломжтой). Орлого нь улсын дагуу. бондыг мөн төрөөс баталгаажуулдаг, гэхдээ зарласан дефолт нь бүх баталгааг цуцалсан 1998 оныг санаж байна.
Бүтээгдэхүүний протоколнь дижитал хөрөнгө гаргах, бизнесийн бүх үйл явцтай нэгтгэх, сангийн удирдлага, санхүүгийн үйл ажиллагаанд суурилсан олон нийтийн санхүүжилт/кроудлендингийн кампанит ажилд зориулсан нээлттэй эхийн протокол юм.

Схемийн бэлэн мөнгө нь сөрөг өгөөжтэй боловч эерэг эрсдэлтэй байдаг гэдгийг анхаарна уу. Эхнийх нь инфляциас үүдэлтэй бөгөөд энэ нь таны "сул зогссон" мөнгийг үнэгүйдүүлдэг, хоёр дахь нь тэдгээрийг бие махбодийн хувьд алдах эрсдэлтэй (хулгайлсан, хазсан, шатаасан ...)

Тэгэхээр танд ямар хэрэгслүүд байгаа вэ? Энэ нь танд ямар нөөц байгаа эсэхээс хамаарна (Хүснэгт 1-ийг үзнэ үү). Та A (300 гаруй мянган рубль), B (100-аас 300 мянган рубль), C (10-аас 100 мянган рубль), D (10 мянган рубль хүртэл) гэсэн ангилалд багтдаг гэж бодъё.
Хүснэгт 1. Санхүүгийн хэрэгслийн эрсдэл ба өгөөжийн харьцаа.
|
юу боломжтой вэ |
(300 гаруй мянган рубль) |
(100 - 300 мянган рубль) |
(10 - 100 мянган рубль) |
(10 мянган рубль хүртэл) |
|
хувьцааны арилжаа |
боломжтой боловч хязгаарлагдмал |
|||
|
хувь хөрөнгө оруулалт хийнэ. сан |
||||
|
үнэт зүйлд хөрөнгө оруулалт хийх металлууд |
тийм ээ, гэхдээ эргэлзээтэй хэрэгцээ |
|||
|
банкны хадгаламж |
||||
|
гадаадын хөрөнгө оруулалт валют |
магадгүй |
|||
|
одоогийн хувь нэмэр |
магадгүй |
|||
|
бэлэн мөнгө рубль |
бодит байдал |
Хэрэв та А, В ангилалд багтдаг бол брокерийн компаниуд болон хамтын сангуудын хаягийг аль хэдийн мэддэг байх ёстой. Тэнд та бүх амтанд тохирсон хөрөнгө оруулалтыг санал болгох болно (өөрөөр хэлбэл эрсдэл ба өгөөж). Хэрэв та нэгэн зэрэг консерватив хөрөнгө оруулагч бол, i.e. алдагдалд орох эрсдэлээс найдвартай байдлыг илүүд үзвэл, хэрэв та "эрсдэлд оролцогч" бөгөөд хөрөнгө оруулалтынхаа тодорхой хэсгийг алдахад бэлэн байгаа бол бондын багцыг (засгийн газрын бондыг оруулаад) санал болгох болно. илүүдэл орлого олж авах боломж, дараа нь Танд шинэхэн компаниудын хувьцааны багц, валют фьючерсийн коктейль, газрын тос, алт болон бусад бараа худалдаж авах / худалдах сонголтыг санал болгоно. Шар, улбар шар өнгөөр будах нь би болзолт өгдөг, учир нь. Хөрөнгө оруулалтын багцыг "ногоон" доллараас илүү эрсдэлтэй эсвэл казинод "улаан" тоглохтой адил эрсдэлтэй байхаар бүрдүүлж болно.
Хэрэв та C ба D ангилалд багтдаг бол консерватив стратеги баримталж, ногоон өнгийн багаж хэрэгслээр ажиллах нь дээр.

"Зээл" гэсэн ойлголт нь "зээл, өр" гэсэн утгатай латин "creditum" үгнээс гаралтай. Эдийн засгийн ном зохиолд зээл гэдэг нь зээлдүүлэгчээс зээлдэгчид эргэн төлөгдөх, яаралтай болон төлбөрийн нөхцлөөр түр хугацаагаар ашиглах мөнгөн болон бусад материаллаг нөөцийг олгох үйл явцад үүсдэг эдийн засгийн харилцааны тогтолцоо гэж тодорхойлдог. Хэрэв хөрөнгө мөнгө олгох нь эргэлт буцалтгүй, мөнхийн шинж чанартай бол түүнийг санхүүжилт гэж нэрлэдэг.

Зээлийн хэлбэрүүд нь зээлийн харилцааны мөн чанартай нягт холбоотой байдаг. Зээлийн үнийн дүнгээс хамааран зээлийн түүхий эд, мөнгөн болон холимог (бараа-мөнгө) хэлбэрүүд байдаг. Гүйлгээнд зээлдүүлэгч нь хэн бэ гэдгээс хамааран зээлийн үндсэн хэлбэрүүд нь арилжааны (эдийн засгийн), банк, хэрэглээний, улсын болон олон улсын зээл гэж ялгагдана.

Арилжааны (эдийн засгийн) зээл гэдэг нь ханган нийлүүлэгч аж ахуйн нэгжүүдээс худалдан авагч аж ахуйн нэгжүүдэд бодит үнэ цэнийг хойшлуулах, эсвэл худалдан авагчаас худалдагчдад нийлүүлсэн барааны урьдчилгаа, урьдчилгаа төлбөр хэлбэрээр олгодог зээл юм. Үүний үр дүнд эдийн засгийн байгууллага зээлдүүлэгч, зээлдэгчийн үүргийг нэгэн зэрэг гүйцэтгэх боломжтой.

Банкны зээл гэдэг нь банкнаас харилцагчиддаа бэлнээр олгодог зээл юм. Үйлчлүүлэгчийн үүргийг эдийн засаг, санхүүгийн бүтэц (хуулийн этгээд), иргэд (хувь хүн) гүйцэтгэдэг. Хэрэглээний зээл гэдэг нь хүн амд газар, үл хөдлөх хөрөнгө, тээврийн хэрэгсэл болон хувийн хэрэгцээний бусад бараа худалдан авахад зориулж бараа, мөнгөн хэлбэрээр олгодог зээл юм. Энд зээлдүүлэгчийн үүргийг мэргэшсэн санхүү, зээлийн байгууллага, банкууд, түүнчлэн бараа, үйлчилгээ борлуулдаг аливаа хуулийн этгээд гүйцэтгэдэг.

Эдгээр нь төрд олгосон зээл (төв болон орон нутгийн эрх бүхий байгууллагаас төлөөлдөг) зардлаа нөхөх, эсвэл төр өөрөө зээлдүүлэгчээр олгосон зээл (хоёр дахь хувилбар нь тийм ч түгээмэл биш) юм. Төсвийн зарлага бий болсон нь нийгмийг хөгжүүлэх эдийн засаг, нийгмийн хөтөлбөрүүдийг хэрэгжүүлэх, төсвийн алдагдал үүсэхтэй холбоотой юм. Хүн ам, эдийн засаг, санхүүгийн бүтэц нь улсын зээлдүүлэгчийн үүрэг гүйцэтгэдэг. Төрийн зээл гэдэг нь хуулийн этгээд, хувь хүмүүсийн зээлийн үүрэгт төрөөс баталгаа гаргах явдал юм. Төрийн зээл

Олон улсын зээл гэдэг нь гадаад худалдааны түншүүд, улс орнуудаас харилцан бие биедээ олгож буй түүхий эдийн болон мөнгөн хэлбэрийн зээл юм. Бараа, эсвэл компани хоорондын зээлийг үндэсний эдийн засгийн томоохон объектуудыг барихад ашигладаг. Бэлэн мөнгөний зээлийг банкууд, банкуудын консорциумууд, олон улсын санхүүгийн байгууллагуудаас олгодог бөгөөд үйлдвэрлэл, тогтворжуулах зорилгоор олгодог. Орчин үеийн нөхцөлд зээлийн үндсэн хэлбэр нь банкны зээл юм.

Зээлийн үүрэг нь түүний чиг үүрэгт илэрдэг. - дахин хуваарилах функц. Зээлийн үйл ажиллагаа нь үндсэндээ нийгмийн түр зуурын чөлөөт хөрөнгийг хуримтлуулахтай холбоотой бөгөөд үүнийг дахин хуваарилах нь чөлөөт мөнгөний капиталыг эдийн засгийн аль ч салбарт хөрөнгө оруулах боломжийг олгодог. Ашиг багатай салбаруудаас капиталыг мөнгө хэлбэрээр гаргаж, дараа нь зээлийн хэлбэрээр ашиг өндөртэй салбар руу чиглүүлдэг; - нөхөн үржихүйн үйл явцыг урагшлуулах функц. Зээлийн үндсэн дээр нийгэм дэх хөрөнгийн эргэлтийн тасралтгүй байдал, зээлдэгч бүрийн хөрөнгийн эргэлтийг хурдасгах нь хангагддаг бөгөөд энэ нь түүнд хөрөнгийн хэрэгцээ ба тэдгээрийн илүүдэл хоорондын хугацааны зөрүүг "хөрөнгө царцаахгүйгээр" даван туулах боломжийг олгодог. хөрвөх чадварын нөөц". Зээлийн энэ функц нь зээлийн бүх хэлбэрийг идэвхтэй ашиглах, тэдгээрийг уян хатан байдлаар өөрчлөх явдал юм;

Зээлийн эргэлтийн хэрэгслийг бий болгох чиг үүрэг. Зээл үүссэн цагаасаа хойш бүрэн хэмжээний мөнгийг зээлийн хэрэгслээр сольсон: вексель, мөнгөн тэмдэгт, чек. Тэдгээрийг бэлэн бус төлбөр тооцоонд ашиглах нь бэлэн мөнгөний эргэлтийг эрс бууруулж, улмаар бэлэн мөнгө үйлдвэрлэх, дахин тоолох, тээвэрлэх, хадгалахтай холбоотой хуваарилалтын зардлыг бууруулсан. Одоогийн байдлаар төв банкууд болон банкны системээс мөнгө гаргах нь зээлийн үндсэн дээр явагддаг. Банкуудын үйлчлүүлэгчдэд зээл олгох, Төв банкууд дахин санхүүжүүлэх нь эдийн засгийн эргэлтэд мөнгө гаргах цар хүрээг тодорхойлдог бөгөөд зээлийг эргүүлэн авах нь мөнгийг эргэлтээс гаргахад хүргэдэг.

Үүний зэрэгцээ зээлийн бүтээгдэхүүн нь санхүүгийн хөрөнгийн онцгой төрөл юм. Энд тэд бусад санхүүгийн хөрөнгөөс үндсэндээ хөрөнгө байршуулах өгөөжийн шинж чанараараа ялгагддаг бөгөөд энэ нь тэдгээрийг өрийн бүтээгдэхүүн гэж ярих боломжийг бидэнд олгодог. Зээлийн бүтээгдэхүүн нь зээлдүүлэгчээс зээлдэгчид болон эсрэгээр үнэ цэнийн шилжилтээр тодорхойлогддог.


Функциональ үүднээс авч үзвэл зээлийн зах зээл нь нөхөн үржихүйн үйл явцын тасралтгүй байдлыг хангах, түүнчлэн төр, хүн амын хэрэгцээг хангах зорилгоор зээлийн хөрөнгийг худалдан авах, худалдах эдийн засгийн харилцааны цогц юм. . Ийм зах зээлд аж ахуйн нэгж, улсын чөлөөт бэлэн мөнгө (нөөц), түүнчлэн иргэдийн хувийн хадгаламжийг хуримтлуулж, дараа нь борлуулалтын объект (зээлийн хөрөнгө) болгон хувиргаж, эргэн төлөгдөх, яаралтай, төлбөрийн нөхцлөөр дахин хуваарилдаг. тэдний эрэлт нийлүүлэлтийн дагуу.

Байгууллагын үүднээс авч үзвэл энэ нь худалдагч (эзэмшигч) -ээс худалдан авагч (хэрэглэгч) рүү түр чөлөөлөгдсөн хөрөнгийн хөдөлгөөнийг зуучлах санхүүгийн байгууллага, валют, хөрөнгийн биржийн багц юм. Зээлийн зах зээлд зээлдэгчид мөнгөний эрэлт талаас, зээлийн зах зээлийн гол оролцогчид болох зээлдүүлэгчид мөнгөний нийлүүлэлт талд үйлчилдэг.


1. Зээлийн зах зээлийн хуримтлалын функц нь аж ахуйн нэгж, төр, хүн амын түр зуурын чөлөөт хөрөнгийг (бага хэмжээний гэх мэт) хуримтлуулж, зээлийн капитал болгон хувиргаж, эзэддээ хүүгийн хэлбэрээр орлогыг авчрах чадварт оршдог; 2 Зээлийн зах зээлийн дахин хуваарилах функц нь түүний анхны хуримтлал, үйл ажиллагаатай нягт холбоотой бөгөөд дайчлагдсан санхүүгийн эх үүсвэрийг янз бүрийн сувгаар дамжуулан үйлдвэрлэлийн болон хэрэглээний зорилгоор одоогийн хэрэгцээтэй хүмүүст шууд чиглүүлдэг. Зээлийн зах зээлийн энэхүү чиг үүргийн ачаар нөөцийг дахин хуваарилах (чөлөөт хөрөнгийн халих) үйл ажиллагааны нэг салбараас нөгөөд, улс орны бүс нутаг, нутаг дэвсгэрийн дүүргүүдийн хооронд хийгддэг. Энэ нь эдийн засгийн эрчимтэй хөгжиж буй салбарууд болон тэргүүлэх хөрөнгө оруулалтын төслүүдэд хөрөнгийн дахин хуваарилалтыг баталгаажуулдаг; 3. Зээлийн зах зээлийн өдөөгч үүрэг нь зээлийн хөрөнгө бий болгох үүргийг хэрэгжүүлэхийн тулд эдийн засагт чөлөөтэй байгаа хөрөнгийг зээлийн эргэлтэд оруулах зохих нөхцлийг бүрдүүлэх;

4 Зээлийн зах зээлийн хөрөнгө оруулалтын функц нь зээлийн дахин хуваарилах функцийг хөгжүүлэх явдал юм, учир нь одоогийн байдлаар зээлийн зах зээлийн гол эрэлт нь эдийн засгийн янз бүрийн салбар дахь техникийн дэвшлийг тодорхойлдог урт хугацааны нөөц, үүний дагуу эдийн засгийн улс орны өсөлт. Иргэдийн хувьд газар, зуслангийн газар, орон сууц барих (хот, захын үл хөдлөх хөрөнгө), гараж гэх мэт хөрөнгө оруулалтын зээл маш их хэрэгцээтэй байгаа 5 Зохицуулалтын чиг үүрэг нь эрэлт нийлүүлэлтийн харьцааг тодорхойлдог. Засгийн газрын үнэт цаас, даатгалын бодлого, гадаад валют, үнэт металл зэрэгт хөрөнгө оруулалт хийх өөр үндэс суурийг бий болгож, түр хугацаагаар чөлөөлөх эх үүсвэр. 6 Зээлийн зах зээлийн нийгмийн үүрэг бол нөөцийг худалдагч, худалдан авагчдыг ялгах, үндэсний эдийн засагт нийгмийн шударга ёсыг бий болгох боломжийг бүрдүүлэх явдал юм (жишээлбэл, жижиг бизнест хөнгөлөлттэй зээл олгох, хүн амын тодорхой хэрэглээний хэрэгцээ гэх мэт). 7 мэдээллийн функц - зах зээлийн хүүгийн түвшин, зээлийн бүтээгдэхүүний төрөл, тэдгээрийн үнэ, түүнчлэн зээл авах нөхцөл, аргачлалын талаархи мэдээлэл, мэдлэг, мэдээллийн эх сурвалж болдог.

Банкны зээлийн зах зээл Банк бус зээл санхүүгийн байгууллагуудын зээлийн зах зээл Зээлийн зах зээл Санхүүгийн бус байгууллагын зээлийн зах зээл (компани хоорондын арилжааны зээлийн зах зээл) Улсын зээлийн зах зээл Зураг 1 - Зээлийн зах зээлийн бүтэц

Үүний дагуу зээлийн зах зээл нь санхүүгийн зах зээлийн бие даасан сегмент бөгөөд энэ нь эдийн засгийн байгууллагуудын түр суларсан хөрөнгийн эрэлт нийлүүлэлтийн нөлөөгөөр санхүүгийн зуучлагчаар дамжуулан зээл, хадгаламжийн гэрээ байгуулах замаар худалдах, худалдан авах эдийн засгийн харилцааны цогц юм. гүйлгээ.


Хадгаламжийн зах зээл Банкны хадгаламжийн зах зээл Банк хоорондын зээл, хадгаламжийн зах зээл Банкны харилцагчийн зээлийн зах зээл Байгууллагын банкны зээлийн зах зээл Банкнаас иргэдэд олгох зээлийн зах зээл Төрийн болон санхүүгийн байгууллагын банкны зээлийн зах зээл Зураг 2 - Банкны зээлийн зах зээлийн бүтэц

Банкны зээлийн зах зээлийн нэг хэсэг болох банкны хадгаламжийн зах зээл нь банкууд цаашид байршуулах зорилгоор гүйлгээнд чөлөөтэй мөнгө татах зах зээл юм. Энэ зах зээлд аж ахуйн нэгж, санхүүгийн байгууллага, төрийн байгууллага, олон нийт зээлдүүлэгчийн үүргийг гүйцэтгэдэг бөгөөд банкууд нь харилцагчийн мөнгийг татах хэмжээ, өртгөөр хоорондоо өрсөлдөж, үүний тулд хадгаламж, хүү, маркетингийн бодлогыг ашигладаг зээлдэгч юм. Банкны зээлийн зах зээл нь банкны зээлийн зах зээлийн хамгийн хөгжингүй сегмент юм, учир нь эдийн засгийн санхүүгийн бус салбар нь банкуудын эдийн засгийн санхүүгийн бус салбарт олгосон зээлийн нийт зээлийн арслангийн хувийг эзэлдэг. 65% -иас дээш. Банкны зээлийн зах зээлийн энэ сегмент дэх гол зээлдэгчид нь: янз бүрийн өмчийн хэлбэр (холбооны, муж (холбооноос бусад) болон хувийн өмчит, өөрөөр хэлбэл төрийн бус) болон өөр өөр хэлбэрээр байдаг арилжааны болон арилжааны бус аж ахуйн нэгж, байгууллагууд юм. зохион байгуулалт, эрх зүйн хэлбэр, өөр өөр салбарын харьяалал, түүнчлэн хуулийн этгээд үүсгээгүй бизнес эрхлэгчид, оршин суугч бус (хуулийн этгээд).

Банкны хэрэглээний зээлийн зах зээл. Сүүлийн жилүүдэд ОХУ-д иргэдэд банкны зээлийн зах зээл (хэрэглээний зээлийн банкны зах зээл) идэвхтэй хөгжиж байна. Зээлдэгчдийн төрлөөр эдгээр нь хүн амын бүх давхарга, тодорхой нас, нийгмийн бүлэг, VIP үйлчлүүлэгчид, оюутнууд, залуу гэр бүлүүдэд олгосон зээл юм. Энэ зах зээлийн гол зээлийн бүтээгдэхүүнүүд нь: ипотекийн зээл (орон сууц барих, худалдан авах, газар эзэмших, хотын захын үл хөдлөх хөрөнгө, гараж, нэмэлт барилга барих), боловсрол, эмчилгээ, удаан эдэлгээтэй бараа худалдан авах зээл ( гэр ахуйн цахилгаан хэрэгсэл, машин, тавилга, бага оврын механикжуулалт), тансаг зэрэглэлийн бараа, эртний эдлэл.

Төрийн санхүүгийн байгууллагуудын банкны зээлийн зах зээл нь эзлэхүүний хувьд ч, банкны зээлийн зах зээлд эзлэх хувийн жингийн хувьд ч ач холбогдолгүй юм. Банкны зээлийн зах зээлийн энэ сегментийн зээлийн үндсэн бүтээгдэхүүнүүд нь: - төсвийн орлого, зарлагын мөнгөн хөрөнгийн зөрүүтэй зээл; - төсвийн алдагдлыг нөхөх зээл; - бүс нутгийн нийгэм, эдийн засгийг хөгжүүлэх зорилтот хөтөлбөрүүдийг санхүүжүүлэх зээл.

Банк хоорондын зээл гэдэг нь эргэн төлөгдөх, яаралтай болон төлбөрийн нөхцлөөр эх үүсвэрийг худалдан авах, худалдах талаар банк хоорондын эдийн засгийн харилцаа юм. Гүйлгээ нь банкны зээлийн зах зээлийн сегментүүдийн нэг болох банк хоорондын зээлийн зах зээл дээр хийгддэг. Банк хоорондын зээлийг дүрмээр бол банкуудын хооронд одоо байгаа корреспондент харилцааны хүрээнд явуулдаг. Банк хоорондын зээлийн зах зээлийн онцлог нь тухайн нөхцөл байдлаас шалтгаалан банкууд зээлдүүлэгч эсвэл зээлдэгч (өртэй) хэлбэрээр үе үе үйл ажиллагаа явуулдаг явдал юм. Банк хоорондын зээлийн зах зээлийн өөр нэг онцлог нь зээлийг зөвхөн бэлэн бус мөнгө хэлбэрээр олгодог.


Зах зээлийн эдийн засгийн шинэ ангиллын нэг бол санхүүгийн хэрэгсэл юм. Санхүүгийн хэрэгсэл гэдэг нь нэг аж ахуйн нэгжийн санхүүгийн хөрөнгө болон нөгөө байгууллагын өр, өмчийн санхүүгийн өр төлбөрийг нэгэн зэрэг нэмэгдүүлэх аливаа гэрээ юм.
TO санхүүгийн хөрөнгө холбогдох:
· бэлэн мөнгө;
· өөр аж ахуйн нэгжээс хөрөнгө болон бусад төрлийн санхүүгийн хөрөнгийг хүлээн авах гэрээний эрх;
· өөр аж ахуйн нэгжтэй санхүүгийн хэрэгслийг боломжит таатай нөхцөлөөр солилцох гэрээний эрх;
өөр компанийн хувьцаа.
TO санхүүгийн үүрэг гэрээний үүрэг дараахь зүйлийг агуулна.
бэлэн мөнгө төлөх эсвэл өөр төрлийн санхүүгийн хөрөнгийг өөр байгууллагад өгөх;
· санхүүгийн хэрэглүүрийг өөр аж ахуйн нэгжтэй таагүй нөхцөлөөр солилцох (ялангуяа авлагаа албадан худалдсан тохиолдолд ийм нөхцөл байдал үүсч болзошгүй).
Санхүүгийн хэрэгслийн тодорхойлолтоос харахад нэг буюу өөр үйл ажиллагааг санхүүгийн хэрэглүүр гэж үзэх боломжийг олгодог хоёр онцлог шинж чанарыг ялгаж салгаж болно.
1) гүйлгээ нь санхүүгийн хөрөнгө, өр төлбөрт суурилсан байх ёстой;
2) үйл ажиллагаа нь гэрээ (гэрээ) хэлбэртэй байх ёстой.
Тодруулбал, бараа материал, биет болон биет бус хөрөнгө, хойшлогдсон зардал, авсан урьдчилгаа гэх мэт. Санхүүгийн хөрөнгийн тодорхойлолтод хамаарахгүй тул тэдгээрийг эзэмшиж байгаа нь мөнгөн урсгалыг бий болгох боломжтой боловч ирээдүйд тодорхой санхүүгийн хөрөнгийг хүлээн авах эрхгүй. Хоёрдахь шинж чанарын тухайд, жишээлбэл, татварын өртэй холбоотой төртэй харилцах харилцааг санхүүгийн хэрэгсэл гэж үзэх боломжгүй, учир нь эдгээр харилцаа нь гэрээний шинж чанартай биш юм.
Санхүүгийн хэрэгслийг дараахь байдлаар хуваадаг анхан шатны Үүнд зээл, зээл, хувьцаа, бонд, бусад өрийн үнэт цаас, харилцах дансны өглөг, авлага, мөн хоёрдогч , эсвэл санхүүгийн опцион, фьючерс, форвард хэлцэл, хүүгийн своп, валютын своп зэргийг багтаасан дериватив (заримдаа уран зохиолд дериватив гэж нэрлэдэг).
Ихэнх санхүүгийн хэрэгслүүд нь үнэт цаас деривативын зах зээл дээр арилжаалагдсан. ОХУ-ын Иргэний хуулийн дагуу (RF) аюулгүй байдал – гэрчлэх баримт бичиг юм
эд хөрөнгийн эрхийн тогтоосон хэлбэр, заавал дагаж мөрдөх дэлгэрэнгүй мэдээллийг дагаж мөрдөх, түүнийг хэрэгжүүлэх, шилжүүлэх нь зөвхөн түүнийг танилцуулсны дараа л боломжтой. . Үнэт цаасыг шилжүүлэх үед шинэ өмчлөгч нь энэхүү үнэт цаасны шинж чанарт (жишээлбэл, энгийн хувьцаатай угаасаа холбоотой саналын эрх гэх мэт) хамаарах үл хөдлөх хөрөнгийн эрхийг багтаасан бүх эрхийг автоматаар шилжүүлдэг. ).
Үнэт цаасыг тодорхойлох үндсэн үзүүлэлтүүд нь:
· сайн ;
· ногдол ашиг (хувьцааны хувьд);
· сонирхол (бусад үнэт цаасны хувьд);
· ашигт ажиллагаа ;
· гаргах хэмжээ ;
· гүйлгээний хэмжээ ;
· гүйлгээний шинж чанар (үндсэндээ сонголтууд);
· яаралтай (хугацаатай үнэт цаасны хувьд).
Үнэт цаас нь өмчлөх эрхтэй холбоотой бусад төрлийн баримт бичгээс ялгагдах хэд хэдэн үндсэн шинж чанартай байдаг. Эдгээр чанарууд нь: бэлэн байдал, тохиролцох, борлуулах чадвар, иргэний эргэлтэд оруулах боломжтой байдал, стандартчилал, цуваа, зохицуулалт, төрөөс хүлээн зөвшөөрөх чадвар, хөрвөх чадвар, эрсдэл юм.
Хамгаалалтын нэг төрөл юм бонд. Тэр ангид харьяалагддаг өрийн үнэт цаас , үүнд мөн банкуудын хадгаламж, хадгаламжийн гэрчилгээ, засгийн газрын богино хугацаат өр төлбөр, богино хугацаат банкны үнэт цаас, төрийн сангийн үнэт цаас, үнэт цаас, банкнаас хүлээн зөвшөөрөгдсөн үнэт цаас, өрийн гэрчилгээ гэх мэт ... Өрийн үнэт цаас нь үнэт цаас гаргагчдаас хөрөнгийн зах зээл дээр байршуулсан үүрэг юм. одоогийн болон ирээдүйн асуудлыг шийдвэрлэхэд шаардлагатай мөнгө зээлэх.
Бонд бол өрийн хамгийн түгээмэл хэлбэр юм. Энэ нь эзэмшигчийн бондод заасан хэмжээний мөнгөн хадгаламжийг баталгаажуулсан үнэт цаас бөгөөд хэрэв хуульд өөрөөр заагаагүй бол түүнд заасан хугацаанд нэрлэсэн үнийг нь тогтмол хувиар төлж барагдуулах үүргийг баталгаажуулсан үнэт цаас юм. асуудлын нөхцөл. Бонд гаргасан:
бүртгэлтэй буюу эзэмшигч (купон);
хүү эсвэл хүүгүй (бараа, үйлчилгээнд зориулагдсан);
чөлөөтэй эргэлттэй буюу хязгаарлагдмал эргэлттэй.
Хувьцаанаас ялгаатай нь аж ахуйн нэгжийн бонд нь эзэмшигчдэд хувьцаат компанийн менежментэд оролцох эрхийг олгодоггүй боловч түр зуурын чөлөөт хөрөнгийг хөрөнгө оруулах сонирхол татахуйц хэрэгсэл юм. Энэ нь дараах нөхцөл байдалтай холбоотой.
Хувьцаанаас ялгаатай нь бонд нь баталгаатай өгөөжтэй байдаг.
· бонд нь зах зээлийн хөрөнгийн бүлэгт хамаарах бөгөөд шаардлагатай тохиолдолд мөнгөн хөрөнгөд хөрвүүлэх;
· хувьцаат компанийн бондын хүүгийн төлбөрийг давуу эрх олгох, өөрөөр хэлбэл. хувьцааны ногдол ашиг хуримтлагдахаас өмнө;
· компанийг татан буулгасан тохиолдолд бонд эзэмшигчид мөн хувьцаа эзэмшигчдээс давуу эрх эдэлнэ;
засгийн газрын үнэт цаасанд хөрөнгө оруулах нь тодорхой татварын хөнгөлөлт үзүүлдэг (эдгээр үнэт цаасны орлогод татвар ногдуулахгүй, үйл ажиллагааны татвар
· ЗГ-ын бонд бүхий рацияны төлбөрийг хөнгөвчлөх, зээл авахдаа бондыг барьцаалах гэх мэт).
Хүүтэй бондын орлогыг бондын купон төлөх замаар төлдөг. Төлбөрийг үе үе эсвэл зээлийн эргэн төлөгдөх үед нэрлэсэн үнэ дээр нь хүү тооцож төлж болно. Купон - бондын гэрчилгээний хэсэг бөгөөд энэ нь гэрчилгээнээс тусгаарлагдсан тохиолдолд эзэмшигчид хүү (орлого) авах эрхийг олгодог бөгөөд түүний хэмжээ, хүлээн авсан огноог купон дээр заасан болно.
солилцооны данс тооцоо - вексел (вексель) буюу вексельд заасан бусад төлөгч нь уг вексельд заасан хугацаа дууссаны дараа түүнд заасан мөнгөн дүнг төлөх болзолгүй үүргийг гэрчлэх захиалгын үнэт цаас. үнэт цаасны эзэмшигч (үнэ эзэмшигч). Векселийн хувьд вексель нь хэд хэдэн шинж чанартай байдаг бөгөөд эдгээрээс хамгийн чухал нь дараах байдалтай байна.
· хийсвэр байдал , энэ нь хуулийн төсөл нь тодорхой гэрээтэй хууль ёсны дагуу холбоогүйгээс бүрддэг, i.e. тодорхой гүйлгээний үр дүнд үүссэн үнэт цаас нь үүнээс тусгаарлагдаж, бие даасан баримт бичиг болж байна;
· итгэлтэй вексель эзэмшигч нь вексельд оролцогч бусад оролцогчдын гаргаж болох эсэргүүцэл, эсхүл тэдгээртэй холбоотой санал хүсэлтээс ангид байхаар илэрхийлсэн;
· эсэргүүцэх эрхтэй
, хэрэв хариуцагч төлбөрөө төлөөгүй бол үнэт цаас эзэмшигч эсэргүүцэл илэрхийлж болно, i.e.
төлбөрийн хугацаа дууссаны дараа дараагийн өдөр нь төлбөр төлөгчийн байршил дахь нотариатын газарт төлөхөөс татгалзсан баримтыг албан ёсоор баталгаажуулах;
· хамтын хариуцлага Цаг тухайд нь эсэргүүцэл илэрхийлсэн тохиолдолд үнэт цаас эзэмшигч нь энэхүү үнэт цаасны эргэлттэй холбоотой бүх этгээдийн эсрэг, тэдгээрийн дарааллыг дагаж мөрдөх шаардлагагүйгээр тус тусад нь нэхэмжлэл гаргах эрхтэй. хийсэн.
Вексель, өрийн бичиг гэж байдаг. -тай хамтран ажиллаж байна Амлах тэмдэглэл Төлбөрийг төлөх үүрэгтэй шургуулагч, төлбөр хүлээн авах эрхтэй үнэт цаас эзэмшигч гэсэн хоёр хүн оролцоно. Солилцооны данс тооцоо (Төсөл) нь зээлдүүлэгч (төлбөр гүйцэтгэгч) гаргаж, гарын үсэг зурсан бөгөөд зээлдэгч (төлбөр хүлээн авагч) нь хуулийн төсөлд заасан дүнг гуравдагч этгээд буюу анхны эзэмшигч (хүлээн авагч) -д заасан хугацаанд төлөх тушаал юм. Векселийг нэг эзэмшигчээс нөгөөд шилжүүлж болно - тусгай индоссамент - батлах Индоссант векселийн ар талд, эсхүл шилжүүлгийн бичилт хийхэд хангалттай зай байхгүй бол нэмэлт хуудсан дээр гүйцэтгэнэ. аллонж . Баталгаажуулах замаар үнэт цаас нь хязгааргүй хүмүүсийн дунд эргэлдэж, өрийн нэхэмжлэлийг барагдуулах хэрэгсэл болж хувирдаг.
Хуулийн төслийг агуулсан байх ёстой нарийн ширийн зүйлийн жагсаалтыг хуулиар хатуу зохицуулдаг. Уг хуулийн төсөлд:
Баримт бичгийн текстэд орсон, энэ баримт бичгийг боловсруулж буй хэлээр илэрхийлсэн "хөлбөрийн төсөл" гэсэн нэр;
төлбөрийн хугацааны заалт;
төлбөр хийх газрыг зааж өгөх;
хэнд буюу түүний тушаалаар төлбөр төлөх этгээдийн нэр;
Төсөл боловсруулах огноо, газрыг зааж өгөх;
Төлбөр гаргасан хүний гарын үсэг (шүүгээ татагч) гэх мэт.
Төрийн сан, банк, арилжааны үнэт цаас байдаг. төрийн сангийн үнэт цаас Засгийн газраас гаргасан бөгөөд гурав, зургаа, арван хоёр сарын хугацаатай Засгийн газрын богино хугацаат үүргийг төлөөлдөг. банкны данс банк, банкуудын холбооноос гаргасан (синдикат). Банкны үнэт цаас эзэмшигчийн орлогыг нэрлэсэн үнэтэй тэнцэх эргүүлэн авах үнэ болон хямдралтай борлуулсан үнийн зөрүүгээр тооцно. арилжааны тооцоо худалдааны үйл ажиллагааг зээлжүүлэхэд ашигладаг. Дүрмээр бол гүйлгээнд вексель ашигладаг бөгөөд банк нь төлбөр төлөгчийн үүргийг гүйцэтгэдэг.
Хамгийн алдартай нь банкны үнэт цаас юм. Үүний гол шалтгаанууд нь:
· ашигт ажиллагаа - банкны хугацаа, хэмжээ, валют, найдвартай байдлаас хамааран түүний үнэт цаасны ашигт ажиллагаа ихээхэн ялгаатай байж болно;
· найдвартай байдал - ялангуяа хамтарсан болон хэд хэдэн хариуцлага хүлээдэг томоохон банкуудын бүлгүүдийн гаргасан вексель нь бараг үнэмлэхүй найдвартай;
· хөрвөх чадвар - Бараг бүх үнэт цаас гаргаж буй банкууд эргэн төлөлтийг эрт төлөх боломжийг олгодог. Вексель дээр индоссамент бичиж төлбөр болгон ашиглаж болно;
· барьцааны үнэ Векселийг хадгаламжийн хэрэгсэл болон барьцаа болгон ашиглаж болно. Зарим биржүүд мөнгөн дэвсгэртийг фьючерсийн гэрээний гүйцэтгэлийг баталгаажуулсан хадгаламж болгон хүлээн авдаг.
Баримт – чек олгосон данс эзэмшигчийн түүнд заасан мөнгөн дүнг чек эзэмшигчид төлөх тухай тушаалыг агуулсан, хуулиар тогтоосон хэлбэрийн мөнгөн баримт бичиг юм. Чекийн тусламжтайгаар төлбөр тооцооны гүйлгээг зохион байгуулах нь дор хаяж гурван талын харилцан үйлчлэлийг хамардаг: чек гаргагч, i.e. чек бичсэн хүн, чек эзэмшигч, i.e. чекийг үзүүлсэн бараа, ажил, үйлчилгээний төлбөр болгон хүлээн авсан этгээд, чек төлөгч, i.e. шүүгээний данс эзэмшиж буй банк. Чек нь төлбөрийн хамгийн чухал хэрэгсэл бөгөөд төлбөр төлөгч төлөхөөс татгалзсан тохиолдолд чек гаргагчийн нэг талын үүргийг илэрхийлдэг. Чекээр төлбөр тооцоо хийхдээ данс эзэмшигч нь төлбөр тооцооны чек олгосон банкинд чек эзэмшигчид буюу түүний захиалгаар заасан дүнгийн төлбөрийг хийх болзолгүй бичгээр тушаал өгдөг. Чек олгох үүргийг чек гаргагч болон төлбөр төлөгч банк хооронд байгуулсан гэрээгээр тогтоодог.
Хадгаламжийн гэрчилгээ - тогтоосон хугацаа дууссаны дараа хадгаламжийн хэмжээ, түүний хүүг авах эзэмшигчийн эрхийг баталгаажуулсан зээлийн байгууллагын (банк гаргагч) мөнгөн хадгаламжийн бичгээр гаргасан гэрчилгээ.
Хадгаламжийн гэрчилгээ нь ихэвчлэн аж ахуйн нэгжүүдэд зориулагдсан байдаг. Гэрчилгээний сонирхол татахуйц байдал нь түүнийг нэг өмчлөгчөөс нөгөөд шилжүүлэх боломжтой бөгөөд шилжүүлэх үеийн үнэ нь хоёрдогч зах зээлийн хүчин чадал, гэрчилгээний хугацаа, тухайн төрлийн санхүүгийн хэрэгслийн одоогийн хүүгээс хамаарна. анги.
банкны хадгаламжийн гэрчилгээ - хадгаламжийн гэрчилгээтэй адил үйл ажиллагааны механизмтай боловч хувь хүмүүст зориулагдсан. Гэрчилгээг тодорхой хугацаагаар эсвэл хүсэлтээр гаргаж болно. Тогтмол хугацааны гэрчилгээнд байгаа хөрөнгийг хугацаанаас нь өмнө буцааж өгөх тохиолдолд түүний эзэмшигчийн санаачилгаар хадгалалтад мөнгө байршуулахдаа байгуулсан гэрээнд заасан хэмжээг бууруулсан хувийг төлнө.
Коносамент - далайн тээврээр ачаа тээвэрлэхийг албан ёсоор баталгаажуулсан эрхийн бичиг баримт юм. Заавал биелүүлэх жагсаалт
Энэхүү баримт бичгийг бүрдүүлэх дэлгэрэнгүй мэдээлэл, нөхцөлийг ОХУ-ын Худалдааны тээврийн хуульд тодорхойлсон болно. Тээвэрлэгч нь барааг хүлээн авсны дараа илгээгчид илгээж, тэдгээрийн хооронд гэрээ байгуулсан баримтыг гэрчилнэ. Үнэт цаасны хувьд коносаментыг (ачааны тодорхой хүлээн авагчийн нэрийг зааж өгсөн), захиалга (ачааг илгээгч, хүлээн авагч эсвэл банкны захиалгаар олгосон), тээвэрлэгчид (танилцуулсан аливаа этгээд) бүртгүүлж болно. Энэ баримт бичиг нь хүлээн авагч байж болно).
Хувьцаа - өмчлөгч нь компанийн удирдлагад оролцох (ихэвчлэн давуу эрхийн хувьцааг эс тооцвол), компанийн ашгийг хуваарилах, дүрмийн санд оруулсан хувь нэмэртэй тэнцэх хэмжээний эд хөрөнгийн хувийг авах эрхийг баталгаажуулсан үнэт цаас; , энэ компанийг татан буулгах тохиолдолд.
Хөрөнгийн зах зээлийн үйл ажиллагааны нэг чухал нөхцөл бол үнэт цаасны талаарх мэдээлэл юм. Дараах төрлийн мэдээлэл байдаг.
Статистик (зах зээлийн үнэ цэнэ, гүйлгээний хэмжээ, ногдол ашиг, ашиг орлого гэх мэт);
· аналитик (шинжилгээний тойм, үнэлгээ, хөрөнгө оруулагчдад өгөх зөвлөмж, шүүхийн өмнөх баримтууд гэх мэт);
· норматив (үнэт цаас гаргах, гүйлгээг зохицуулах хууль тогтоомж, нормативын актууд).
Олон улсын зээл нь улс орнуудын гадаад худалдааны харилцаанд голчлон үйлчилдэг хүчин зүйлийн үүрэг гүйцэтгэдэг уламжлалтай. Манай зууны хоёрдугаар хагаст нөхцөл байдал өөрчлөгдөж эхэлсэн бөгөөд одоогийн байдлаар зээлийн олон улсын зах зээлийн механизм аль хэдийн бүрэлдэн бий болсон бөгөөд энэ нь зөвхөн олон улсын бараа, үйлчилгээний худалдааны хүрээг хамарсан төдийгүй үйл явцыг хамардаг. бодит хөрөнгө оруулалт, төлбөрийн тэнцлийн зохицуулалт, өртэй орнуудын гадаад өрийн үйлчилгээ.
Олон улсын зээл гэдэг нь олон улсын харилцаа, тэр дундаа гадаад эдийн засгийн харилцаанд зарим улс орны мөнгө, материаллаг баялгийг түр зуур ашиглах зорилгоор бусдад олгохыг хэлнэ. Эдгээр харилцаа нь гадаад валют, түүхий эдийн нөөцийг гадаад зээлдэгчид эргэн төлөгдөх, яаралтай болон хүү төлөх нөхцөлөөр олгох замаар явагддаг.
Олон улсын зээлийн хөрөнгийг олон улсын зээлийн хөрөнгийн зах зээл, үндэсний зээлийн хөрөнгийн зах зээл, түүнчлэн төрийн, бүс нутгийн болон олон улсын байгууллагын нөөцийг ашиглах замаар төвлөрүүлдэг. Зээлийн хэмжээ, түүнийг олгох нөхцөлийг зээлдүүлэгч ба зээлдэгчийн хооронд байгуулсан зээлийн гэрээ (гэрээ) -д тусгасан болно. Банк, пүүс, төрийн байгууллагууд, засгийн газар, олон улсын болон бүс нутгийн мөнгө, зээлийн санхүүгийн байгууллагууд зээлдүүлэгч, зээлдэгчээр ажиллаж болно.
Төр нь өндөр хөгжилтэй орнуудын олон улсын зээлд зээлдэгч, зээлдүүлэгч төдийгүй батлан даагчаар оролцох боломжтой. Тухайлбал, экспортын зээлд төрөөс батлан даалт гаргах үйл ажиллагаа өргөн тархсан. Олон улсын зээлийн төрийн болон олон улсын зохицуулалтын янз бүрийн хэлбэрийг, ялангуяа экспортын зээлийн нөхцлийн засгийн газар хоорондын болон ноёдын хэлэлцээрийг ашигладаг.
Эдийн засаг дахь зээлийн харилцаа нь тодорхой арга зүйн үндэс дээр суурилдаг бөгөөд үүний нэг элемент нь зээлийн хөрөнгийн зах зээл дэх аливаа үйл ажиллагааг практик зохион байгуулахад чанд баримталдаг зарчим юм. Эдгээр зарчмууд нь зээлийн хөгжлийн эхний үе шатанд аяндаа бүрэлдэж, улмаар үндэсний болон олон улсын зээлийн хууль тогтоомжид шууд тусгагдсан байдаг.
Зээлийн эргэн төлөлт.
Энэ зарчим нь зээлдэгчээс хүлээн авсан санхүүгийн эх үүсвэрийг зээлдэгч ашиглаж дууссаны дараа цаг тухайд нь буцааж өгөх хэрэгцээг илэрхийлдэг. Энэ нь тодорхой зээлийн эргэн төлөлтөд практик илэрхийлэлээ олж, түүнд олгосон зээлийн байгууллагын (эсвэл бусад зээлдүүлэгчийн) данс руу зохих хэмжээний мөнгийг шилжүүлэх замаар банкны зээлийн нөөцийг нөхөн сэргээх боломжийг олгодог. түүний хуулиар тогтоосон үйл ажиллагаа. Төвлөрсөн төлөвлөгөөт эдийн засагт зээл олгох дотоодын практикт "байнгын зээл" гэсэн албан бус ойлголт байсан. Зээлийн энэ хэлбэр нь ялангуяа хөдөө аж ахуйн салбарт нэлээд өргөн тархсан байсан бөгөөд зээлдэгчийн санхүүгийн хямралын улмаас эргэн төлөлтийг төлөвлөөгүй байсан төрийн зээлийн байгууллагуудын зээл олгоход илэрхийлэгддэг байв. Эдийн засгийн мөн чанартаа эргэн төлөгдөхгүй зээл нь төрийн банкны зуучлагчаар дамждаг төсвийн татаасын нэмэлт хэлбэр байсан нь зээлийн төлөвлөлтийг улам хүндрүүлж, төсвийн зарлагыг байнга будилаантуулахад хүргэдэг байв. Зах зээлийн эдийн засгийн нөхцөлд эргэн төлөгдөхгүй зээлийн тухай ойлголтыг жишээ нь “төлөвлөсөн ашиггүй хувийн аж ахуйн нэгж” гэх мэтээр хүлээн зөвшөөрөх боломжгүй.
Зээлийн хугацаа
Энэ нь зээлдэгчийн хүлээн зөвшөөрөгдсөн ямар ч үед биш, харин зээлийн гэрээ эсвэл түүнийг орлуулах баримт бичигт заасан тодорхой хугацаанд буцааж өгөх шаардлагатай байгааг харуулж байна. Энэ нөхцлийг зөрчсөн нь зээлдүүлэгч нь зээлдэгчид ногдуулсан хүүгийн хэмжээг нэмэгдүүлэх хэлбэрээр эдийн засгийн хориг арга хэмжээ авах хангалттай шалтгаан болж, цаашид удаашрах тохиолдолд санхүүгийн нэхэмжлэлийг шүүхэд гаргаж өгөх болно. Энэ дүрмийн хэсэгчилсэн үл хамаарах зүйл бол зээлийн гэрээнд анхдагч хугацаа нь тодорхойлогдоогүй дуудлагын зээл гэж нэрлэгддэг зээл юм. Эдгээр зээлүүд нь XIX-XX зууны эхэн үед нэлээд түгээмэл байсан. (жишээлбэл, АНУ-ын хөдөө аж ахуйн цогцолборт) орчин үеийн нөхцөлд тэдгээрийг бараг ашигладаггүй, ялангуяа зээлийн төлөвлөлтийн явцад үүсдэг бэрхшээлээс болж.
Зээлийн төлбөр. Зээлийн хүү.
Энэ зарчим нь зээлдэгч банкнаас авсан зээлийн эх үүсвэрийг шууд буцаан олгох төдийгүй түүнийг ашиглах эрхийн төлбөрийг төлөх хэрэгцээг илэрхийлдэг. Зээлийн шимтгэлийн эдийн засгийн мөн чанар нь зээлдэгч ба зээлдүүлэгчийн хооронд ашиглах замаар нэмэлт олсон ашгийн бодит хуваарилалтад тусгагдсан болно. Үзэж буй зарчим нь гурван үндсэн үүргийг гүйцэтгэдэг банкны хүүгийн хэмжээг тогтоох явцад бодит илэрхийлэлийг олж авдаг.
хуулийн этгээдийн ашиг, хувь хүмүүсийн орлогын тодорхой хэсгийг дахин хуваарилах;
салбар, салбар дундын болон олон улсын түвшинд зээлийн хөрөнгийг хуваарилах замаар үйлдвэрлэл, эргэлтийг зохицуулах;
эдийн засгийн хөгжлийн хямралын үе шатанд - банкны харилцагчдын хадгаламжийг инфляцийн эсрэг хамгаалах.
Зээлийн хүүгийн хувь хэмжээ (эсвэл норм) нь зээлийн капиталаас авсан жилийн орлогын хэмжээг олгосон зээлийн хэмжээтэй харьцуулсан харьцаагаар тодорхойлогддог бөгөөд энэ нь зээлийн эх үүсвэрийн үнийн үүрэг гүйцэтгэдэг.
Зээл нь төрөлжсөн зах зээл дээр санал болгож буй барааны нэг болох үүргийг баталж, зээлийн төлбөр нь зээлдэгчийг хамгийн үр бүтээлтэй ашиглахад түлхэц болдог. Зээлийн эх үүсвэрийн багагүй хэсгийг төрийн банкны байгууллагууд хамгийн бага шимтгэлээр (жилийн 1.5-5%) буюу хүүгүй хэлбэрээр олгож байх үед төлөвлөгөөт эдийн засагт бүрэн ашиглагдаагүй энэ урамшуулах функц байв.
Зээлийн үнэ нь зээлийн хөрөнгийн зах зээл дэх эрэлт, нийлүүлэлтийн ерөнхий харьцааг илэрхийлдэг бөгөөд хэд хэдэн хүчин зүйлээс хамаардаг, үүнд цэвэр оппортунист хүчин зүйлүүд орно.
зах зээлийн эдийн засгийн хөгжлийн мөчлөгийн шинж чанар (хямралын үе шатанд зээлийн хүү ихэвчлэн өсч, хурдацтай өсөлтийн үе шатанд буурдаг);
инфляцийн үйл явцын хурд (энэ нь бодит байдал дээр зээлийн хүүгийн өсөлтөөс бага зэрэг хоцорч байна);
арилжааны банкуудад зээл олгох үйл явцад төв банкны нягтлан бодох бүртгэлийн бодлогоор хэрэгжүүлдэг төрийн зээлийн зохицуулалтын үр нөлөө;
олон улсын зээлийн зах зээлийн нөхцөл байдал (жишээлбэл, 1980-аад онд АНУ-ын зээлийн өртгийг нэмэгдүүлэх бодлого нь Америкийн банкуудад гадаадын капиталыг татахад хүргэсэн бөгөөд энэ нь холбогдох үндэсний зах зээлийн байдалд нөлөөлсөн);
хувь хүн, хуулийн этгээдийн мөнгөн хадгаламжийн динамик (тэдгээрийг бууруулах хандлагатай бол зээлийн хүү ихэвчлэн нэмэгддэг);
боломжит зээлдэгчийн холбогдох ангиллын зээлийн эх үүсвэрийн хэрэгцээг тодорхойлдог үйлдвэрлэл, эргэлтийн динамик;
үйлдвэрлэлийн улирлын шинж чанар (жишээлбэл, Орос улсад зээлийн хүү 8-9-р сард өсдөг бөгөөд энэ нь хөдөө аж ахуйн зээл, Алс Хойд руу бараа импортлох зээл олгох хэрэгцээтэй холбоотой);
төрөөс олгосон зээлийн хэмжээ ба түүний өрийн хоорондох харьцаа (улсын дотоод өрийн өсөлтөд зээлийн хүү тогтмол өсдөг).
Зээлийн баталгаа
Энэ зарчим нь зээлдэгч хүлээсэн үүргээ зөрчсөн тохиолдолд зээлдүүлэгчийн эд хөрөнгийн ашиг сонирхлыг хамгаалах хэрэгцээ шаардлагыг илэрхийлж, санхүүгийн баталгаагаар баталгаажсан зээл гэх мэт зээлийн хэлбэрээр практик илэрхийлэл болж байна. Энэ нь ялангуяа эдийн засгийн ерөнхий тогтворгүй байдлын үед, жишээлбэл, дотоодын нөхцөлд хамааралтай.
Зээлийн зорилтот шинж чанар
Энэ нь зээлдүүлэгчээс хүлээн авсан хөрөнгийг зориулалтын дагуу ашиглах хэрэгцээг илэрхийлсэн ихэнх зээлийн үйл ажиллагаанд хамаарна. Энэ нь зээлийн тодорхой зорилгыг тодорхойлсон зээлийн гэрээний холбогдох хэсэгт, түүнчлэн зээлдэгч энэ нөхцлийг дагаж мөрдөхөд банкны хяналт тавих явцад практик илэрхийлэлийг олдог. Энэ үүргийг зөрчсөн нь зээлийг хугацаанаас нь өмнө буцаан татах, зээлийн хүүгийн торгууль (нэмэгдүүлсэн) ногдуулах үндэслэл болж болно.
Зээлийн ялгавартай шинж чанар
Энэхүү зарчим нь зээлийн байгууллагын боломжит зээлдэгчийн янз бүрийн ангилалд чиглэсэн ялгаатай хандлагыг тодорхойлдог. Үүний бодит хэрэгжилт нь тухайн банкны хувь хүний ашиг сонирхол, төрөөс тодорхой салбар, үйл ажиллагааны чиглэлийг (жишээлбэл, жижиг бизнес гэх мэт) дэмжих төвлөрсөн бодлогоос хамаарна.
Нийгмийн эдийн засгийн тогтолцоонд зээлийн байр суурь, үүрэг нь юуны түрүүнд түүний гүйцэтгэж буй чиг үүргээр тодорхойлогддог.
дахин хуваарилах функц
Олон улсын зээл нь улс орнуудын хооронд санхүүгийн болон материаллаг нөөцийг дахин хуваарилж, илүү үр ашигтай ашиглах, эсвэл зээлсэн хөрөнгийн хамгийн яаралтай хэрэгцээг хангах боломжийг олгодог. Олон улсын зээлийн механизмаар дамжуулан зээлийн капитал нь хамгийн их ашиг олохын тулд үндэсний хөрөнгийн өнөөгийн болон стратегийн зорилтод тулгуурлан илүүд үздэг салбар руу чиглүүлдэг.
Түгээлтийн зардлын хэмнэлт
Энэхүү чиг үүргийн бодит хэрэгжилт нь зээлийн эдийн засгийн шинж чанараас шууд хамаардаг бөгөөд эх үүсвэр нь үйлдвэрлэлийн болон арилжааны хөрөнгийн эргэлтийн явцад түр хугацаагаар чөлөөлөгдсөн санхүүгийн эх үүсвэр юм. Аж ахуйн нэгжийн хөрөнгийн хүлээн авалт, зарцуулалтын хоорондох хугацааны зөрүү нь зөвхөн илүүдэл төдийгүй санхүүгийн эх үүсвэрийн дутагдлыг тодорхойлж болно. Ийм учраас өөрийн эргэлтийн хөрөнгийн түр зуурын хомсдолыг нөхөх зээлийг бараг бүх ангиллын зээлдэгчид ашигладаг бөгөөд хөрөнгийн эргэлтийг ихээхэн хурдасгаж, улмаар ерөнхий хуваарилалтын зардлыг хэмнэж өгдөг.
Хөрөнгийн төвлөрлийг хурдасгах
Хөрөнгийн төвлөрөл нь эдийн засгийн хөгжлийн тогтвортой байдлын зайлшгүй нөхцөл бөгөөд аливаа аж ахуйн нэгжийн тэргүүлэх зорилт юм. Энэ асуудлыг шийдвэрлэхэд бодит тусламжийг зээлсэн хөрөнгөөр олгодог бөгөөд энэ нь үйлдвэрлэлийн цар хүрээг (эсвэл бусад бизнесийн үйл ажиллагааг) мэдэгдэхүйц өргөжүүлэх боломжийг олгодог бөгөөд ингэснээр нэмэлт ашиг олох боломжийг олгодог. Үүний нэг хэсгийг зээлдүүлэгчтэй төлбөр тооцоо хийх шаардлагатай байгааг харгалзан үзэхэд зээлийн эх үүсвэрийг татах нь зөвхөн өөрийн хөрөнгөд анхаарлаа хандуулахаас илүү үндэслэлтэй юм. Гэсэн хэдий ч эдийн засгийн хямралын үе шатанд (мөн зах зээлийн эдийн засагт шилжих шилжилтийн үед) эдгээр нөөцийн өндөр өртөг нь тэдгээрийг эдийн засгийн төвлөрлийг хурдасгах асуудлыг шийдвэрлэхэд идэвхтэй ашиглах боломжийг олгодоггүй гэдгийг тэмдэглэх нь зүйтэй. эдийн засгийн үйл ажиллагааны ихэнх салбарт хөрөнгө. Гэсэн хэдий ч, авч үзэж буй функц нь дотоодын нөхцөлд ч гэсэн тодорхой эерэг үр нөлөөг өгч, төлөвлөгөөт эдийн засгийн үед байхгүй байсан эсвэл хэт хөгжөөгүй үйл ажиллагааны чиглэлүүдийг санхүүгийн эх үүсвэрээр хангах үйл явцыг ихээхэн хурдасгах боломжтой болгосон.
Эргэлтийн үйлчилгээ
Энэ функцийг хэрэгжүүлэх явцад зээл нь зөвхөн түүхий эд төдийгүй мөнгөний эргэлтийг хурдасгахад нөлөөлж, үүнээс бэлэн мөнгийг нүүлгэн шилжүүлдэг. Мөнгөний эргэлтийн салбарт вексель, чек, зээлийн карт гэх мэт хэрэгслийг нэвтрүүлснээр бэлэн мөнгөний төлбөрийг бэлэн бус гүйлгээгээр солих боломжийг олгодог бөгөөд энэ нь дотоод болон олон улсын эдийн засгийн харилцааны механизмыг хялбаршуулж, хурдасгадаг. захууд. Энэхүү асуудлыг шийдвэрлэхэд хамгийн идэвхтэй үүрэг бол орчин үеийн түүхий эдийн биржийн харилцааны зайлшгүй элемент болох арилжааны зээл юм.
Шинжлэх ухаан, технологийн дэвшлийг хурдасгах
Дайны дараах жилүүдэд шинжлэх ухаан, технологийн дэвшил нь аливаа улсын болон хувь хүний аж ахуйн нэгжийн эдийн засгийн хөгжлийг тодорхойлох хүчин зүйл болжээ. Зээлийг хурдасгахад ямар үүрэг гүйцэтгэж байгааг шинжлэх ухаан, техникийн байгууллагуудын үйл ажиллагааг санхүүжүүлэх үйл явцаас хамгийн тод харж болно, тэдгээрийн онцлог нь бусад салбартай харьцуулахад капиталын анхны хөрөнгө оруулалт, борлуулалтын хооронд үргэлж том хугацааны зөрүү байсаар ирсэн. бэлэн бүтээгдэхүүн. Тийм ч учраас ихэнх судалгааны төвүүдийн хэвийн үйл ажиллагааг (төрөөс санхүүжүүлдэг төвүүдийг эс тооцвол) зээлийн эх үүсвэр ашиглахгүйгээр төсөөлөхийн аргагүй юм. Шинжлэх ухаан, технологийг үйлдвэрлэлд шууд нэвтрүүлэх хэлбэрээр инновацийн үйл явцыг хэрэгжүүлэхэд шаардлагатай зээл бөгөөд зардлыг аж ахуйн нэгжүүд, түүний дотор дунд болон урт хугацааны зорилтот банкны зээлээр санхүүжүүлдэг.
Тэгэхээр зээл гэдэг нь зээлдүүлэгч, зээлдэгч хоёрын хооронд зээлийн үнийн талаар үүссэн эдийн засгийн харилцаа юм.
Зах зээлийн эдийн засагт зээл нь дараахь үүргийг гүйцэтгэдэг.
- а) түр хугацаагаар үнэгүй бэлэн мөнгө хуримтлуулах;
- б) хөрөнгийг дараа нь буцаан олгох нөхцлийн дагуу дахин хуваарилах;
- в) гүйлгээний зээлийн хэрэгсэл (мөнгөн тэмдэгт, төрийн сангийн үнэт цаас) бий болгох, зээлийн үйл ажиллагаа;
- г) нийт мөнгөний эргэлтийн хэмжээг зохицуулах.
Эдгээр харилцан уялдаатай чиг үүргийг хэрэгжүүлэхдээ олон улсын зээл нь үйлдвэрлэлийг хөгжүүлэхэд эерэг ба сөрөг хоёр үүрэг гүйцэтгэдэг. Нэг талаас зээл нь нөхөн үржихүйн тасралтгүй үйл ажиллагаа, түүний өргөжилтийг баталгаажуулдаг. Энэ нь үйлдвэрлэл, солилцоог олон улсын болгох, олон улсын хөдөлмөрийн хуваагдлыг гүнзгийрүүлэхэд хувь нэмэр оруулдаг. Нөгөөтэйгүүр, олон улсын зээл нь нийгмийн нөхөн үржихүйн тэнцвэргүй байдлыг нэмэгдүүлж, ашигтай үйлдвэрүүдийн эрч хүчтэй тэлэлтийг өдөөж, гадаадын зээлсэн хөрөнгийг татахгүй салбаруудын хөгжилд саад учруулж байна. Олон улсын зээлийг өрсөлдөөнд гадаадын зээлдүүлэгчдийн байр суурийг бэхжүүлэхэд ашигладаг.
Олон улсын зээлийн хил хязгаар нь улс орнуудын гадаадаас зээлсэн хөрөнгийн эх үүсвэр, хэрэгцээ, зээлийг цаг тухайд нь төлөхөөс хамаарна. Энэхүү объектив хил хязгаарыг зөрчих нь зээлдэгч орнуудын гадаад өрийг барагдуулах асуудлыг үүсгэж байна. Эдгээрийн дотор хөгжиж буй орнууд, Беларусь, ТУХН-ийн бусад орнууд, Зүүн Европын орнууд гэх мэт.
Зах зээлийн эдийн засагт олон улсын зээлийн давхар үүрэг нь түүнийг улс орнуудын харилцан ашигтай хамтын ажиллагаа, өрсөлдөөний хэрэгсэл болгон ашиглахад илэрдэг.