საერთაშორისო კრედიტი, როგორც ფინანსური ინსტრუმენტი. საკრედიტო ფინანსური ინსტრუმენტების გამოყენება საბანკო პრაქტიკაში კრედიტი, როგორც ფინანსური ინსტრუმენტი
Содержание статьи
14.3. კრედიტი, როგორც ფინანსური ურთიერთობების სოციალიზაციის ინსტრუმენტი
ტერმინი „კრედიტი“ (კრედო) თავდაპირველად ლათინური ენიდან მოდის და სიტყვასიტყვით ითარგმნება - „მჯერა“. კრედიტი ნიშნავს სხვადასხვა ეკონომიკურ პროცესს. სასაქონლო-ფულადი ურთიერთობების განვითარების ადრეულ ეტაპებზე გარიგება, როგორც ყიდვა-გაყიდვა გადავადებული გადახდით, წარმოდგენილი იყო სესხად. კრედიტი ცნობილია ჩვენს წელთაღრიცხვამდე რამდენიმე ათასწლეულის განმავლობაში. მას ბუნებრივი და ფულადი ფორმა ჰქონდა. ეს ფორმები ვითარდებოდა როგორც პარალელურად, ასევე თანდათან განსხვავდებოდა მნიშვნელობის დონისა და გამოვლინების მასშტაბის თვალსაზრისით. კრედიტი კაპიტალიზმში უფრო განვითარებულ ფორმებსა და შინაარსს იძენს. საბაზრო და შერეული ეკონომიკის ფუნქციონირების ამჟამინდელ ეტაპზე წარმოუდგენელია სესხის განხილვა სასესხო კაპიტალის ან ფონდისა და პროცენტის გარეშე.
სასესხო კაპიტალი (ფონდი) არის სახსრების ფორმირების ეკონომიკური ურთიერთობა, რომლებიც განკუთვნილია მსესხებლის მიერ გარკვეული პერიოდის განმავლობაში გამოსაყენებლად და პროცენტის სახით საკომისიოს სახით. სასესხო კაპიტალის გამოვლენის ერთ-ერთი ფორმაა სესხი. ამ ფორმის პოტენციური შინაარსი მოიცავს სასესხო კაპიტალის განმარტების მეორე ნაწილს, რომელიც გამოხატავს ურთიერთობის გამოვლენის შესაძლებლობას კრედიტორის მსესხებლის სახსრების გარკვეული პერიოდის განმავლობაში საკომისიოს პროცენტის სახით გამოყენებაზე. ამიტომ კრედიტი, როგორც ეკონომიკური კატეგორია, მთლიანად დამოკიდებულია სასესხო კაპიტალის არსებობის საწყის პირობებზე.
ისტორიულად სასესხო კაპიტალს წინ უძღოდა უკრაინა, რომელიც ფართოდ იყო გავრცელებული მონათმფლობელურ და ფეოდალურ საზოგადოებაში. ფულის გამსესხებლები ასევე აწვდიდნენ ფულს არა მდიდრებს, რომ ძველი ვალები არ გადაეხადათ, არამედ მათი საქონელი გაბერილ ფასებში ეყიდათ; მმართველი თავადაზნაურობა - სასახლეების მშენებლობისთვის, ფუფუნების საქონლის შესაძენად, ბარათის დაფარვისთვის და სხვა ვალების მაღალი პროცენტით.
უზურობა აფერხებდა კაპიტალისტური ეკონომიკის ჩამოყალიბებასა და განვითარებას, მაგრამ კაპიტალისტური მეწარმეების ახალი კლასის წარმოშობა ჯიუტ ბრძოლას აწარმოებდა სესხის პროცენტის შესამცირებლად. მეწარმეები გრძნობენ ნასესხები კაპიტალის (კრედიტის) საჭიროებას ბუნებრივი რესურსების განვითარებაში, ეკონომიკური ობიექტების მშენებლობაში, არსებული ინდუსტრიების მოდერნიზაციაში, სეზონური წარმოების რესურსების დაგროვებასა და ნედლეულის შესყიდვაში. კაპიტალიზმის პირობებში, მანქანების ფართომასშტაბიანი წარმოება იწვევს კაპიტალის მაღალ ინტენსივობას, ამიტომ მეწარმეებს არ აქვთ საკმარისი საკუთარი სახსრები. განსაკუთრებით თვალშისაცემია ტენდენცია კაპიტალის ინვესტიციებისთვის ნასესხები სახსრების მნიშვნელოვანი ზრდისკენ იაპონიაში, იტალიასა და საფრანგეთში. იაპონური ფირმები იყენებენ მოზიდულ რესურსებს წარმოების გაფართოებისთვის ყველა სახსრების 4/5-მდე დასაფინანსებლად. კაპიტალისტური წარმოება წინასწარ განსაზღვრავს, ერთი მხრივ, მოთხოვნილებას ფულად რესურსებზე და, მეორე მხრივ, მათ მიწოდებაზე. სამრეწველო კაპიტალის ბრუნვის პროცესში ეკონომიკურ სუბიექტებს აქვთ დროებით თავისუფალი ნაღდი ფული: მზა პროდუქციის რეალიზაციიდან მიღებული შემოსავლის ნაწილი; სახსრები ძირითადი კაპიტალის ამორტიზაციის ფონდიდან; მოგების ნაწილი მიდის დანაზოგზე და პირად შემოსავალზე...
სასესხო კაპიტალის ბაზარი წარმოიქმნა კაპიტალისტური წარმოების რეჟიმის პირობებში. საინვესტიციო ბაზარზე ყიდვა-გაყიდვის საგანია ფულადი კაპიტალი. ფული იძენს დამატებით ქონებას - მოგების მიღების უნარს. ამ გარიგებაში მონაწილეობს ორი პირი: უმოქმედო (თავისუფალი) კაპიტალის მესაკუთრე-კრედიტორი და ბიზნესმენ-მსესხებელი, რომელსაც სურს ამ კაპიტალის მიმოქცევაში შემოტანა მოგების მიზნით. აქ უფასო ფულადი რესურსებით სარგებლობის უფლება გაიყიდება გარკვეული დროით და გარკვეული საფასურად. თანამედროვე პირობებში სასესხო კაპიტალის ძირითადი წყაროა რეპროდუქციის პროცესში გამოყოფილი სახსრები. Ესენი მოიცავს:
საწარმოო აქტივების განახლებისთვის, გაფართოებისა და აღდგენისთვის განკუთვნილი ეკონომიკური სუბიექტების ამორტიზაციის ფონდი;
პროდუქციის რეალიზაციისა და მატერიალური ხარჯების მიღების პროცესში გამოყოფილი საბრუნავი კაპიტალის ნაწილი;
საქონლის გაყიდვიდან თანხის მიღებასა და ხელფასის გადახდას შორის არსებული უფსკრულის შედეგად წარმოქმნილი ნაღდი ფული;
წარმოების განახლებისა და გაფართოებისთვის გამოყენებული მოგება;
მოსახლეობის ყველა ფენის ფულადი შემოსავალი და დანაზოგი;
სახელმწიფოს ფულადი დანაზოგი ქონების საკუთრებიდან მიღებული სახსრების, მთავრობის სამრეწველო, კომერციული და ფინანსური საქმიანობიდან მიღებული შემოსავლების სახით, ასევე ცენტრალური და ადგილობრივი ბანკების დადებითი ბალანსი.
უფასო ფულადი სახსრების ეს წყაროები და მათი საჭიროება ბიზნესის მხრიდან ხდება კრედიტის განვითარების აუცილებელი პირობა. ეს არის სასესხო კაპიტალის გამოვლინებისა და ფუნქციონირების ერთ-ერთი ფორმა. კრედიტი ასევე ემსახურება როგორც ინსტრუმენტი ფინანსური ურთიერთობების სისტემაში, რომელიც მიზნად ისახავს სოციალური წარმოების გაფართოებას, ეკონომიკურ ზრდას და ბაზრის მართვის სოციალიზაციას. სესხი საშუალებას გაძლევთ შეიძინოთ საცხოვრებელი სახლი, მანქანა, ტელევიზორი, კომუნიკაციისა და კომუნიკაციის საშუალებები, კომპიუტერი, საყოფაცხოვრებო ტექნიკა, გააუმჯობესოთ საცხოვრებელი პირობები და გააუმჯობესოთ მოქალაქეების კეთილდღეობა. აქვე შეიძლება აღინიშნოს, რომ მაღალგანვითარებულ ქვეყნებში მოსახლეობის ძირითადი ნაწილი დაფარულია კრედიტით. მოქალაქეები, ერთი მხრივ, მსესხებლები არიან, როცა საქონელს კრედიტით ყიდულობენ, მეორე მხრივ კი, კრედიტორები ხდებიან, როცა საკუთარ ფულს ზოგავენ და ბანკში ხსნიან სადეპოზიტო ანგარიშს. გასული ათწლეულების განმავლობაში (20-30) უფრო აქტიური გახდა შინამეურნეობების დანაზოგების გამოყენება, როგორც სასესხო კაპიტალისა და კრედიტის წყარო. ეს ტენდენცია დამახასიათებელია ინგლისისთვის, გერმანიისთვის, საფრანგეთისთვის, იტალიისთვის, კანადისთვის, აშშ-სთვის, იაპონიისთვის, სამხრეთ კორეისთვის და სხვა ქვეყნებისთვის. ჩვეულებრივ, ადამიანები ფულს ზოგავენ ბანკებში, საპენსიო ფონდებში, სადაზღვევო კომპანიებში, ფინანსურ ინსტიტუტებში და ფასიანი ქაღალდების სახით. კრედიტი ფინანსური ურთიერთობების (სისტემის) ნაწილია. აქედან გამომდინარე, არ იქნება სწორი ცნების გამოყოფა, როგორც „ფინანსური და საკრედიტო ურთიერთობები (სისტემა)“, თუმცა ის გვხვდება სხვადასხვა ეკონომიკურ პუბლიკაციებში. მისი განხორციელების სუბიექტებთან საკრედიტო ურთიერთობების მთლიანობა წარმოადგენს საკრედიტო სისტემის სტრუქტურას. საკრედიტო ურთიერთობების ფუნქციონალური სტრუქტურა წარმოადგენს საკრედიტო სისტემას, რომელიც ემსახურება როგორც ფინანსების ქვესისტემას. თანამედროვე საკრედიტო სისტემა არის სხვადასხვა დაწესებულებების საკრედიტო ურთიერთობების ფუნქციონირებადი ნაკრები, რომელიც აგროვებს ფულად რესურსებს და მოქმედებს სასესხო კაპიტალის ბაზარზე. საკრედიტო სისტემის ფუნქციონირება ახორციელებს კრედიტის არსს და ფუნქციებს.
კრედიტი ასრულებს შემდეგ ფუნქციებს:
ტრანზაქციის ხარჯების შემცირება;
სახსრების დაგროვება და მობილიზება;
ფულადი რესურსების გადანაწილება;
წარმოების ხარჯების ეკონომია, მიმოქცევა, რეპროდუქცია;
კაპიტალის კონცენტრაციისა და ცენტრალიზაციის დაჩქარება;
საბაზრო ეკონომიკის რეგულირებისა და სოციალური ორიენტაციის დახმარება.
ეს ფუნქციები და სესხის არსი ხორციელდება დაკრედიტების პრინციპების საფუძველზე, რომლებიც ურთიერთდაკავშირებულია საკრედიტო მექანიზმის შინაარსთან.
დაკრედიტების პრინციპები მოიცავს:
1. სესხის მიზნობრივი ხასიათი. ეს ნიშნავს, რომ გამსესხებელი არ გასცემს სესხს, თუ არ იცის მსესხებლის მიზანი, რაში აპირებს ამ თანხის დახარჯვას. კრედიტორმა უნდა გადაამოწმოს კლიენტის გაანგარიშებისა და მოლოდინების რეალობა.
2. სესხის დაფარვა. ეს პრინციპი გამომდინარეობს ქონებრივი ურთიერთობებიდან, სადაც კრედიტორს, როგორც სასესხო კაპიტალის მფლობელს, აქვს მისი დაფარვის სრული უფლება, რაც გარანტირებულია მსესხებლის მატერიალური თუ ფინანსური უზრუნველყოფით.
3. სესხის აქტუალობა. ეს პრინციპი გამომდინარეობს წინადან, ვინაიდან მსესხებელმა უნდა დაფაროს სესხი. სესხის ვადა დამოკიდებულია მსესხებლის მიზანზე: წარმოების ძირითადი საშუალებების განახლება ან საბრუნავი კაპიტალის გაზრდა, ახალი მშენებლობის ხარჯები.
4. სესხის გადახდა. საბაზრო ეკონომიკის სისტემაში ქონებრივი ურთიერთობები განსაზღვრავს მსესხებლის მიერ სასამართლო პროცენტის სახით გადახდას კრედიტორის კაპიტალის გამოყენების გაწეული მომსახურებისათვის.
გარდა ამისა, შემოთავაზებულია მეხუთე პრინციპი „სესხის მატერიალური უზრუნველყოფა“. თუმცა, ეს პრინციპი, როგორც ჩანს, არის „სესხის დაფარვის“ შინაარსის შემადგენელი ელემენტი, ვინაიდან ის შეუძლებელია კლიენტის მატერიალური უზრუნველყოფის გარეშე... კრედიტს აქვს განხორციელების ორი ძირითადი ფორმა: კომერციული და საბანკო. ეს ფორმები ერთმანეთისგან განსხვავდება მონაწილეთა შემადგენლობით, სესხის ობიექტით, პროცენტის ოდენობით და მათი ფუნქციონირების მოცულობით. კომერციული კრედიტი გამოხატავს ურთიერთობას მომსახურების გაწევისთვის საქონლის მიყიდვის სახით ზოგიერთი მოქმედი ფირმის მიერ სხვებისთვის გადავადებული გადახდით. ასეთი სესხის ეკონომიკური ინსტრუმენტი არის კუპიურა, რომელიც გადაიხდება კომერციული ბანკის მეშვეობით. ტრადიციულად, კომერციული სესხის ობიექტი არის საქონელი, რომელიც ემსახურება სამრეწველო კაპიტალის მიმოქცევას, პროდუქციის გადაადგილებას წარმოების სფეროდან სასაქონლო მიმოქცევისა და მოხმარების სფეროში. აქ კომერციული კრედიტის თავისებურება მდგომარეობს იმაში, რომ სასესხო კაპიტალი ამ შემთხვევაში ერწყმის სამრეწველო კაპიტალს. კომერციული სესხის მთავარი მიზანია დააჩქაროს საქონლის გაყიდვა და მასში არსებული მოგება. სესხის ამ ფორმის პროცენტი ჩვეულებრივ უფრო დაბალია, ვიდრე საბანკო სესხზე.
კომერციული საკრედიტო ტრანზაქციის განხორციელების ინსტრუმენტს ემსახურება კუპიურა, რომელიც წარმოადგენს ერთგვარ ფასიან ქაღალდს. კუპიურა არის დოკუმენტი, წერილობითი თამასუქი, რომელიც მის მფლობელს აძლევს უფლებას გარკვეული პერიოდის შემდეგ მიიღოს მასში განსაზღვრული რაოდენობის ფულადი ერთეულები. ძირითადად არსებობს ორი სახის კუპიურები: თამასუქები და კუპიურები. თამასუქი არის მისი გამცემი სუბიექტის ვალდებულება, განსაზღვრულ ვადაში გადაუხადოს ამ დოკუმენტის მფლობელს გარკვეული თანხა. კუპიურა (ტრაფტი) არის წერილობითი ბრძანება კუპიურის მფლობელის მხრიდან გადამხდელს (გამღებს) გადაუხადოს ამ დოკუმენტში მითითებული თანხის ოდენობა მესამე პირს (მიმღებს), რომელიც აკისრებს გადახდის ვალდებულებას. გადასახადი. ამ ტიპის დოკუმენტები წარმოადგენს საკრედიტო მექანიზმის ელემენტებს, რომლებიც ემსახურება ქონებრივი ურთიერთობების განხორციელებას და საკრედიტო ფუნქციის ...
საბანკო სესხს ბანკები და სხვა ფინანსური ინსტიტუტები გასცემენ იურიდიულ პირებს (სამრეწველო, სატრანსპორტო, სავაჭრო კომპანიებს, ფირმებს და ორგანიზაციებს მომსახურების სექტორში), მოსახლეობას, სახელმწიფოს და უცხოელ კლიენტებს ფულადი სესხის სახით. საბანკო სესხი განსხვავდება კომერციულისგან იმით, რომ ის აჭარბებს ამ უკანასკნელის საზღვრებს მიმართულების, ვადების, ზომით და აქვს უფრო ფართო მასშტაბი. საბანკო კრედიტი უფრო ელასტიურია, ჭარბობს ზრდის დინამიკა და იზრდება უსაფრთხოება. კომერციული კრედიტის მოცულობა დამოკიდებულია წარმოებისა და სასაქონლო მიმოქცევის ციკლურ განვითარებაზე. საბანკო სესხი განისაზღვრება ეროვნული ეკონომიკის სხვადასხვა სექტორში არსებული ვალების მდგომარეობით. თუმცა, ამ ტიპის სესხი ასევე განპირობებულია მაკროეკონომიკის ციკლური რყევებით.
სესხის ძირითადი ნაწილი ბანკების მეშვეობით ხორციელდება, რომლებსაც აქვთ საკუთარი ორსაფეხურიანი სტრუქტურა და იყოფა ცენტრალურ და კომერციულ ბანკებად. ბანკების რესურსები მოიცავს საკუთარ, გამოშვებულ და ნასესხებ სახსრებს. ბანკების ძირითადი სახსრები მოზიდულია დეპოზიტების (დეპოზიტების), საკორესპონდენტო და სარეგისტრაციო ანგარიშების სახით. თანამედროვე ბანკების რესურსების კიდევ ერთი უმნიშვნელო ნაწილი საკუთარი სახსრებია.
ცენტრალურ ბანკს უფლება აქვს და ასრულებს შემდეგ ფუნქციებს:
ფულის გამოშვება;
ფულის მიმოქცევისა და საკრედიტო ორგანიზაციები;
სახელმწიფო ოქროსა და სავალუტო რეზერვების შენახვა;
კომერციული ბანკებისა და სხვა საკრედიტო დაწესებულებების სარეზერვო ფონდის შენახვა;
ფულადი ერთეულების სტაბილიზაცია;
კონტროლი კომერციული ბანკების საქმიანობაზე;
ეროვნული ეკონომიკის ფულადი რეგულირება.
მაღალგანვითარებულ ქვეყნებში ცენტრალური ბანკის ეფექტური ფუნქციონირებისთვის არსებობს მექანიზმები, რომლებიც მთავრობას არ აძლევს უფლებას თავისუფლად განკარგოს ამ ბანკის რესურსები ბიუჯეტის ხარჯების დაფინანსებაში. თუმცა ცენტრალური ბანკი პარლამენტის კონტროლის ქვეშ უნდა იყოს და ქვეყნის სასიკეთოდ იმუშაოს. მეორე საფეხურს განეკუთვნება კომერციული ბანკები. ისინი მომსახურებას უწევენ იურიდიულ და ფიზიკურ პირებს საკრედიტო და საანგარიშსწორებო ოპერაციებში.
ამჟამად საბანკო სესხის რამდენიმე ფორმა არსებობს:
სამომხმარებლო კრედიტი. მას ბანკები, სპეციალიზებული ფინანსური ინსტიტუტები, სავაჭრო კომპანიები აწვდიან მოსახლეობას საქონლისა და მომსახურების განვადებით შესაძენად. ასეთი სესხი საშუალებას გაძლევთ გაყიდოთ გამძლე საქონელი (მანქანები, ავეჯი, საყოფაცხოვრებო ტექნიკა და სხვა).
იპოთეკა. ამ ტიპის სესხი გაიცემა საცხოვრებლის შესაძენად ან მშენებლობაზე, მიწის შესაძენად. იპოთეკურ კრედიტს განვითარების განსაკუთრებით მაღალი დონე აქვს აშშ-ში, კანადაში, ინგლისში.
სახელმწიფო სესხი. ის უნდა დაიყოს თავად სახელმწიფო კრედიტად და სახელმწიფო ვალად. პირველ შემთხვევაში, სახელმწიფო ფინანსური ინსტიტუტები სესხს აძლევენ ეკონომიკის სხვადასხვა სექტორს. მეორე შემთხვევაში ის სესხულობს ფულს კაპიტალის ბაზარზე არსებული ბანკებიდან და სხვა ფინანსური ინსტიტუტებიდან სახელმწიფო ბიუჯეტის დეფიციტის და ვალის დასაფინანსებლად.
საერთაშორისო კრედიტი. ამ ტიპის სესხი არის როგორც კერძო, ასევე საჯარო. ის ასახავს სასესხო კაპიტალის მოძრაობას სახელმწიფოთაშორის ეკონომიკურ ურთიერთობებში.
უსარგებლო სესხი. ის კვლავ გრძელდება რიგ განვითარებად ქვეყნებში, სადაც საკრედიტო სისტემა ცუდად არის განვითარებული. ზოგადად, ასეთ სესხს გასცემენ ფიზიკური პირები ან ფულის გადამცვლელები, ასევე ზოგიერთი ბანკი. ამ ტიპის სესხი ხასიათდება უკიდურესად მაღალი საპროცენტო განაკვეთებით.
მაღალგანვითარებული ქვეყნების თანამედროვე საკრედიტო სისტემამ ბოლო ათწლეულების განმავლობაში (40-50) განიცადა თვისობრივი სტრუქტურული ცვლილებები. გაიზარდა ისეთი ფინანსური ინსტიტუტების როლი, როგორიცაა სადაზღვევო, საინვესტიციო კომპანიები, საპენსიო ფონდები და ა.შ. ამას ხელი შეუწყო საკრედიტო ურთიერთობების განვითარებაში ბანკების გავლენის შემცირებამ. ეს პროცესი ხასიათდება ახალი ფინანსური ინსტიტუტების საერთო რაოდენობის ზრდით და მათი წილის ზრდით ყველა საკრედიტო და ფინანსური ინსტიტუტის მთლიან აქტივებში. საკრედიტო სისტემის ევოლუციის ეს ტენდენცია იწყება ბევრ განვითარებად ქვეყანაში.
მაღალგანვითარებული ქვეყნების თანამედროვე საკრედიტო სისტემის განვითარების თავისებურებები მოიცავს:
საბანკო კაპიტალის კონცენტრაცია და ცენტრალიზაცია;
გაიზარდა კონკურენცია საკრედიტო ურთიერთობების განხორციელების სხვადასხვა სუბიექტებს შორის;
მსხვილი საკრედიტო და სხვა ფინანსური ინსტიტუტების შერწყმა სამრეწველო, სატრანსპორტო და სავაჭრო კომპანიებთან;
საკრედიტო და ფინანსური ინსტიტუტების საქმიანობის ინტერნაციონალიზაციის დაჩქარება.
თანამედროვე პირობებში, კრედიტის წყალობით, დიდია კაპიტალის ინვესტიციების კონცენტრაცია ეკონომიკის საკვანძო, პროგრესულ სექტორებში. მხოლოდ მსხვილ ბანკებსა და ფინანსურ კომპანიებს შეუძლიათ განახორციელონ საკრედიტო ოპერაციები, რათა დააკმაყოფილონ სამრეწველო, სატრანსპორტო, სავაჭრო და სხვა კორპორაციების საჭიროებები ფულადი კაპიტალით. კრედიტი მნიშვნელოვან როლს ასრულებს საქონლისა და მომსახურების გაყიდვის პრობლემების გადაჭრაში. საბაზრო ეკონომიკის ფორმირებისას, მცირე და საშუალო ბიზნესის განვითარებისთვის, აზრი აქვს მეწარმეებს - მწარმოებლებს სახელმწიფო რესურსებიდან უფრო მეტად სესხის აღება საერთაშორისო საპროცენტო განაკვეთების დონეზე და საჭიროების შემთხვევაში კერძო პირების ვალდებულება. ბანკებმა თავიანთი ფინანსური რესურსების 40-60%-ის ფარგლებში უზრუნველყონ შეღავათიანი სესხები სამეწარმეო საქმიანობის განვითარებისათვის სახელმწიფოს სრული ან ნაწილობრივი გარანტიის საფუძველზე.
მოსახლეობის სამომხმარებლო და იპოთეკური სესხების დიდმა ზრდამ გააფართოვა სამომხმარებლო გრძელვადიანი პროდუქტების ბაზარი და მნიშვნელოვანი როლი ითამაშა საბაზრო ეკონომიკის სოციალური ორიენტაციის ჩამოყალიბებაში და განვითარებაში. მაღალგანვითარებული ქვეყნების ეს ეტაპი ხასიათდება საკრედიტო სისტემის ფარგლებში ფინანსურ ინსტიტუტებს შორის ფუნქციების უფრო სრული დელიმიტაციით. მისი სტრუქტურა მკვეთრად იცვლება, სადაც სადაზღვევო კომპანიები, კერძოდ, სიცოცხლის დაზღვევის კომპანიები, საპენსიო და საინვესტიციო ფონდები და სხვა სპეციალიზებული კომპანიები, იწყებენ ყველაზე მნიშვნელოვანი პოზიციების დაკავებას. ისინი ხდებიან გრძელვადიანი ინვესტიციების მთავარ წყაროდ, რაც კომერციულ ბანკებს სასესხო კაპიტალის ბაზრიდან გამოდევნის. ამასთან, კომერციული ბანკების წილის ასეთი ცვლილება არ ამცირებს მათ როლს ეროვნულ ეკონომიკაში. საბანკო დაწესებულებები აგრძელებენ საკრედიტო სისტემის ძირითადი ფუნქციების შესრულებას, კერძოდ, საანგარიშსწორებო ოპერაციებს, დეპოზიტებისა და ჩეკების გაცემას, მოკლევადიანი და საშუალოვადიანი და გრძელვადიანი დაფინანსების გარკვეული წილი.
რეპროდუქციისთვის საერთაშორისო პირობების ფორმირება დიდწილად ხდება როგორც საკრედიტო ურთიერთობების განვითარების, ისე ბანკების საქმიანობის გავლენის ქვეშ გლობალურ დონეზე. მათ ხელი შეუწყეს საერთაშორისო ეკონომიკური ურთიერთობების განვითარებას. XIX საუკუნეში ინგლისის საკრედიტო სისტემა ყველაზე განვითარებული და ვრცელი იყო. ამასთან, ლიდერები არიან აშშ, ევროკავშირის ქვეყნები, იაპონია. ბევრი განვითარებადი ქვეყანა ცდილობს მიიღოს მაღალგანვითარებული ქვეყნების საკრედიტო და ფინანსური ინსტიტუტების ორგანიზაციული ფორმები და მეთოდები, კერძოდ სადაზღვევო და საინვესტიციო კომპანიები, საპენსიო ფონდები და სამომხმარებლო საკრედიტო ინსტიტუტები. თუმცა, 21-ე საუკუნის დასაწყისში გლობალურმა ეკონომიკურმა კრიზისმა აჩვენა დასავლური ფინანსური სისტემების მრავალი ხარვეზი. ამიტომ, საერთაშორისო ეკონომიკური ექსპერტები ეძებენ გზებს, რათა ძირეულად შეცვალონ ფინანსური სისტემის ფუნქციონირება მსოფლიო ეკონომიკის პროგრესული განვითარების სასარგებლოდ. მათ, დაინახეს ისლამური ეკონომიკის დადებითი შედეგები, ჩინეთის გამოცდილება, შეგნებულად დაიწყეს ყურადღების მიქცევა აღმოსავლეთის ქვეყნების ეკონომიკის განვითარების გზებზე.
განსაკუთრებით აღსანიშნავია ისლამური ბანკების პრინციპებზე აგებული საკრედიტო სისტემა. გამოირჩევა მდგრადი განვითარებით, შარიათის კანონზე დაფუძნებული ალტერნატიული დაკრედიტების პრინციპებით წმინდა წიგნიდან „ყურანი“, რომელიც წინასწარ განსაზღვრავს არა მხოლოდ მუსლიმთა ჩვეულებრივ ცხოვრებას, არამედ ეკონომიკურ, კომერციულ და ფინანსურ საქმიანობას. ყურანში ნათქვამია: „ვინც ინტერესს (ინტერესს - კ.ს. შესწორება) გაუმაძღრობს, ისევე აღდგება, როგორც მკვდრეთით აღდგომილნი, რომლებიც სატანამ გააგიჟა თავისი შეხებით. მათთვის იქნება ის, რასაც იტყვიან: „ჭარბი იგივეა, რაც მოგება ვაჭრობაში“. მაგრამ ღმერთმა დაუშვა მოგება ვაჭრობაში, მაგრამ აუკრძალა პროცენტი. ვისაც ეს მითითება მოჰყვება და ის შეიზღუდება, მისთვის იქნება ამ სიამოვნებისთვის: მისი მოღვაწეობა ღვთის წინაშე. ხოლო ვინც პირველს მიუბრუნდება, ცეცხლში დატანჯულები იქნებიან, სამუდამოდ დარჩებიან მასში. ღმერთი წყვეტს ინტერესს... ღმერთს არ უყვარს არც ერთი ბოროტი, არც ერთი კანონდამრღვევი. ა.ძაბიევი განმარტავს: „...ისლამი ზრუნავს გლობალურ სამართლიანობაზე: ითვლება, რომ თუ ერთი მხარე მეორეს ყიდის ფულს რისკის გარეშე, პარტნიორობის გარეშე, ის იღებს გარკვეულ სარგებელს ამ გარიგების შედეგის მიუხედავად, ანუ არსებობს. ექსპლუატაციის ელემენტია, არის უსამართლობის ელემენტი. ანუ ფული შრომის შექმნით უნდა იშოვო და არა პროცენტის მისაღებად. ... არსებობს ზოგადი პრინციპები, რომლებსაც არავინ კამათობს, ამიტომ არის მთელი რიგი ოპერაციები, რომლებიც ერთნაირია ყველა ისლამური ბანკისთვის“. ისლამურ პრინციპებზე მომუშავე ბანკებს არ აქვთ მოგების წყარო გაცემული სესხების პროცენტებსა და ნასესხებ სახსრებზე პროცენტებს შორის სხვაობისგან. მაგრამ მათ ასევე აქვთ მოგების სამი წყარო, როგორიცაა მუშარაკა, მუდარაბა და ყარდ ულ ჰასანი.
მუშარაკა -ეს არის თანამშრომლობა, როდესაც მხარეები აერთიანებენ თავიანთ კაპიტალს პროექტის დასაფინანსებლად, ანაწილებენ მოგებას თითოეული მონაწილის კონტრიბუციაზე და ზარალზე წინასწარ განსაზღვრული თანმიმდევრობით.
მუდარაბასარის შეთანხმება ორ მხარეს შორის, სადაც ერთი მხარე უზრუნველყოფს ფონდს პროექტისთვის, ხოლო მეორე (ცნობილი როგორც მუდარიბი) იღებს პროექტის მართვას.
ყარდ ულ ჰასანი- საქველმოქმედო სესხი გაცემული მატერიალური დახმარების სახით გაჭირვებულ პირებს, ორგანიზაციებს, მოკლევადიანი სუბსიდია კომპანიის, ხშირად ბანკის პარტნიორის კონკრეტული საქმიანობისთვის.
ისლამური ბანკების მოგების განსაზღვრის მექანიზმი დასავლურ მიდგომასთან შედარებით უფრო მდგრადი, სტაბილური და სამართლიანია. უფრო ობიექტურია თითოეული პარტნიორის მონაწილეობის ხარისხის განსაზღვრა დაგეგმილი პროექტის განხორციელებაში. დასავლური ბანკინგი არ აკონტროლებს კაპიტალის გამოყენებას. და ისლამური ბანკები დაკავებულნი არიან საქონლის ყიდვა-გაყიდვით, აქ ფული ასრულებს მთავარ ფუნქციას - ღირებულების საზომს.
გლობალური ფინანსური სისტემის განვითარების ამჟამინდელ პირობებში, „დასავლური ბანკები, როგორიცაა Citibank და Societe Generale, უკვე უწევენ მომსახურებას კლიენტებს ისლამური სამართლის პრინციპების შესაბამისად. და უახლოეს მომავალში შესაძლოა რუსეთში გამოჩნდნენ ისლამური პრინციპებით მომუშავე ბანკები“, - აჯამებს ა. ძაბიევი.
ამრიგად, საკრედიტო ურთიერთობები, როგორც სასესხო კაპიტალის მოძრაობის ფორმა, ხელს უწყობს ეროვნული და მსოფლიო ეკონომიკის განვითარებას, მისი მასშტაბის გაფართოებას და ემსახურება როგორც ერთ-ერთ ეკონომიკურ ინსტრუმენტს, რომელიც გავლენას ახდენს მოქალაქეების კეთილდღეობაზე და ბაზრის სოციალიზაციაზე. ეკონომიკა, იმ პირობით, რომ ისინი მიმართულია ინდივიდუალური და სოციალური, სახელმწიფო ინტერესების ჰარმონიზაციის პროგრამის განხორციელებაზე.
ცნებები და ტერმინები
კრედიტი; სასესხო კაპიტალი; სესხის პროცენტი; კომერციული კრედიტი; Ბანკის ვალი; კანონპროექტი; ანაბარი; სამომხმარებლო კრედიტი; იპოთეკა.
განსახილველი საკითხები
1. კრედიტის გაჩენისა და განვითარების სოციალურ-ეკონომიკური ბუნება.
2. საკრედიტო ურთიერთობების ფუნქციონირების მექანიზმი.
3. კრედიტის სახეები თანამედროვე პირობებში.
კითხვები სემინარებისთვის
1. საკრედიტო სისტემის სუბიექტები.
2. დაკრედიტების პრინციპები.
3. მაღალგანვითარებული ქვეყნების თანამედროვე საკრედიტო სისტემის განვითარების თავისებურებები.
Სავარჯიშოები
უპასუხეთ კითხვებს და დაადგინეთ პრობლემის ტიპი (სამეცნიერო თუ საგანმანათლებლო), დაასაბუთეთ თქვენი თვალსაზრისი, ამოიცანით პრობლემათა სისტემა თემაზე.
1. რა პრობლემებია დამახასიათებელი საკრედიტო სისტემისთვის?
2. რა განსხვავებაა საბანკო და კომერციულ კრედიტს შორის?
3. რატომ ჩნდება უსარგებლო კრედიტი ანაქრონიზმად?
თემები აბსტრაქტებისთვის
1. სოციალური რეპროდუქციის ეფექტიანობის ამაღლების კრედიტი.
2. საბანკო კრედიტი მეწარმეობის განვითარებაში.
3. მოსახლეობის საცხოვრებელი პირობების გაუმჯობესების მიზნით იპოთეკური დაკრედიტების განვითარება.
ლიტერატურა
1. ეკონომიკური თეორია. სახელმძღვანელო / რედ. A.I. Dobrynina, L.S. ტარასევიჩი. - პეტერბურგი, 1999: ავად.
2. პ.გ.ერმიშინი. ეკონომიკური თეორიის საფუძვლები.-Tavri, 1994 ().
3. ლიტოვსკი ა.მ., შევჩენკო ი.კ. ფინანსები, ფულის მიმოქცევა და კრედიტი / უჩ. დასახლება - Taganrog, 2002. (http://www..htm).
4. შიშკინი ა.ფ. ეკონომიკური თეორია / უჩ. დასახლება მე-2 გამოცემა. წიგნი 1.-მ., 1996: ავად.
5. ბალიკოევი ვ.ზ. ზოგადი ეკონომიკური თეორია. - მ., ნოვოსიბირსკი, 2005 წ.
6. ყურანი/ტრანს. არაბულიდან. ენა. გ.ს. საბლუკოვა. – ყაზანი, 1907 წ.
7. www. creditos.ru/user/oksana.(2007)
| წინა |
ისინი იყოფა ორ ჯგუფად:
ისინი ერთგვარი საქონელია და მათი გამოყენებით შესაძლებელია ყველა მხარის ინტერესების დაკმაყოფილება. ამრიგად, ამ აქტივების გამოყენებისას მიიღწევა შემდეგი ძირითადი მიზნები, რომლებიც დაკავშირებულია ჰეჯირებასთან ან რესურსების მობილიზაციასთან და მიმართულია გაუმჯობესებაზე. თითოეული განხილული კატეგორია განსხვავდება მხედველობაში მიღებული მახასიათებლებით, ამიტომ აუცილებელია ყურადღება მიაქციოთ კვლევას.
ხელსაწყოების არსი
ნებისმიერ საქმიანობაში, განსაკუთრებით იმ შემთხვევაში, თუ ის ხდება ბაზარზე, ინსტრუმენტები მოქმედებენ როგორც ძირითადი კატეგორიები. ეს კატეგორია ჩვენთან დასავლეთიდან მოვიდა და მისი ცალსახად ინტერპრეტაცია შეუძლებელია. ეს კონცეფცია არა მხოლოდ ხშირად არის ნახსენები საერთაშორისო პრაქტიკაში, არამედ მრავალ მარეგულირებელ დოკუმენტშიც. დროთა განმავლობაში, ტერმინმა უფრო და უფრო მეტი განმარტება მოიპოვა, როგორც სხვადასხვა ბაზარი განვითარდა. ფინანსურ ნაწილში ჩამოყალიბდა ახალი მიმართულება, რომელსაც ფინანსური ინჟინერია ჰქვია და გაჩნდა ახალი ვაკანსია. "ფინანსური ინჟინერი"მის მოვალეობებს შორის არის ძირითადი სირთულეების გადაჭრის გზები ანალიზით. ამჟამად ამ ინსტრუმენტებს ყველაზე ხშირად იყენებენ ბანკირები, ფინანსური ანალიტიკოსები, აუდიტორები და ფულის მენეჯერები.
ყველაზე მოსახერხებელი და ხელმისაწვდომი ტერმინოლოგია მოცემულია სახელმწიფო ფინანსური ანგარიშგების სტანდარტებში, ეს კლასიფიკაცია არა მხოლოდ ასახავს ძირითად ცნებებს ხელმისაწვდომი გზით, არამედ იძლევა მაგალითებს ინსტრუმენტებთან დაკავშირებით. ვალდებულება მოქმედებს როგორც მხარეთა ერთგვარი დამოკიდებულება, რომლებიც მონაწილეობენ ხელშეკრულების შედგენაში.
ვალდებულებები შეიძლება წარმოიშვას რამდენიმე საფუძვლით, რომელთაგან პირველი შეიძლება მოიცავდეს სამართალს ან დელიქტურობას და, რა თქმა უნდა, თავად ხელშეკრულებას. ვალდებულება მოქმედებს, როგორც კანონის დაცვის მეტად მნიშვნელოვანი მოთხოვნილება, ხოლო ხელშეკრულების შემთხვევაში აუცილებელია ვალდებულებების შესრულება. დელიქტური დანაშაულის შემთხვევაში ვალდებულება წარმოიშობა იმ ზიანის შედეგად, რომელიც მიაყენეს ერთ-ერთ მხარეს ან რამდენიმე მხარეს.
ჩვენ შეგვიძლია ვისაუბროთ იმ კონტრაქტებზე, რომლებიც იწვევს კომპანიის ფინანსურ ნაწილში ცვლილებას. ამიტომ, კატეგორიებს აქვთ ეკონომიკური ხასიათი. ზოგადად, აქტივები მოიცავს შემდეგ კატეგორიებს:
- ხელსაწყოების გაცვლა;
მათ გარდა საკმაოდ გავრცელებულია სასესხო ინსტრუმენტები, რომლებსაც ბევრი მონაწილისთვის თავისებური შედეგები აქვს.
ნაჩვენები განცხადება მიუთითებს იმაზე, რომ შეიძლება განვასხვავოთ ორი ტიპის მახასიათებელი, რაც ხელს უწყობს კლასიფიკაციის მიცემას:
- გარიგება უნდა შეიცავდეს აქტივს ან ვალდებულებას;
- ოპერაცია შეიცავს ხელშეკრულების ფორმას.
სანამ ფინანსური ინსტრუმენტის განხილვას გადაწყვეტთ, მნიშვნელოვანია იცოდეთ, რომ თავად განმარტება ფართოა, ამის გაგება მარტივად შეიძლება ერთ-ერთი ყველაზე პოპულარული კონტრაქტის - ყიდვა-გაყიდვის შეფასებით. ამ შეთანხმების თანახმად, ერთი მხარე აძლევს განკარგულებაში და განკარგავს მატერიალურ სიმდიდრეს. თუ მყიდველი ახორციელებს წინასწარ გადახდას, მაშინ გამყიდველს არ გააჩნია აქტივი და მყიდველს აქვს იგივე აქტივი, რომელიც გამოხატულია ვალში. მაგრამ ამ ასპექტში ის არ განიხილება როგორც ინსტრუმენტი. არის უფრო რთული შემთხვევებიც. მაგალითად, როდესაც, ფაქტობრივად, საქონელი უკვე მიწოდებულია და გადასახდელების პუნქტი გამოჩნდება ორივე მხარის ბალანსში. ასევე დებიტორული დავალიანება.
თუ საქონელი არ არის მატერიალური ღირებულებები, არამედ თავად ფინანსური აქტივები (), მაშინ ზოგადი პოზიციიდან ცვლილებები არ არის. მაგრამ საკმაოდ რთულია ყველა ზემოთ ჩამოთვლილ სიტუაციას უდავო უწოდო.
ფინანსური ინსტრუმენტების სახეები
სესხები- ერთ-ერთი ყველაზე გავრცელებულია ფინანსურ ბაზარზე. ოპერაციების განხორციელებისას ორგანიზაცია, რომელიც მოქმედებს როგორც გამსესხებელი, გამოყოფს სახსრებს მსესხებელს. მან, თავის მხრივ, უნდა დააბრუნოს ისინი.
კონცეფციის ინტერპრეტაციის სხვადასხვა მიდგომა არსებობს "ფინანსური ინსტრუმენტი". მისი ყველაზე ზოგადი ფორმით, ფინანსური ინსტრუმენტი არის ნებისმიერი ხელშეკრულება (ხელშეკრულება), რომლის თანახმადაც ხდება ერთი საწარმოს ფინანსური აქტივების და მეორე საწარმოს ფინანსური ვალდებულებების ერთდროული ზრდა. ჩვენს კურსში განვიხილავთ მხოლოდ ინდივიდუალურ ინსტრუმენტებს - ცალკეულ მოქალაქეებს. ამ შემთხვევაში, ფორმულირება ასე გამოიყურება: ფინანსური ინსტრუმენტები არის ვაჭრობადი ფინანსური დოკუმენტები, რომელთა დახმარებით ხორციელდება ტრანზაქციები თქვენ (ფიზიკურ პირს) და სხვა პირს (ფიზიკურ ან იურიდიულ პირს) შორის ფინანსურ ბაზარზე. პრაქტიკაში, ეს ნიშნავს, რომ თქვენ არა მხოლოდ გადარიცხეთ ნაღდი ფული ხელიდან ხელში (რასაც ასევე აქვს საკუთარი რისკები და უსაფრთხოების ზომები), არამედ განახორციელეთ ტრანზაქცია ბაზრის ოფიციალური მონაწილეების (ბანკები, გადახდის სისტემები) მეშვეობით, დოკუმენტურად.
1.1. ფინანსური ინსტრუმენტების კლასიფიკაცია.
ფინანსური ინსტრუმენტების მთელი მრავალფეროვნება შეიძლება კლასიფიცირდეს გარკვეული თვისებების მიხედვით. მთავარი ის ბაზარია, რომელშიც მუშაობენ ან როგორც ფინანსისტები ამბობენ, ბრუნავენ.
1.1.1 კლასიფიკაცია ფინანსური ბაზრების მიხედვით.
- საკრედიტო ბაზრის ინსტრუმენტები- ეს არის ფული და ანგარიშსწორების დოკუმენტები (მათში შედის საბანკო ბარათები, რომლებზეც უფრო დეტალურად განვიხილავთ მე-2 ნაწილში);
- ფონდის ინსტრუმენტებიახალი ბაზარი– სხვადასხვა ფასიანი ქაღალდები;
- სავალუტო ბაზრის ინსტრუმენტები- უცხოური ვალუტის, ანგარიშსწორების ვალუტის დოკუმენტები, აგრეთვე გარკვეული სახის ფასიანი ქაღალდები;
- სადაზღვევო ბაზრის ინსტრუმენტები– სადაზღვევო მომსახურება;
- ძვირფასი ლითონების ბაზარი– ოქრო (ვერცხლი, პლატინა) შეძენილი რეზერვების შესაქმნელად.
1.1.2. მიმოქცევის ტიპის მიხედვით განასხვავებენ ფინანსურ ინსტრუმენტებს:
- Მოკლე ვადა(ტირაჟის ვადა არის ერთ წლამდე). ისინი ყველაზე მრავალრიცხოვანია, ემსახურებიან ტრანზაქციებს ფულის ბაზარზე.
- Გრძელვადიანი(ტირაჟი ერთ წელზე მეტია). მათ შორისაა „მუდმივი“, რომლის ვადა დადგენილი არ არის. ემსახურება ოპერაციებს კაპიტალის ბაზარზე (ასეთს არ განვიხილავთ).
1.1.3. ფინანსური ვალდებულებების ბუნების მიხედვით ფინანსური ინსტრუმენტები იყოფა შემდეგ ტიპებად:
- ინსტრუმენტები, რომლებისთვისაც არ წარმოიქმნება შემდგომი ფინანსური ვალდებულებები (ინსტრუმენტები შემდგომი ფინანსური ვალდებულებების გარეშე). ისინი, როგორც წესი, თავად ფინანსური ტრანზაქციის საგანი არიან და მყიდველზე გადაცემისას არ ეკისრებათ დამატებითი ფინანსური ვალდებულებები გამყიდველის მხრიდან (მაგალითად, უცხოური ვალუტის რუბლებისთვის გაყიდვა, ოქროს ზოდი და ა.შ.).
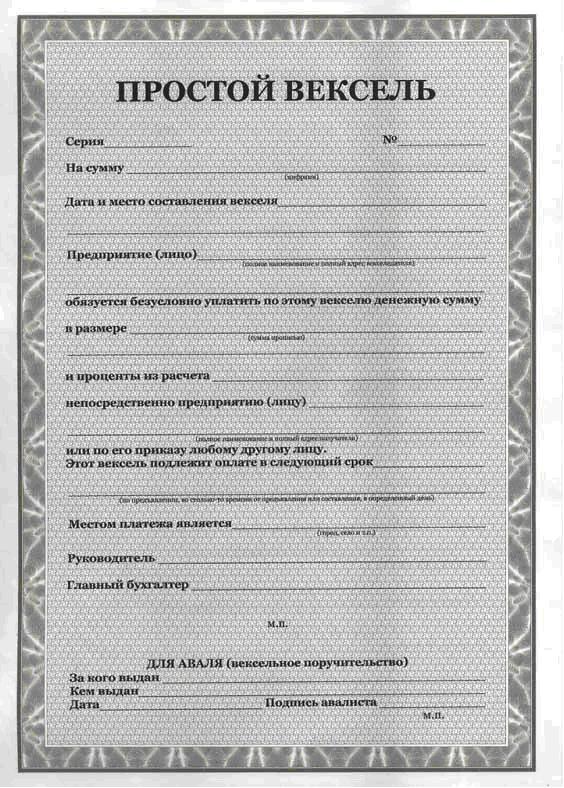
- სავალო ფინანსური ინსტრუმენტები . ეს ინსტრუმენტები ახასიათებს საკრედიტო ეკონომიკურ ურთიერთობებს სხვადასხვა იურიდიულ და ფიზიკურ პირებს შორის, რომლებიც წარმოიქმნება ღირებულების (ფულის ან ზოგადი მახასიათებლებით განსაზღვრული ნივთების) გადაცემის შედეგად დაბრუნების ან გადავადებული გადახდის პირობებით, როგორც წესი, პროცენტის გადახდით. დაკრედიტების ობიექტიდან - სასაქონლო კაპიტალი ან ფული - დამოკიდებულია კრედიტის ორი ძირითადი ფორმა: კომერციული (სასაქონლო) და საბანკო. მათ მყიდველსა და გამყიდველს შორის ურთიერთობა და ვალს ავალდებულებს დადგენილ ვადაში დაფაროს მათი ნომინალური ღირებულება და გადაიხადოს დამატებითი ანაზღაურება პროცენტის სახით (თუ ის არ შედის სასესხო ფინანსური ინსტრუმენტის გამოსასყიდად ნომინალურ ღირებულებაში). სავალო ფინანსური ინსტრუმენტების მაგალითია ობლიგაციები (ლათ. obligatio - ვალდებულება) - ფასიანი ქაღალდი, რომელიც გამოშვებულია სააქციო საზოგადოებისა და სახელმწიფოს მიერ სავალო ვალდებულების სახით. ო. ადასტურებს, რომ მისმა მფლობელმა შეიტანა სახსრები ფასიანი ქაღალდის შესაძენად და, შესაბამისად, უფლება აქვს, მოგვიანებით წარმოადგინოს იგი გადასახდელად, როგორც სავალო ვალდებულება, რომელიც O.-ს გამცემი ორგანიზაცია ვალდებულია აანაზღაუროს მასზე მითითებული ნომინალური ღირებულებით. ასეთ კომპენსაციას ეწოდება გამოსყიდვა. ო წილისგან (იხ.) განსხვავდება იმით, რომ მისი მფლობელი არ არის სააქციო საზოგადოების წევრი და არ აქვს ხმის უფლება. გარდა O.-ს გაცემისას წინასწარ განსაზღვრულ ვადაში გამოსყიდვისა, ემიტენტი ვალდებულია გადაუხადოს მის მფლობელს O.-ს ნომინალური ღირებულების ფიქსირებული პროცენტი ან შემოსავალი მოგების სახით ან კუპონების გადახდის სახით O.-ს, ქვითარი (. გერმანული: Wechsel - გაცვლა) - წერილობითი თამასუქი მსესხებლის (მიმღების) მიერ კრედიტორზე (კანონმდებლზე) გაცემული ფორმის მკაცრად დადგენილი კანონის შესახებ, რაც ამ უკანასკნელს აძლევს უპირობო, კანონიერად მხარდაჭერილ უფლებას მოსთხოვოს მსესხებლისგან VV-ში მითითებული თანხის გადახდა გარკვეული თარიღისთვის არის: მარტივი; გადასატანი (პროექტი); კომერციული, გაცემული მსესხებლის მიერ საქონლის უზრუნველყოფის შესახებ; საბანკო, გაცემული ამ ქვეყნის ბანკების მიერ მათ უცხოელ კორესპონდენტებზე (უცხოური ბანკები); მთავრობის მიერ გაცემული სახაზინო ვალდებულებები მისი ხარჯების დასაფარად. Simple V. ადასტურებს მსესხებლის, უჯრის ვალდებულებას, გადაიხადოს გამსესხებელს, ქვითრის მფლობელს, შეთანხმებულ ვადაში დასაბრუნებელი დავალიანება. გარდამავალ კუპიურს, რომელსაც ეწოდება კუპიურა, გასცემს კუპიურის მფლობელი წერილობითი ბრძანების სახით, ბრძანება უჯრისთვის (მიმღები), რომ გადაიხადოს ნასესხები თანხა პროცენტით მესამე პირისთვის. (გადატანილი). ამრიგად, გადამტანი ხდება ახალი გადასახადის მფლობელი. მაგალითად, კრედიტორმა ივანოვმა სიდოროვს სესხი მისცა, მაგრამ სიდოროვისგან მიღებული ქვითარი გადასცა მესამე პირს, მიხაილოვს, რომელსაც სიდოროვმა ვალი უნდა გადაუხადოს. ამ ვითარებაში ივანოვი არის პირველადი გადასახადის მფლობელი, უჯრა, სიდოროვი არის უჯრა, მიმღები, ხოლო მიხაილოვი არის მეორადი გადასახადის მფლობელი, გადამხდელი, ჩეკები (ინგლისური, ჩეკი, ამერ. ჩეკი) - ფულადი დოკუმენტი, რომელიც შეიცავს მესაკუთრის შეკვეთას. მიმდინარე ანგარიშის ბანკს გადაუხადოს მასში მითითებული თანხა კონკრეტულ პირს ან გადამტანს, ან განახორციელოს უნაღდო ანგარიშსწორება საქონელსა და მომსახურებაზე. ასეთი შემოწმების ოპერაცია წინასწარ არის გათვალისწინებული ბანკსა და ჩეკის გამცემს შორის ჩეკის ხელშეკრულებით. ბანკს შეუძლია გადაიხადოს ჩ. და კრედიტის ანგარიშზე უჯრით. ჩ.-ს რამდენიმე სახეობა აქვს: მატარებელი, ნომინალური და ორდერი. გადამზიდველზე გაიცემა გადამზიდველი, მისი გადაცემა ხდება მარტივი მიწოდებით. კონკრეტულ პირზე გაიცემა ნომინალური ჩ. ბრძანება ჩ. გამოიცემა გარკვეული პირის სასარგებლოდ ან მისი ბრძანებით, ე.ი. ჩეკის მფლობელს შეუძლია გადასცეს ის ახალ მფლობელს ინდოსამენტის საშუალებით, რომელიც ასრულებს თამასუქის ინდოსამენტის მსგავს ფუნქციებს. საბანკო ჩეკები გამოიყენება ბანკებს შორის ანგარიშსწორებისთვის. და ა.შ.
- კაპიტალის ფინანსური ინსტრუმენტები. ასეთი ფინანსური ინსტრუმენტები ადასტურებს მათი მფლობელის უფლებას წილი ჰქონდეს მათი ემიტენტის საწესდებო კაპიტალში, საკრედიტო დაწესებულებაში (ფილიაში), რომელიც გამოსცემს საბანკო ბარათებს, ფასიან ქაღალდებს ან სხვა სავაჭრო ფინანსურ ინსტრუმენტებს. და მიიღოს შესაბამისი შემოსავალი (დივიდენდის, პროცენტის და ა.შ. სახით). წილობრივი ფინანსური ინსტრუმენტები, როგორც წესი, არის შესაბამისი ტიპის ფასიანი ქაღალდები (აქციონები, საინვესტიციო სერთიფიკატები და ა.შ.)
1.1.4. პრიორიტეტული მნიშვნელობით გამოირჩევა ფინანსური ინსტრუმენტების შემდეგი ტიპები:
1.1.5. მოგების გარანტირებული დონის მიხედვით ფინანსური ინსტრუმენტები იყოფა შემდეგ ტიპებად:
- ფინანსური ინსტრუმენტები ფიქსირებული შემოსავლით. მათ აქვთ გარანტირებული მომგებიანობის დონე მათი გამოსყიდვისას (ან მათი მიმოქცევის პერიოდში), ფინანსური ბაზრის რყევების მიუხედავად.
- ფინანსური ინსტრუმენტები გაურკვეველი შემოსავლით. ამ ინსტრუმენტების მომგებიანობის დონე შეიძლება განსხვავდებოდეს ემიტენტის ფინანსური მდგომარეობიდან (საერთო აქციები, საინვესტიციო სერთიფიკატები) ან ფინანსური ბაზრის პირობების ცვლილებასთან დაკავშირებით (სავალო ფინანსური ინსტრუმენტები, მცურავი საპროცენტო განაკვეთით "მიმაგრებული" დადგენილზე. დისკონტის განაკვეთი, გარკვეული უცხოური ვალუტის კურსი და ა.შ.).
1.1.6. რისკის დონის მიხედვით განასხვავებენ ფინანსურ ინსტრუმენტებს:
- რისკის გარეშე ფინანსური ინსტრუმენტები. ეს ჩვეულებრივ მოიცავს სახელმწიფო მოკლევადიან ფასიან ქაღალდებს, ყველაზე სანდო ბანკების სადეპოზიტო სერთიფიკატებს, "მყარ" უცხოურ ვალუტას, ოქროს და სხვა ძვირფას ლითონებს, რომლებიც შეძენილია მოკლე ვადით.
- დაბალი რისკის მქონე ფინანსური ინსტრუმენტები. ეს მოიცავს, როგორც წესი, მოკლევადიანი სავალო ფინანსური ინსტრუმენტების ჯგუფს, რომლებიც ემსახურება ფულის ბაზარს, რომელთა ვალდებულებების შესრულება გარანტირებულია მსესხებლის სტაბილური ფინანსური მდგომარეობით და საიმედო რეპუტაციით (ახასიათებს ტერმინი „პირველი მსესხებელი“ ). ასეთი ინსტრუმენტები მოიცავს ჩეკებს და სახალისო მსხვილ ბანკებს, სახელმწიფო ობლიგაციებს.
- ზომიერი რისკის მქონე ფინანსური ინსტრუმენტები. ისინი ახასიათებენ ფინანსური ინსტრუმენტების ჯგუფს, რომლის რისკის დონე დაახლოებით შეესაბამება ბაზრის საშუალო მაჩვენებელს. ამის მაგალითია მსხვილი კომპანიების აქციები და ობლიგაციები, ე.წ. „ბლუ ჩიპები“.
- მაღალი რისკის მქონე ფინანსური ინსტრუმენტები. მათ შორისაა ინსტრუმენტები, რომელთა რისკის დონე მნიშვნელოვნად აღემატება საბაზრო საშუალო მაჩვენებელს. ეს არის მცირე და ნაკლებად სტაბილური კომპანიების აქციები.
- რისკის ძალიან მაღალი დონის ფინანსური ინსტრუმენტები („სპეკულაციური“). ასეთი ფინანსური ინსტრუმენტები ხასიათდება რისკის უმაღლესი დონით და ჩვეულებრივ გამოიყენება ფინანსურ ბაზარზე ყველაზე სარისკო სპეკულაციური ოპერაციების განსახორციელებლად. ასეთი მაღალი რისკის მქონე ფინანსური ინსტრუმენტების მაგალითია „ვენჩურული“ (რისკიანი) საწარმოების აქციები; ფინანსური კრიზისის მქონე საწარმოს მიერ გამოშვებული მაღალი პროცენტის მქონე ობლიგაციები; ოფციები და ფიუჩერსული კონტრაქტები და ა.შ.
ეს კლასიფიკაცია ასახავს ფინანსური ინსტრუმენტების დაყოფას ყველაზე მნიშვნელოვანი საერთო მახასიათებლების მიხედვით. ფინანსური ინსტრუმენტების თითოეული განხილული ჯგუფი, თავის მხრივ, კლასიფიცირდება ცალკეული სპეციფიკური მახასიათებლების მიხედვით, რაც ასახავს მათი გამოშვების, მიმოქცევის და გამოსყიდვის თავისებურებებს.
თითოეული ფინანსური ინსტრუმენტის აღწერილობის დეტალები შეგიძლიათ იხილოთ სპეციალიზებულ ლიტერატურაში ან ინტერნეტში (მაგალითად,)
1.2 რისკები და მოგება. რა არ ხდება რის გარეშე?
რისკი არის კონცეფცია, რომელიც ახასიათებს მოვლენის ალბათობას, რომელიც დადებითად ან უარყოფითად მოქმედებს მოსალოდნელ შედეგზე. როგორც წესი, კერძო ინვესტორებისთვის და მეანაბრეებისთვის ინტერესს იწვევს მხოლოდ უარყოფითი მოვლენების რისკი, ე.ი. მოვლენები, რომლებიც გავლენას ახდენს შემოსავლის შემცირებაზე ან თუნდაც თანხის დაბრუნებაზე. ამიტომ, დასაწყისისთვის ავაშენებთ ვიზუალურ გრაფიკს, სადაც აღვნიშნავთ მომგებიანობის ზრდას ჰორიზონტალური ღერძის გასწვრივ, ხოლო რისკების ზრდას ვერტიკალურ ღერძზე. ჩვენ განზრახ არ გამოვსახავთ დროის ღერძს, თუმცა გვესმის, რომ რაც უფრო შორს არის მოსალოდნელი მოვლენა დროში, მით მეტ ფაქტორს შეუძლია გავლენა მოახდინოს მასზე, რაც ნიშნავს, რომ რისკი იზრდება.
გავიხსენოთ ძირითადი ფორმულა – „რაც უფრო მაღალია შემოთავაზებული სარგებელი, მით უფრო სარისკოა ინსტრუმენტი“. ეს ნიშნავს, რომ თქვენ შეგიძლიათ დაპირდეთ შემოსავალს როგორც 90%, ასევე 250% წელიწადში, მაგრამ ამ მოვლენის ალბათობა (შემოსავლის გადახდა) სწრაფად დაეცემა დაპირებების ზრდასთან ერთად. რაც არ უნდა თქვან სანდო ინვესტიციებსა და პერსპექტიულ პროექტებზე, ეს იქნება MMM-დან კარგად ცნობილი „პირამიდის“ შექმნა, სადაც ფული იხდის მოკლე დროში და არა ყველას!
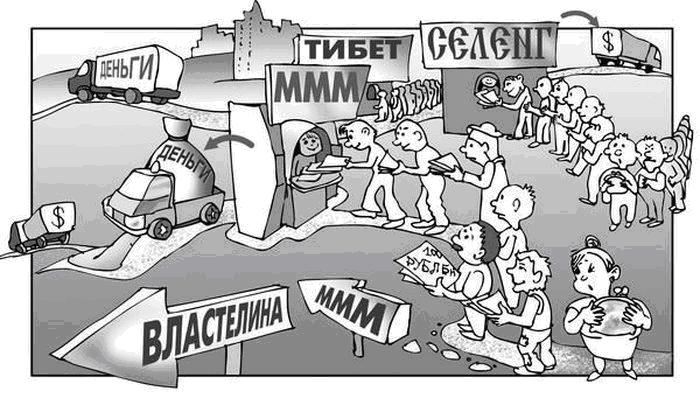
რა დასკვნა უნდა გამოვიდეს აქედან? არ არსებობს მაღალი შემოსავალი ინვესტიციის ნაწილის და ზოგჯერ (როგორც კრიზისის წლებში ხდებოდა) თითქმის მთელი თანხის დაკარგვის რისკის გარეშე. სქემა 1-ში ფინანსური ინსტრუმენტები მოთავსებულია ერთმანეთთან შედარებით მომგებიანობის/რისკის შეფასებისას. ასე რომ, შენატანები და დეპოზიტები 700 ათას რუბლამდეა. გარანტირებულია სახელმწიფოს მიერ დაბრუნების გარანტია ბანკის უკმარისობის შემთხვევაშიც კი (შესაძლებელია მალე დაწესდეს ახალი ბარი 1 მილიონი რუბლი). შემოსავალი სახელმწიფოს მიხედვით. ობლიგაციებზეც სახელმწიფო გარანტირებულია, თუმცა მახსოვს 1998 წელი, როცა გამოცხადებულმა დეფოლტმა გააუქმა ყველა გარანტია.
პროდუქტის პროტოკოლიარის ღია კოდის პროტოკოლი crowdfunding/crowdlending კამპანიებისთვის, რომელიც ეფუძნება ციფრული აქტივების გაცემას, ყველა ბიზნეს პროცესთან ინტეგრაციას, ფონდების მართვასა და ფინანსურ ოპერაციებს.

გაითვალისწინეთ, რომ სქემაში ნაღდი ფული მოთავსებულია უარყოფითი შემოსავლით, მაგრამ დადებითი რისკით. პირველი გამოწვეულია ინფლაციის გამო, რომელიც აუფასურებს თქვენს "არასამუშაო" ფულს, მეორე გამოწვეულია მათი ფიზიკური დაკარგვის რისკებით (მოპარული, გახეხილი, დამწვარი ...)
მაშ, რა ინსტრუმენტებია თქვენთვის ხელმისაწვდომი? ეს დამოკიდებულია იმაზე, თუ რა რესურსები გაქვთ (იხ. ცხრილი 1). დავუშვათ, რომ თქვენ მოხვდებით ერთ-ერთ კატეგორიაში - A (300 ათას რუბლზე მეტი), B (100-დან 300 ათას რუბლამდე), C (10-დან 100 ათას რუბლამდე) და D (10 ათას რუბლამდე).
ცხრილი 1. ფინანსური ინსტრუმენტების რისკისა და შემოსავლის თანაფარდობა.
|
რა არის შესაძლებელი |
(300 ათას რუბლზე მეტი) |
(100 - 300 ათასი რუბლი) |
(10 - 100 ათასი რუბლი) |
(10 ათას რუბლამდე) |
|
აქციების ვაჭრობა |
შესაძლებელია, მაგრამ შეზღუდული |
|||
|
წილი ინვესტირება. სახსრები |
||||
|
ინვესტიცია ძვირფასში ლითონები |
დიახ, მაგრამ საეჭვო აუცილებლობა |
|||
|
საბანკო დეპოზიტები |
||||
|
ინვესტიციები უცხოეთში ვალუტა |
შესაძლოა |
|||
|
მიმდინარე წვლილი |
შესაძლოა |
|||
|
ნაღდი რუბლი |
რეალობა |
თუ თქვენ მიეკუთვნებით A და B კატეგორიას, მაშინ უკვე უნდა იცოდეთ საბროკერო კომპანიების და ურთიერთდახმარების ფონდების მისამართები. იქ შემოგთავაზებთ ინვესტიციებს ყველა გემოვნებისთვის (ანუ რისკი და მოგება). თუ ამავდროულად ხართ კონსერვატიული ინვესტორი, ე.ი. უპირატესობას ანიჭებთ საიმედოობას დანაკარგის რისკზე, მაშინ შემოგთავაზებთ ობლიგაციების პორტფელს (მათ შორის სახელმწიფო ობლიგაციებს) და პირიქით, თუ ხართ „რისკის მოთამაშე“ და მზად ხართ დაკარგოთ ინვესტიციის ნაწილი, მაგრამ ამავე დროს გაქვთ. ჭარბი შემოსავლის მიღების შესაძლებლობა, მაშინ შემოგთავაზებთ ახალი კომპანიების აქციების პორტფელს, ვალუტის ფიუჩერსების კოქტეილს, ნავთობის, ოქროს და სხვა საქონლის ყიდვის/გაყიდვის ოფციებს. შეღებვა ყვითელ და ნარინჯისფერში ვაძლევ პირობითად, იმიტომ. საინვესტიციო პორტფელი შეიძლება ჩამოყალიბდეს ისე, რომ არ იყოს უფრო სარისკო, ვიდრე "მწვანე" დოლარი ან უკიდურესად სარისკო, როგორც კაზინოში "წითელი" თამაში.
იმ შემთხვევაში, როდესაც თქვენ მიეკუთვნებით C და D კატეგორიას, უმჯობესია შეინარჩუნოთ კონსერვატიული სტრატეგია და იმუშაოთ მწვანე ფერის ინსტრუმენტებით.
ცნება "კრედიტი" მომდინარეობს ლათინური სიტყვიდან "creditum", რაც ნიშნავს "სესხს, ვალს". ამავდროულად, ბევრი ეკონომისტი მას უკავშირებს სხვა, მნიშვნელობით ახლო ტერმინს „კრედოს“, ანუ „მჯერა“ და, შესაბამისად, ისინი ხედავენ სავალო ვალდებულებას სესხში, რომელიც პირდაპირ არის დაკავშირებული ერთი სუბიექტის ნდობასთან, რომელიც გადასცა. გარკვეული ღირებულება სხვისთვის.
ეკონომიკურ ლიტერატურაში საკრედიტო, როგორც წესი, იგი განისაზღვრება, როგორც ეკონომიკური ურთიერთობების სისტემა, რომელიც წარმოიქმნება კრედიტორის მიერ მსესხებლის მიერ დროებით სარგებლობისთვის ფულადი ან სხვა მატერიალური რესურსების დაფარვის, გადაუდებლობისა და გადახდის პირობებით მიწოდების პროცესში. თუ სახსრების უზრუნველყოფა შეუქცევადი და მუდმივია, მაშინ მას დაფინანსება ეწოდება.
კრედიტის ფორმები მჭიდროდ არის დაკავშირებული საკრედიტო ურთიერთობების არსთან. ნასესხები ღირებულებიდან გამომდინარე, არსებობს სასაქონლო, ფულადიდა კრედიტის შერეული (სასაქონლო-ფული).. სასაქონლო ფორმა ისტორიულად წინ უსწრებდა ფულად ფორმას. თანამედროვე პრაქტიკაში სასაქონლო ფორმა არ არის ფუნდამენტური, დომინანტური ფორმაა კრედიტის ფულადი ფორმა. სასაქონლო ფორმა გამოიყენება როგორც საქონლის განვადებით გაყიდვისას, ასევე ქონების (მათ შორის ლიზინგის აღჭურვილობის) დაქირავებისას, ნივთების დაქირავებისას.
იმის მიხედვით, თუ ვინ არის კრედიტორი გარიგებაში, გამოყავით კრედიტის ძირითადი ფორმები : კომერციული (ეკონომიკური), საბანკო, სამომხმარებლო, სახელმწიფოდა საერთაშორისო კრედიტი.
კომერციული (საყოფაცხოვრებო) სესხი- ეს არის კრედიტი, რომელსაც მიმწოდებელი საწარმოები აძლევენ მყიდველ საწარმოებს რეალიზებადი ღირებულებების გადავადებული გადახდით ან მყიდველების მიერ გამყიდველებისთვის მიწოდებული საქონლის ავანსის ან წინასწარი გადახდის სახით. შედეგად, ეკონომიკურ სუბიექტს შეუძლია ერთდროულად იმოქმედოს როგორც გამსესხებელი და მსესხებელი.
Ბანკის ვალი -ეს არის ბანკების მიერ კლიენტებისთვის ნაღდი ფულით გაცემული სესხი. კლიენტებად მოქმედებენ ეკონომიკური და ფინანსური სტრუქტურები (იურიდიული პირები) და მოქალაქეები (ფიზიკური პირები).
სამომხმარებლო კრედიტი- ეს არის სესხი, რომელიც გაცემულია მოსახლეობისთვის სასაქონლო და ფულადი სახით მიწის, უძრავი ქონების, სატრანსპორტო საშუალებების და პირადი სარგებლობის სხვა საქონლის შესაძენად. კრედიტორის როლს აქ ასრულებენ როგორც სპეციალიზებული ფინანსური და საკრედიტო ორგანიზაციები და ბანკები, ასევე ნებისმიერი იურიდიული პირი, რომელიც ყიდის საქონელს ან მომსახურებას.
სახელმწიფო სესხი- ეს არის სახელმწიფოს (ცენტრალური და ადგილობრივი ხელისუფლების წარმომადგენლობით) სესხებზე გაცემული სახსრები მისი ხარჯების დასაფარად, ან თავად სახელმწიფოს, როგორც კრედიტორის მიერ გაცემული სესხები (მეორე ვარიანტი ნაკლებად გავრცელებულია). სახელმწიფო ხარჯების გაჩენა დაკავშირებულია საზოგადოების განვითარების ეკონომიკური და სოციალური პროგრამების განხორციელებასთან და ბიუჯეტის დეფიციტის ფორმირებასთან. მოსახლეობა, ეკონომიკური და ფინანსური სტრუქტურები მოქმედებენ სახელმწიფოს კრედიტორებად. სახელმწიფო კრედიტი მოიცავს სახელმწიფოს მიერ იურიდიული და ფიზიკური პირების სასესხო ვალდებულებების გარანტიების გაცემას.
საერთაშორისო კრედიტი- ეს არის სესხი სასაქონლო და ფულადი ფორმით, რომელსაც ერთმანეთს აძლევენ უცხოელი კომერციული პარტნიორები და სახელმწიფოები. მსხვილი ეროვნული ეკონომიკური ობიექტების მშენებლობაში გამოიყენება სასაქონლო, ანუ კომპანიათაშორისი სესხები. ფულადი სესხები გაცემულია ბანკების, ბანკების კონსორციუმებისა და საერთაშორისო ფინანსური ინსტიტუტების მიერ და განკუთვნილია წარმოებისა და სტაბილიზაციის მიზნით. თანამედროვე პირობებში კრედიტის ძირითადი ფორმაა Ბანკის ვალი.
კრედიტის როლი ვლინდება მის ფუნქციები . კრედიტის თეორიაში არ არსებობს შეხედულებათა ერთიანობა კრედიტის ფუნქციების რაოდენობასა და შინაარსთან დაკავშირებით. თუმცა, უმეტეს შემთხვევაში ისინი მოიცავს:
● გადანაწილებადიფუნქცია. საკრედიტო ოპერაციები, უპირველეს ყოვლისა, დაკავშირებულია საზოგადოების დროებით თავისუფალი სახსრების დაგროვებასთან, რომელთა გადანაწილება იძლევა თავისუფალი ფულადი კაპიტალის ინვესტირებას ეკონომიკის ნებისმიერ სექტორში. დაბალი უკუგების მქონე ინდუსტრიებიდან კაპიტალი გამოიყოფა ფულის სახით, შემდეგ კი კრედიტის სახით იგზავნება მოგების მაღალი მაჩვენებლის მქონე ინდუსტრიებში. ამრიგად, კრედიტი მოქმედებს როგორც მოგების განაკვეთის გათანაბრების მექანიზმი. ბანკების გაჩენასთან ერთად ეკონომიკაში სახსრების გადანაწილების პროცესებმა ყველაზე ადეკვატური მექანიზმი მიიღო;
● ფუნქცია რეპროდუქციული პროცესის წინსვლა. სესხის საფუძველზე უზრუნველყოფილია საზოგადოებაში კაპიტალის მიმოქცევის უწყვეტობა და თითოეული მსესხებლის კაპიტალის მიმოქცევის დაჩქარება, რაც საშუალებას აძლევს მას გადალახოს დროის ხარვეზები სახსრების საჭიროებასა და მათ გადაჭარბებას შორის სახსრების გაყინვის გარეშე. ლიკვიდობის რეზერვები“. კრედიტის ეს ფუნქცია გულისხმობს ყველა სახის კრედიტის აქტიურ გამოყენებას (კომერციული, საბანკო, სამომხმარებლო და ა.შ.) და მათ მოქნილ ტრანსფორმაციას ერთმანეთში;
● ფუნქცია საკრედიტო მიმოქცევის საშუალებების შექმნა . დაარსების დღიდან კრედიტმა ჩაანაცვლა სრულფასოვანი ფული საკრედიტო ინსტრუმენტებით - კუპიურებით, ბანკნოტებითა და ჩეკებით. მათი გამოყენება უნაღდო გადახდებში, ფულად ვალდებულებებზე საგრძნობლად შეამცირა ფულადი ბრუნვა და, შესაბამისად, ნაღდი ფულის წარმოებასთან, გადათვლასთან, ტრანსპორტირებასთან და შენახვასთან დაკავშირებული განაწილების ხარჯები.
კრედიტის კაპიტალის შემოქმედებითი თეორიის გამოჩენილმა წარმომადგენელმა ჯ.შუმპეტერმა შემოიღო დებულება. საკრედიტო ურთიერთობების ინოვაციური არსი. მისი აზრით, ისტორიული და ლოგიკური თვალსაზრისით, სესხი აუცილებელია მხოლოდ ინოვაციისთვისსწორედ მათთვის შეიტანა კომპანიამ ის მათ საქმიანობაში. მათ სჭირდებოდათ კრედიტი ბიზნესის შესაქმნელად და ამავდროულად, მისი მექანიზმი, რომელიც გამოჩნდა ინოვაციების დანერგვის პროცესში, გავლენას ახდენდა მათი მუშაობის ძველ კომბინაციებზე. ჯ.შუმპეტერის აზრით, სწორედ კრედიტის ეს არსი (პროექტზე სესხის გაცემა) არის თანამედროვე საკრედიტო ბაზრის საფუძველი.
ეს უფრო დამახასიათებელია თანამედროვე მეცნიერებისთვის საკრედიტო ბაზრის მონაწილეთა საკრედიტო პროდუქტებით კრედიტის თვისებების შესწავლა.დასავლურ და რუსულ ლიტერატურაში და IFRS-ში დღეს განიხილება საკრედიტო პროდუქტები როგორც ფინანსური ინსტრუმენტები, ანუ როგორც მხარეთა შეთანხმებაზე დამყარებული ურთიერთობა, რის შედეგადაც ერთ მხარეს (კრედიტორს) აქვს ფინანსური აქტივი, ხოლო მეორე მხარეს (მსესხებელს) ფინანსური ვალდებულება.
ამავდროულად, საკრედიტო პროდუქტებს აქვთ როგორც სხვა ფინანსური აქტივების, ისე ინდივიდუალური თვისებების საერთო მახასიათებლები.
სასესხო პროდუქტებია სპეციალური ტიპის ფინანსური აქტივები. აქ ისინი პირველ რიგში გამოირჩევიან სხვა ფინანსური აქტივებისგან დასაბრუნებელი პერსონაჟისახსრების განთავსება, რაც საშუალებას გვაძლევს ვისაუბროთ მათზე, როგორც ვალის პროდუქტებზე. საკრედიტო პროდუქტებს ახასიათებთ ღირებულების მოძრაობა გამსესხებლიდან მსესხებლისკენ და პირიქით.
ნასესხები ღირებულების დასაბრუნებელი ბუნება გულისხმობს კრედიტორის მიერ მისი დაფარვის მკაფიო პირობების განსაზღვრას, რაც, უპირველეს ყოვლისა, გამოიხატება შუალედური გადახდების და ძირითადი დავალიანების დაფარვის პირობების დადგენით (რაც ასე არ არის. აქციებისა და სხვა წილობრივი ინსტრუმენტებისთვის) და შეიძლება განისაზღვროს კონკრეტული თარიღის ან გარკვეული მოვლენების დადგომის სახით. ეს გამოხატავს ვადის პრინციპი .
დაკრედიტების შემდეგი პრინციპია გადახდა, განხორციელებულია საპროცენტო განაკვეთის მექანიზმით და წარმოადგენს კრედიტორებისთვის ფინანსური აქტივების შექმნის მნიშვნელობას, ნასესხები ღირებულების შენარჩუნებისა და მათი რისკების კომპენსაციის საშუალებას, ხოლო მსესხებლებისთვის - "უცხოური" რესურსების მოზიდვის ხარჯთაღრიცხვას, მათი პროდუქტიული გამოყენების აუცილებლობას. ინვესტიციის სათანადო ანაზღაურების მისაღწევად.
თანამედროვე პირობებში ბანკები მომხმარებლებს - არაფინანსურ ორგანიზაციებს აწვდიან მრავალფეროვანს სესხის სახეები (სესხის პროდუქტები), რომელიც შეიძლება დაიყოს სხვადასხვა კრიტერიუმების მიხედვით:
● მსესხებელთა ჯგუფების მიხედვით: სესხები მრეწველობის, ვაჭრობისა და მიმწოდებელი ორგანიზაციების, სოფლის მეურნეობის, სატრანსპორტო საწარმოების, სამშენებლო ინდუსტრიის და ა.შ.
● დაკრედიტების მიზნით: სესხები მიმდინარე საჭიროებებისთვის (ემსახურება კომპანიების საჭიროებებს საბრუნავ კაპიტალში) და სესხები საინვესტიციო მიზნებისთვის (კომპანიების ინვესტიციების ძირითად აქტივებში დასაფინანსებლად);
● ვადის მიხედვითსახსრები:
სესხები მოთხოვნით;
· ვადიანი სესხები, რომლებიც იყოფა: მოკლევადიან (ერთ წლამდე), საშუალოვადიან (ერთი წლიდან სამ წლამდე) და გრძელვადიან (სამ წელზე მეტი). როგორც წესი, სესხები, რომლებიც ქმნიან საბრუნავ კაპიტალს, მოკლევადიანია, ხოლო ძირითადი საშუალებების განახლებაში, გაფართოებაში, რეკონსტრუქციაში ჩართული სესხები არის საშუალო და გრძელვადიანი;
● ზომამდე: მსხვილი სესხები (რომელთა ოდენობა აღემატება ბანკების საკუთარი სახსრების (კაპიტალის) 5%-ს, საშუალო (ბანკების საკუთარი სახსრების 1-დან 5%-მდე) და მცირე სესხებს (ბანკების საკუთარი სახსრების 1%-ზე ნაკლები);
● უზრუნველყოს:
არაუზრუნველყოფილი (ბლანკი) სესხები;
• უზრუნველყოფილი სესხები, რომლებიც უზრუნველყოფის ხასიათის მიხედვით იყოფა: უზრუნველყოფილი სესხები, მესამე გადახდისუნარიანი პირების გარანტიით უზრუნველყოფილი სესხები და საბანკო გარანტიები, დაზღვეული სესხები;
● უზრუნველყოფის ვალუტის მიხედვითსახსრები: სესხები ეროვნულ ვალუტაში, სესხები უცხოურ ვალუტაში, სესხები მსესხებლის მიერ სესხის ვალუტის არჩევის უფლებით (მრავალვალუტიანი სესხები);
● სესხების გაცემისა და დაფარვის მეთოდებით (სესხის გაცემის მეთოდები): ერთჯერადი, ვადიანი სესხები, საკრედიტო ხაზები, ოვერდრაფტები, სინდიკატური სესხები;
● გაცემის მიმართულებით: მსესხებლის საანგარიშსწორებო (მიმდინარე) ანგარიშზე გაცემული სესხები და უშუალოდ გადახდის მიზნით გაცემული სესხები (გადახდის სესხები (დაუშვებელია რუსეთის ფედერაციის ცენტრალური ბანკის წესებით));
● საპროცენტო განაკვეთების ტიპების მიხედვით: სესხები ფიქსირებული საპროცენტო განაკვეთით და სესხები მცურავი საპროცენტო განაკვეთით;
● დაფარვის ვადით: სესხები დაფარული ერთჯერადი თანხით (გარკვეულ თარიღში, როგორც წესი, ხელშეკრულების დასრულებისას) და განვადებით (ნაწილებად - ერთგვაროვანი ან არათანაბარი, ბანკთან შეთანხმებულ ვადებში);
● რისკის ხარისხით: სტანდარტული სესხები, არასტანდარტული სესხები, საეჭვო სესხები, პრობლემური სესხები და უიმედო სესხები 1 .
თითოეული ბანკისთვის სასესხო პროდუქტების შემადგენლობა განისაზღვრება მომხმარებელთა სამიზნე ჯგუფებით და მათი ფინანსური საჭიროებების სპეციფიკით, რომლებიც, უპირველეს ყოვლისა, განსხვავდება მიმდინარე საქმიანობის მომსახურებისა და ბიზნესის განვითარების სფეროში. აქედან გამომდინარე, საკრედიტო პროდუქტების ძირითადი ტიპებია მოკლევადიანი (მიმდინარე საჭიროებისთვის) და საინვესტიციო პროდუქტები. მათ უნდა უზრუნველყონ ინდივიდუალური მიდგომა მსესხებლების მიმართ ბანკების სტანდარტული საკრედიტო პროცედურების შესაბამისად.
როდის არის გამართლებული სესხი? არის თუ არა სიტუაციები, როდესაც საკრედიტო სახსრების გამოყენება მომგებიანია? თუ ვიმსჯელებთ საბანკო რეკლამით, სესხები ყოველთვის კაცობრიობის სასარგებლოდ არის. მაგრამ ჩვენ ზრდასრულები ვართ. შევეცადოთ გამოვყოთ სიტუაციები, როდესაც სესხი მისაღებია https://turbomoney.kz/-ის მაგალითით, ყველა სახის აღვირახსნილი „სურვილების სიის“ გამორიცხვით. ასეთი სესხების საერთო მახასიათებელი იქნება დანაზოგიდან საჭირო დროში რაიმეს გადახდის შეუძლებლობა და ამ „რაღაცის“ შეძენის აბსოლუტური აუცილებლობა.
სესხი სახლის შესაძენად
ეს არის უკიდურესად გავრცელებული და, რაც მთავარია, საკმაოდ გამართლებული სესხი. ბინის ყიდვა თანამედროვე პირობებში, გარდა კრედიტისა, ჩვენი თანამემამულეების უმეტესობის შესაძლებლობებს აღემატება. მაგრამ ეს არის იპოთეკური სესხი, რომელსაც შეუძლია მრავალი ადამიანის გადარჩენა პრობლემებისგან, როგორც ოჯახური, ასევე ორგანიზაციული და წმინდა ფსიქოლოგიური. უფრო მეტიც, უძრავ ქონებაში ფულის ინვესტირება მომგებიანია, რადგან ბოლო ორი ათწლეულის განმავლობაში საცხოვრებელი ფართი მუდმივად იზრდებოდა, ინფლაციაზე საგრძნობლად უსწრებს ტემპით.

კრედიტი მკურნალობისთვის
ნასესხები სახსრების გამოყენების საჭიროება საკუთარი თავის ან საყვარელი ადამიანის სამკურნალოდ არ არის იშვიათი საჭიროება. სასურველია, რა თქმა უნდა, დაზღვევის და გარკვეული სახის რეზერვების შეძენა წინასწარ, მაგრამ რა უნდა გააკეთოს, თუ ისინი არ არის საკმარისი ან უბრალოდ არ არის რაიმე მიზეზის გამო? აქ უკვე გიწევთ ისეთი სერიოზული ნაბიჯის გადადგმა, როგორიცაა სესხი.

სესხი განათლებისთვის
ჩვენი ცოდნა არის ჩვენი ერთადერთი რეალური აქტივი, რომელიც არ ექვემდებარება ინფლაციას. მიუხედავად იმისა, რომ თანამედროვე განათლებას აქვს უაღრესად საკამათო ეფექტურობა, კარგი ფორმალური განათლება არ არის ზედმეტი. ამ ქმედებიდან სარგებლის გაზომვა ფულადი თვალსაზრისით ძალიან რთულია. ამიტომ, სწავლის საფასურის გადასახდელად საკრედიტო სახსრების გამოყენების შემთხვევაში, ყველაფერი ძალიან ფრთხილად უნდა იყოს გააზრებული და როგორ უნდა გამოითვალოს. რა განათლებას მოგცემთ, შეძლებთ თუ არა ამით მეტის გამომუშავებას, რამდენი, მათ შორის სესხის პროცენტი, დაგიჯდებათ ეს განათლება, რამდენი დრო დასჭირდება სესხის დაფარვას და ა.შ. ასეთ გადაწყვეტილებებს სპონტანურად ვერ მიიღებთ, წინააღმდეგ შემთხვევაში რისკავთ ფულისა და დროის დაკარგვას.

შემნახველი სესხი
რაც არ უნდა უცნაური იყოს, მაგრამ ეს ასევე საკმაოდ რეალურია. კრედიტით როგორ დავიზოგოთ რამე, თუ საკრედიტო დაწესებულებას გადავუხდით საკმაოდ ღირსეულ ფულს იმაზე, რაც ავიღეთ?! ეს შესაძლებელია, მაგალითად, თუ ჩვენ ვიყიდით რაღაცას, რომლითაც შეგვიძლია შევამციროთ ხარჯები ან გავზარდოთ შემოსავალი. ეს შეიძლება იყოს წყლისა და ელექტროენერგიის რაიმე სახის მრიცხველები (ფრთხილად გამოთვალეთ - ჩვენი საბინაო და კომუნალური მომსახურება სიამოვნებით აიძულებს მათ, ვინც ყიდულობს მრიცხველებს, გადაიხადოს სხვებზე მეტი) ან რაიმე სახის ინსტრუმენტი, რომლითაც თქვენი სამუშაო გახდება უფრო ეფექტური და, შესაბამისად. თქვენი შემოსავალი გაიზრდება. შესაძლებელია ფულის დაზოგვა დიდი რაოდენობით საბითუმო ფასებში გარკვეული საქონლის კრედიტით შეძენით, რომელსაც თქვენ და თქვენი ოჯახი იყენებთ რამდენიმე წლის განმავლობაში.

კრედიტი ყოველთვის არ არის ცუდი
ბევრ სიტუაციაში სესხი არის ინსტრუმენტი, რომლითაც გონივრულ ადამიანს შეუძლია გადაჭრას თავისი პრობლემები ბევრად უფრო ეფექტურად და ნაკლები დანაკარგით, ან პირიქით, გააკეთოს რაიმე სახის გარღვევა კეთილდღეობაში.
