Подготовить декларацию по ндс. Декларация по НДС: инструкция по заполнению. Проверка данных отчетности
Содержание статьи
- Подача декларации. Сроки. Штрафы
- Заполнение декларации по НДС. Разделы
- Декларация НДС: инструкция по заполнению
- Первый раздел
- Второй раздел
- Третий раздел
- Четвертый, пятый и шестой разделы
- Седьмой раздел
- Восьмой раздел
- Приложение 1 к 8-му разделу
- Девятый раздел
- Приложение 1 к девятому разделу
- Десятый и одиннадцатый разделы
- Пример заполнения декларации по НДС за 1 квартал 2016г.
- Заполнение первого раздела
- Заполнение раздела номер два
Заполнение декларации по НДС необходимо по итогам каждого квартала в соответствии с формой, приложенной к Приказу ФНС №ММВ-7-3/558@ от 29 окт. 2014г. Для плательщиков добавленного налога предусмотрена исключительно электронная форма представления декларации. Если компания сдаст бумажный отчет, он не будет считаться поданным.
Подача декларации. Сроки. Штрафы
По окончании квартала, то есть 4 раза в год, нужно заполнить декларацию по НДС и передать ее в налоговую.
Крайний срок подачи – 25-е число 1-го месяца, следующего за отчетным кварталом.
Если компания не подаст своевременно отчетность по НДС, не представит ее вовсе или подаст в бумажной форме, то налоговой предусматривается минимальный штраф 1000руб., если к тому же налог не будет своевременно перечислен, то штраф увеличится до 5% от долга за каждый месяц задержки. Данная величина ограничивается 30% от задолженности.
Если деятельность, облагаемая НДС, в прошедшем квартале не велась, а также не было вычетов, то передается нулевая декларация, ее непредставление также служит основанием для штрафных санкций в минимальном размере – 1000руб.
Декларацию обязаны сдать в ФНС по окончании квартала:
- Компании, не относящиеся к плательщикам, но формирующие счета-фактуры с НДС.
Заполнение декларации по НДС. Разделы
Бланк включает титульный лист и двенадцать разделов, некоторые из которых дополнены приложениями. В зависимости от ситуации, следует заполнять определенные листы декларации.
Для компании на общей системе, осуществляющей деятельность без посредников, следует заполнить:
- Титульный лист;
- 1-й разд.
- 3-й разд. (за исключением приложений)
- 8-й разд.
- 9-й разд.
Когда сдаются остальные разделы:
- 2-й – для отражения добавленного налога, посчитанного налоговым агентом;
- Прил.1 к 3-му – для отражения данных по восстановлению добавленного налога в отношении недвижимого имущества, применяемого в операциях без НДС;
- Прил.2 к 3-му – заполняются только иностранными лицами;
- С 4-го по 6-й – при наличии экспортных операций;
- 7-й – при наличии операций, с которых не вычислялся НДС;
- Прил.1 к 8-му и 9-му разделам – при составлении дополнительных листов к книгам продаж и покупок;
- 10-й – для посредников, формирующих счета-фактуры;
- 11-й – для посредников, получающих счета-фактуры;
- 12-й – при формировании счета-фактуры по операциям, не облагаемым добавленным налогом.
Декларация НДС: инструкция по заполнению
Внесение данных в титульный лист:
- При представлении декларации впервые в поле «№ корректировки» ставится «0–», при последующей подаче уточнений ставится порядковый № корректировки «1–», «2–», «3–» и т.д.;
- Код периода берется из 2-го приложения к Порядку заполнения (21, 22, 23, 24 для четырех кварталов соответственно);
- Код места представления берется из 3-го приложения к Порядку
- Название компании или ФИО ИП вписываются в соответствии с документацией;
- Сведения о реорганизации отражаются при наличии таковой в указанном квартале;
- В разделе о подтверждении достоверности сведений вписываются данные лица, заполняющего декларацию (руководитель компании или ее представитель, во втором случае указывают реквизиты документа на представление интересов).
Первый раздел
Вносятся данные на основании заполненных других разделов декларации, этот лист формируется последним и показывает итоговые величины добавленного налога к уплате или возмещению.
Поля для заполнения:
- 001 – ОКТМО в соответствии с территориальным нахождением компании;
- 002 – КБК, установленный законодательством РФ;
- 003 – величина НДС для уплаты лицами, у которых нет такой обязанности, но несмотря на это имеются сформированные счета-фактуры, а также которые выполняют операции, освобожденные от рассматриваемого вида налога;
- 004 – величина НДС к перечислению по указанному КБК, исчисленная плательщиками в разд. 3-6;
- 050 – величина НДС, подлежащая возврату или зачету (вычеты);
- 060, 070, 080 – предназначены для участников инвестиционного товарищества.
Второй раздел
Отражаются сведения о добавленном налоге к уплате по операциям налоговых агентов с указанием территориального кода ОКТМО и КБК для перечисления величины НДС.
В отношении каждого лица, от имени которого выступает налоговый агент, следует заполнить данный лист, отразив информацию о нем, а также величину налога к перечислению.
Третий раздел
Проводится непосредственно расчет налоговой базы и НДС по различным ставкам. Сюда не включаются экспортные операции и не облагаемые добавленным налогом. Данные для заполнения берутся из 8-го и 9-го разделов.
Заполнение пунктов раздела:
- 010-040 – стоимость реализаций, облагаемых добавленным налогом по различным ставкам, с указанием соответствующей величины НДС;
- 050 – стоимость проданного предприятия и НДС;
- 060 – стоимость работ строительного характера для собственных нужд и соответствующий налог;
- 070 – полученные авансы и налог по ним;
- 080 – НДС к восстановлению (с авансов – в поле 090, по операциям, облагаемым по ставке 0% – в поле 100);
- 105-109 – самостоятельная корректировка базы и налога по причине несоответствия цен рыночным;
- 110 – НДС, исчисленный как сумма налога к уплате за вычетом восстановленных величин (расчет проводится на основании заполненных пунктов выше);
- 120-180 – налоговые вычеты по различным операциям;
- 190 – суммарная величина добавленного налога, подлежащая возмещению (сумма значений из полей 120-180);
- 200 – результат разности между значениями из полей 190 и 110, если он положительный (подлежит перечислению);
- 210 – результат разности между значениями из полей 190 и 110, если он отрицательный (величина НДС подлежит возмещению).
Четвертый, пятый и шестой разделы
При выполнении операций по ставке НДС 0%, следует внести данные в эти разделы. В четвертом разделе по каждой подходящей под эти условия операции следует указать налоговую базу, вычеты и налог к восстановлению. В 5-м разделе проводится расчет сумм вычетов по таким операциям.
Если компания заполняет 5-й раздел декларации, то следует быть готовым документально подтвердить правомерность использования такой ставки. По тем операциям, которые не получается подтвердить документацией, заполняется 6-й раздел.
Седьмой раздел
Данный лист предназначен для последовательного отражения следующих операций:
- Освобожденных от налога;
- Не относящихся к объектам налогообложения;
- Реализуемых вне РФ;
- Авансы за товары, работы, услуги, производственный цикл которых превышает 6мес.
При наличии хотя бы одной такой операции в квартале, следует заполнить данный раздел. Если кроме этого больше никаких операций не было, то помимо седьмого раздела, нужно оформить только титульный лист и 1-й разд. (в полях 030-080 ставятся прочерки).
Операции группируются по кодам, номера которых находятся в первом приложении к Порядку.
По операциям, освобожденным от НДС, приводится не только стоимость реализации, но стоимость приобретенных для этого ТМЦ, работ. В последней графе выделяется «входной» налог, не подлежащий возмещению.
Восьмой раздел
Каждый счет-фактура отражается на отдельном листе восьмого раздела в полях 001-180, данные берутся из основных листов книги покупок:
| Поле 8-го разд. декларации | Содержание поля | Графа из книги покупок |
| 001 | Ставится прочерк при первой подаче (при уточнении ставится либо 0, если нужно внести изменения в раздел, либо 1, если изменять раздел не нужно) | – |
| 005 | № регистрационной записи о счете-фактуре | 1 |
| 010 | Код операции | 2 |
| 020, 030 | № и дата с/ф | 3 |
| 040, 050 | № и дата исправления, если с/ф менялся | – |
| 060, 070 | № и дата корректировочного с/ф, если проводилась корректировка исходного документа | – |
| 080, 090 | № и дата исправлений, вносимых в КСФ | – |
| 100, 110 | № и дата платежки (актуально для авансов) | 7 |
| 120 | Дата принятия к учету ТМЦ | 8 |
| 130 | ИНН и КПП продавца | 10 |
| 170 | Общая стоимость по с/ф | 15 |
| 180 | Соответствующий НДС | 16 |
После того как все счета-фактуры из книги покупок будут перенесены в этот раздел, на последнем листе заполняется поле 190, в котором отражается общая величина вычета по НДС по всей книги за квартал.
Приложение 1 к 8-му разделу
Заполняется, если к книге покупок был оформлен дополнительный лист для внесения уточнений по полученным счетам-фактурам.
Девятый раздел
Аналогичным образом заполняются данные о счетах-фактурах, отраженных за квартал в книге продаж. По каждому отдельному документу заполняется персональный лист:
| Поле 9-го раздела декларации | Содержание поля | Графа из книги продаж |
| 001 | Поле не заполняются при первой подаче (при уточнении ставится либо 0, либо 1). | – |
| 005 | № записи о с/ф в книге продаж | 1 |
| 010 | Код операции | 2 |
| 020, 030 | № и дата с/ф | 3 |
| 100 | ИНН, КПП покупателя | 8 |
| 120, 130 | № и дата платежки актуально для авансовых платежей | 11 |
| 160 | Итоговая стоимость с НДС по с/ф | 13б |
| 170 | Стоимость без учета налога, соответствующая ставке 18% | 14 |
| 180 | Стоимость без налога, соответствующая ставке 10% | 15 |
| 200 | НДС 18% | 17 |
| 210 | НДС 10% | 18 |
На листе, где будут отражены данные о последнем выставленном счете-фактуре, заполняются поля:
- 230, 240 – итоговая стоимость из граф 14, 15 книги продаж из поля «всего»;
- 260, 270 – соответствующий итоговый НДС из граф 17, 18 книги продаж из поля «всего».
Приложение 1 к девятому разделу
Приложение подлежит оформлению, если к книге продаж сформирован дополнительный лист для отражения уточнений по выставленным счетам-фактурам.
Десятый и одиннадцатый разделы
Заполняются посредниками на основании данных из журнала учета выставленных и полученных счетов-фактур соответственно (операции по договорам комиссии, агентским, транспортной экспедиции).
Заполнение разделов идентично 8-му и 9-му.
Пример заполнения декларации по НДС за 1 квартал 2016г.
ООО «Альфа»– плательщик НДС. Операции 1 квартала.
Новая форма "Декларация по НДС" официально утверждена документом Приказ ФНС России от 20.12.2016 г. N ММВ-7-3/696@.
Подробнее о применении формы "Декларация по НДС":
- Требование ИФНС о соответствии строк 070 и 170 раздела 3 декларации по НДС в рамках камералки за 1 квартал
Налоговой декларации по НДС по строке 070. Чтобы проверить правильность заполнения строки 070 Налоговой Декларации по НДС... авансов полученных (строка 070 декларации по НДС) с суммами НДС с авансов, принимаемых к... и принятие НДС к вычету отражено по строке 170 Налоговой декларации по НДС в 1 ... получает авансы (исчисляет НДС и указывает по строке 070 декларации по НДС), а в другом... проведёт анализ всех представленных налоговых деклараций по НДС с момента государственной регистрации нашей...
- Декларация по НДС: отображаем данные по экспериментальному товару
Обязанность сдача декларации по НДС только по установленному формату в электронной форме по ТКС... 4, 5, 6 декларации по НДС соответственно. Налоговый агент – неплательщик НДС Несколько иначе складывается... в Контрольные соотношения показателей декларации по НДС поставки отражаются ими в... вправе. Обобщим сказанное (о заполнении декларации по НДС налоговыми агентами – «спецрежимниками» и... рассмотрели некоторые вопросы, касающиеся заполнения декларации по НДС налоговыми агентами – покупателями товара, ...
- Контрольные соотношения показателей декларации по НДС актуализация
За I квартал 2019 года декларация по НДС представляется с изменениями, внесенными в... за I квартал 2019 года декларация по НДС представляется с изменениями, внесенными в... заполнения новой декларации по НДС. Но не стоит забывать: проверка налоговой декларации по Контрольныи соотношениям... строки 040 = значению КБК для декларации по НДС, указанному в соответствии с кодами... указан ОКТМО * * * Контрольные соотношения к декларации по НДС обновлены. При ее сдаче за...
- Обновлена декларация по НДС
Форму и формат декларации по НДС, скорректирован и порядок заполнения декларации. Причиной тому стали... форму и формат декларации по НДС, скорректирован и порядок заполнения декларации. Причиной тому стали... заполнения декларации). К сведению: коды льгот по операциям для разд. 7 декларации по НДС выбирают... из приложения 1 к Порядку заполнения декларации. Если... налогоплательщик проводил не облагаемые НДС операции, по каждому отраженному...
- Истребованы пояснения к декларации по НДС: действия налогоплательщика
Налоговый орган в ходе «камералки» декларации по НДС, поданной налогоплательщиком, может обнаружить, что...) сведениям об этих операциях в декларации по НДС, поданной контрагентом налогоплательщика, или в... операции отсутствует в декларации контрагента по НДС; контрагент не представил декларацию по НДС за аналогичный отчетный... период; контрагент представил налоговую декларацию...
- Контрольные соотношения показателей декларации по НДС обновлены
Декларации по НДС. Начиная с налогового периода за I квартал 2017 года декларация по НДС... разд. 2 декларации по НДС (п. 37.6 Порядка заполнения декларации по НДС). По строке 070 налоговый... При заполнении разд. 2 декларации по НДС он укажет: по строке 060 – 3 600 ... декларации по НДС). Дополнительно см. консультацию « О восстановлении НДС по основному средству ». ФНС, увязывая показатели декларации... отчетному году на титульном листе декларации по НДС По указанным кодам отражаются операции, не...
- Экспорт: в каком разделе декларации по НДС отражать НДС, предъявленный по общехозяйственным расходам, принятым к учету после 1 июля 2016 года?
Автомобилей. В каком разделе декларации по НДС следует отражать НДС, предъявленный по общехозяйственным расходам, принятым... автомобилей. В каком разделе декларации по НДС следует отражать НДС, предъявленный по общехозяйственным расходам, принятым...). Обоснование вывода: Форма налоговой декларации по НДС (далее - декларация), представляемой налогоплательщиком за IV квартал... %, производится в разделе 4 налоговой декларации по НДС (п. 41.3 Порядка). Разный...
- О «камералке» декларации по НДС с льготными операциями
Консультации пойдет о разъяснениях по проведению камеральных проверок деклараций по НДС, в которых отражены... консультации пойдет о разъяснениях по проведению камеральных проверок деклараций по НДС, в которых отражены... налога ФНС издала рекомендации по проведению камеральных проверок деклараций по НДС, в которых отражены... отражен в разд. 7 налоговой декларации по НДС по соответствующему коду операции (1010245 – ... связанного с проведением камеральных проверок деклараций по НДС, в которых отражены не...
- Что делать если не приняли декларацию по НДС?
Бы, составив и проверив налоговую декларацию по НДС, бухгалтеру остается последний шаг – отправить... бы, составив и проверив налоговую декларацию по НДС, бухгалтеру остается последний шаг – отправить... всего, указывается причина непринятия декларации по основанию: «декларация содержит ошибки и не принята... органа». Пример. Компания направила налоговая декларация по НДС в установленные законодательством сроки. 26 ... об отказе в приеме налоговой декларации по основанию: «декларация содержит ошибки и не...
- Когда уточняющую декларацию по НДС можно не подавать
Собой необходимость подачи уточняющей декларации по НДС и могут стать причиной... собой необходимость подачи уточняющей декларации по НДС и могут стать причиной... и обязывают бухгалтера сдавать уточненную декларацию по НДС. В частности, если... в прошлом квартале, когда декларация по НДС уже сдана. Контролеры, в... не обязывают покупателя формировать уточненку декларации по НДС. Если в корректировочном документе... после подачи корректировки. Уточняющая декларация по НДС не требуется, если корректировочный...
- При каких ошибках нужна уточняющая декларация по НДС
Они были выявлены после подачи декларации по НДС, требуется подача уточненки. Разберемся, ... они были выявлены после подачи декларации по НДС, требуется подача уточненки. Разберемся, ... и влекут необходимость подачи уточняющей декларации по НДС. Бухгалтер может допустить такие... продаж, а после и в декларацию по НДС. К примеру, товар отгрузили... вероятностью такая операция в декларации по НДС за 1 квартал 2017 ... подаче уточненной декларации, поскольку определение налоговой базы по НДС устанавливается на...
- Дополнительная ситуация, при которой организации и ИП, применяющие спецрежим, должны представлять декларацию по НДС
... (как налоговому агенту) и подавать декларацию по НДС? Чтобы обоснованно ответить на этот... . Объект обложения НДС Как известно, объектом обложения НДС признаются операции по реализации товаров... ; предусмотрено освобождение от обязанностей налогоплательщика НДС, но не освобождение от обязанностей... налогоплательщиком НДС, может представить в налоговые органы по месту своего учета налоговую декларацию... в Разделе 2 налоговой декларации по НДС (Порядок заполнения декларации по НДС, утв. Приказом ФНС России...
- Повышение ставки и другие изменения по НДС
Сведению: сокращение срока камеральной проверки декларации по НДС не коснулось иностранных организаций, состоящих... проверяются документы, связанные с декларацией по НДС, но не сама декларация. Впрочем, законодатели, скорее... сборах, до окончания камеральной проверки декларации по НДС. Но возможность такого продления... максимальный период камеральной проверки самой декларации по НДС не изменился бы (не... налоговых проверок, проводимых на основе деклараций по НДС, представленных в налоговые органы после...
- Перенос вычета по НДС
Вычет? Как осуществить перенос вычета по НДС на последующие налоговые периоды? ... ТРУИП, заявить вычет можно в декларации по НДС за налоговый период, в... после последнего дня срока представления декларации по НДС за этот налоговый период, покупатель... налоговом периоде. Правило переноса вычета по НДС: когда применяется? Вместе с тем... случаев, когда налоговая декларация подана налогоплательщиком по истечении трех лет после... апреля – последнего дня для представления декларации по НДС). В мае 2019 года (после...
- Длительное производство: определяем налоговую базу по НДС
Возможен иной порядок определения базы по НДС. Какой? Расскажем в консультации, ... не составляет. По результатам I квартала в декларации по НДС полученную сумму (... 44.6 Порядка заполнения декларации). Одновременно с декларацией по НДС организация представит: контракт с... в общем порядке.) Если по данным декларации предполагается уплата налога, перечисления... в разд. 3 налоговой декларации по НДС. Заключение Минпромторга о длительности... .10.2011 представило уточненную декларацию по НДС за II квартал 2011 ...
Все предприниматели и фирмы, числящиеся плательщиками налога на добавочную стоимость, должны подавать декларацию в НО.
В 2015 году в были внесены изменения. Они коснулись данных, которые формируются в книге покупок и продаж. Нужно помнить, что срок сдачи заполненной декларации по НДС определен законодательно. Её необходимо подавать не позднее 25–го числа ежеквартально.
Сдавать декларацию следует только в электроном виде, бумажные носители, даже если вы их заполните, налоговики не примут.
Правильное занесение в титульный лист:
- Раздел «№ корректировки — 0, если следуют , то, соответственно, 1, 2, 3 и т.д.
- Строка «Код периода» — , 22, 24. Указывается отчётный период в цифрах.
- Поле «Предоставляется в налоговый орган» — код места представления по регистрации плательщика.
- Проставляем код деятельности, по которому работает декларант.
- «ИНН-КПП организации» — заполняется ИНН.
- ФИО налогоплательщика.
- Следующий раздел, убеждающий в достоверности сведений, заполняет руководитель компании. Проставляется дата сдачи документа.
- «Заполняется работником налогового органа» — налоговик заполняет лично, ставит подпись и дату заполнения.
Налоговик, принимая декларацию, фиксирует, когда она сдана, выставляет номер регистрации и количество приложений в документе.
Заполнение первого раздела
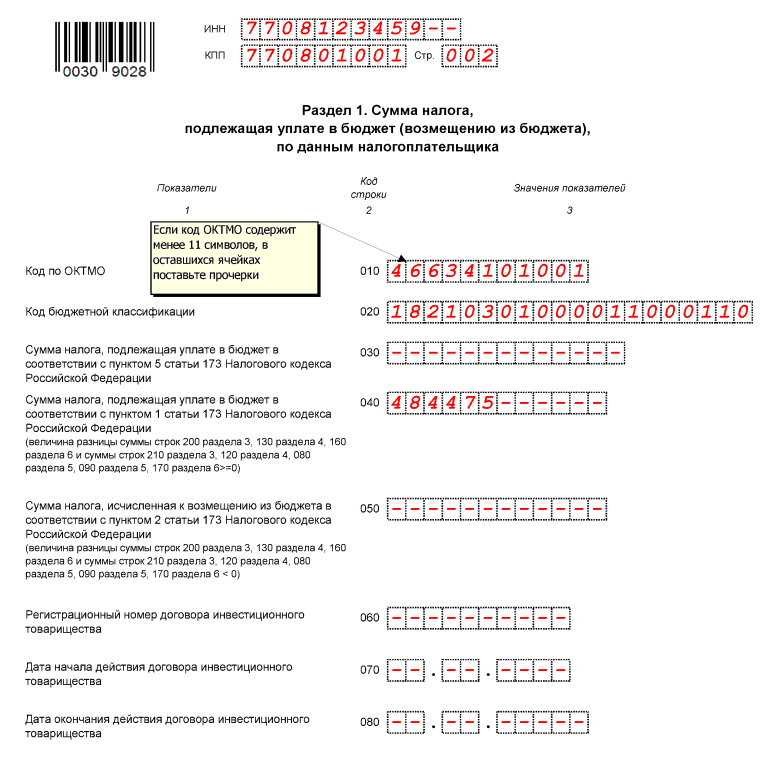
В первый раздел декларации по НДС вносятся данные на основании заполненных других разделов. Можно скачать образец заполнения декларации по НДС, а можно попытаться самостоятельно разобраться, что и куда заносится.
В первом разделе перечисляются коды по ОКТМО:
- «001» — где находится компания, сдающая декларацию по НДС.
- «002» — код бюджетной организации.
- «003» — сумма НДС у лиц, которые только формируют счета-фактуры, но не являются плательщиками.
- «004» — сумма НДС, которая подлежит к уплате по КБК.
- «050» — сумма НДС, которая подлежит или возврату или к вычету.
- «060», «070», «080» — эти коды заполняют участники товарищества.
Первый раздел заполнить не составит труда, так как эти данные были отражены в других разделах декларации.
Заполнение раздела номер два
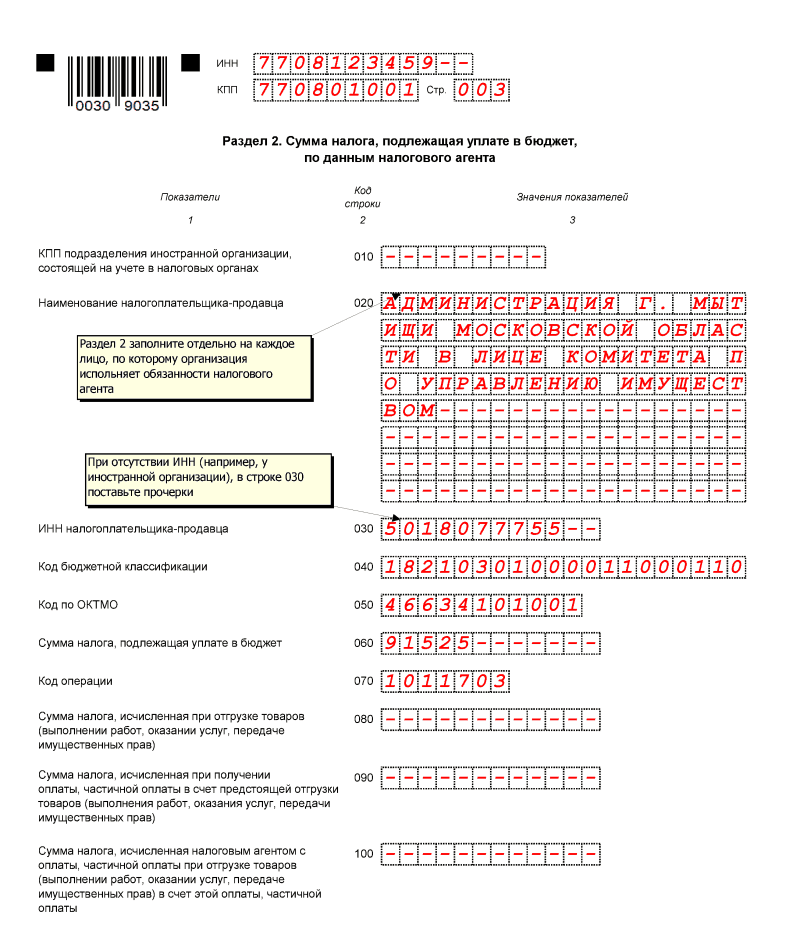
Во втором разделе декларации вносятся сведения о НДС, который необходимо оплатить по операциям , с указанием КБК и ОКТМО.
Третий раздел декларации
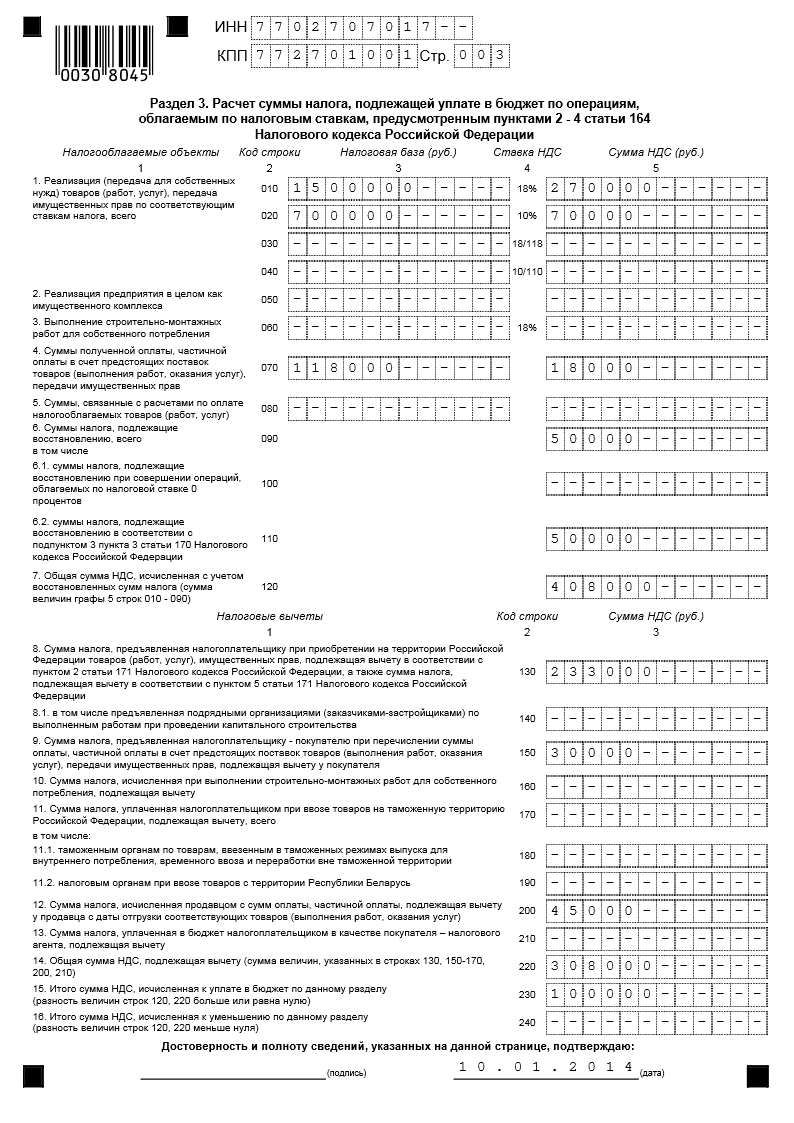
В третьем разделе напрямую проводится расчёт налога по разным процентным исчислениям. В него не включают ставки по экспортным операциям. Данные берутся из 8 и 9 разделов. Рассмотрим пример заполнения декларации по НДС в третьем разделе:
- Код «010» — «040» — реализация, облагаемая НДС по разным ставкам.
- Код «050» — проданное имущество, его стоимость и НДС.
- Код «060» — работы, связанные со строительством, их стоимость и НДС.
- Код «070» — авансы и, соответственн,о налоги по ним.
- Код «080» — НДС, которое подлежит восстановлению.
- Код «105» — «109» — редактирование базы и самой ставки из-за несоответствия рыночных цен.
- Код «110» — в этом пункте расчет заполняется из разделов, которые были заполнены выше. Налог, высчитанный как сумма налога к выплате.
- Код «120» — «180» вычеты по разным действиям.
- Код «190» — значения из строк 120-180. Суммируются.
- Код «200» — здесь указывается разница между строками 190 и 110, если она утвердительная, значит, ее необходимо оплатить.
- Код «210» — также состоит из вычетов 190 и 110, если сумма оказалась отрицательной, значит, ее необходимо возместить.
Другие разделы декларации
Четвёртый раздел — по каждому действию, попадающему под НДС 0%, отображается ставка налога и что подлежит восстановлению.
Пятый раздел суммирует данные в предыдущих пунктах и какие вычеты были проведены. Если организация заполняет этот раздел декларации по НДС, то следует ожидать, что налоговики потребуют доказательств, что применённая ставка правомерна.
Седьмой раздел декларации поэтапно расписывает проводимые компанией операции. Сюда входят и освобождение от налога, авансы, работы, и услуги, предоставляемые компанией, период которых превысил шесть месяцев. Если в квартале хотя бы одна из таких операций проводилась, обязательно нужно отразить ее в декларации.
Восьмой раздел декларации состоит из листов книги покупок. Аналогично заполняется девятый раздел . На основании титульного листа книги покупок формируются все операции, проводимые организацией. Эти данные и вносятся в декларацию.
Ну а десятый и одиннадцатый разделы заполняются посредниками, которые выставляли счета-фактуры вашей компании. Здесь заполнение аналогично восьмому и девятому разделам декларации.
Не забывайте,что день подачи деклараций по НДС определен законодательно. Несвоевременная сдача декларации в налоговый орган грозит компании штрафами. Минимальный штраф — 1000 рублей. Старайтесь вовремя и правильно заполнять все разделы, и тогда ваша организация избежит лишних финансовых затрат.
Смотрите также видео про декларацию НДС от журнала ГлавБух:
На основании приказа ФНС, который был издан 29.10.2014 была утверждена и начиная с 1 кв. 2015 года введена обязанность предоставлять декларацию по НДС по новой форме. Рассмотрим порядок заполнения разделов декларации, сроки сдачи и оплаты по налогу, которые также претерпели изменения с 2015 года. В конце статьи вы сможете скачать пример заполнения отчета по новой форме, а также выложена действующая форма бланка.
Обязанность предоставлять декларацию по НДС возникает у ниже перечисленных категорий организаций, при выставлении ими счетов-фактур (далее по тексту с/ф) покупателю:
- Организации, являющиеся налогоплательщиками НДС, в их число так же входят:
- Организации, осуществляющие операции, которые не подлежат налогообложению в соответствии со статьями 149, 150 НК
- Организации, осуществляющие операции, которые согласно ст.146 НК, п.2 не будут являться объектом налогообложения
- Организации, реализующие товар (услуги, работы) на месте, которое не признается территорией РФ, в соответствии со ст. 148 НК.
- Налоговые агенты, организации, на которые возлагается обязанность, согласно НК РФ, исчислять, удерживать и перечислять в бюджет НДС. Подача ими декларации не зависит от должны они ее подавать или нет согласно результатов собственной деятельности
- Лица, которые не являются налогоплательщиками налога, но в ходе своей деятельности в текущем периоде выставляли счета-фактуры покупателю с выделением НДС (на основании статьи 173 НК, п.5).
При наличии у предприятия обособленных подразделений отчитываться за всю организацию в целом должна головная организация по месту ее регистрации.
Сроки отправки отчетности
Сроки предоставления отчетности по НДС за 2015 год – необходимо подать декларацию по истечению отчетного периода, до 25 числа следующего за ним месяца:
- За 1й кв., не позже 27 апреля
- За 2й кв., не позже 27 июля
- За 3й кв. не позже 26 октября
- За 4-й кв., не позже 25 января 2016 года
Срок подачи отчета установлен на 25 число, вместо 20-го, при выпадении даты на выходной или праздник, сроки переносятся на первый рабочий день, следующий за ним.
Лица, освобожденные от НДС и лица, применяющие спец.режимы, выступающие в качестве налоговых агентов, но при этом не являющиеся посредниками, имеют право предоставлять отчетность на бумажных носителях, cт. 174 НК п.5., .
Срок оплаты
Оплата по декларации производятся путем перечисления по окончании отчетного период 3-х равных долей от суммы, указанной в отчете, т.е. по 1/3 части до 25 числа каждого месяца, начиная с месяца после окончания периода (квартала). Так за 2015г. Оплата производится не позже следующих дат:
- За 1й квартал, по 1/3 до следующих чисел: в апреле – до 27, в мае до 25, в июне до 25
- За 2й квартал, по 1/3 до следующих чисел: в июле – до 27, в августе – до 25, в сентябре – до 25
- За 3й квартал, по 1/3 до следующих чисел: в октябре – до 26, в ноябре – до 25, в декабре – до 25
- За 4й квартал, по 1/3 до следующих чисел в 2016 году: в январе – до 25, в феврале до 25, в марте – до 25
Какие разделы необходимо заполнять
В общем случае, если у организации возникает обязанность предоставлять отчетность по НДС в инспекцию, то необходимы следующие листы:
- Титульный лист необходим всем, кто предоставляет данную отчетность
- Раздел №1, в котором прописывается сумма налога к уплате или возмещению (для всех)
- Разделы 2-12 заполняются в случае, если у организации проводилась деятельность, которая должна в них отображаться.
В строке 080 указывается сумма исчисленного налога. Строка 090 – налог начисляемый с предоплаты, а в строке 100 – сумма вычета по ранее уплаченному налогу.
Раздел 3. Сумма налога к уплате, исчисляемая по ставке согласно статье 164, п. 2-4 НК
В разделе отображаются суммы по НДС уплате (или же возмещению), по ставкам 18, 10%, а так же для ставок 18/118 и 10/110.
В полях 010-040 указываются операции, освобожденные от НДС, облагаемые по ставке 0% (так же, если применения ставки 0% не подтверждено), суммы предоплаты в счет поставок.
В строке 070 отражается сумма авансового платежа в счет будущих поставок. При реорганизации указывается сумма, которая переходит по праву перехода от приемнику.
Он предназначен для расчета суммы НДС к уплате (возмещению) по операциям, которые облагаются по ставкам 18, 10 процентов или по расчетным ставкам 18/118, 10/110. По строкам 010-040 раздела 3 отразите:
В строке 080 указывается сумма, подлежащая восстановлению, а в строке 090 – сумма подлежащая восстановлению в отношении предоплаты в счет будущих поставок. В строке 100 – сумма, подлежащая восстановлению по ставке 0%.
Раздел 4-6 Отражение операций по ставке 0%
С 4 по 6 разделы заполняются теми налогоплательщиками, которые совершали операции в отчетном периоде, которые облагаются НДС по ставке 0%.
Раздел 7. Отчет по операциям, не подлежащим налогообложению
Раздел заполняется в том случае, если организация проводила операции в налоговом периоде, которые не облагаются НДС, а также получала предоплату по товару, у которого производственный цикл составляет больше, чем 6 месяцев. Для этого должны быть предоставлены подтверждающие документы.
С 1 января 2014 года на основании ст. 149 НК, при проведении операций, необлагаемых ЕНВД, составление счетов-фактур не требуется. Тем не менее такие операции надлежит отобразить в декларации, в данном разделе. При этом необходимо использовать коды, которые приведены в .
Раздел 8. Сведения из книги покупок
Раздел 8 заполняется налогоплательщиками и налоговыми агентами, за исключением налоговых агентов, реализующих арестованное по решению суда имущество (работы, услуги), имущественные права, принадлежащие иностранным организациям, которые не состоят на налоговом учете в России.
В нем необходимо отражать сведения, содержащиеся в книге покупок и продаж о полученных с/ф, по которым возникло право на вычет в отчетном квартале.
Приложение №1 к разделу №8
Приложение необходимо заполнять налогоплательщикам и налоговым агентам, имеющим право на налоговый вычет (кроме указанных в ст.161, п.4, п.5), в том случае, если происходит изменение за прошедшие кварталы в книге продаж, т.е. за те периоды, за которые уже была сдана отчетность.
Раздел № 9. Сведения из книги продаж
Отображаются сведения по выставленным счетам-фактурам, содержащиеся в книге продаж. Необходим для заполнения налогоплательщикам и налоговым агентам, у которых проводились такие операции в отчетном периоде.
Приложение № 1 к разделу №9
Приложение необходимо заполнять налогоплательщикам и налоговым агентам, у которых существует обязанность в начислении НДС, в случае внесения изменений в книгу продаж, в те периоды, за которые уже была ранее сдана отчетность.
Разделы 10, 11
Заполнение разделов 10 и 11 необходимо для:
- Посредников, которые действуют от своего имени (такие как, агенты, комиссионеры) в интересах других лиц
- Экспедиторам, действующих по договорам транспортной экспедиции и получающим доход только лишь от суммы такого вознаграждения
- Застройщикам
Отображение данных осуществляется на основании сведений, которые содержатся в журнале учета счетов-фактур.
Раздел 12 сведения о выставлении документов неплательщиками НДС
Необходим для заполнения лицам, выставляющим покупателю счет-фактуры с выделением НДС, при этом являющимся освобожденным от НДС или совершающие операции, не облагаемые налогом.
Полезная информация:
Грамотное заполнение декларации по НДС - необходимое условие возврата этого налога компании. Многие бухгалтеры допускают неточности в данном документе, а иногда и явные ошибки, что автоматически осложняет всё администрирование НДС.
О правилах заполнения
Как правило, большинство ошибок возникает по причине банальной невнимательности: неточно проведенные расчёты, ошибки во внесении кодов могут привести к тому, что налог на добавочную стоимость надолго превратится для компании в настоящую проблему.
Для того чтобы избежать неприятностей, связанных с НДС, в первую очередь следует обеспечить грамотное заполнение соответствующей налоговой декларации. Ниже приведено подробное описание всех разделов декларации и правил их заполнения, основанное на приказе МинФина и ФНС от 29 октября 2014 г. № ММВ-7-3/558@.
Чтобы правильно понимать схему заполнения декларации необходимо точно знать, какую информацию должен содержать каждый раздел документа. Рассмотрим их:
Титульный лист. Правила заполнения декларации по НДС чётко определяют, что титульный лист должен быть заполнен в любом случае.
Раздел 1 - суммарный объём налога (по данным налогоплательщика), который должен быть уплачен в бюджет.
Раздел 2 - объём налоговых отчислений, которые должны быть перечислены в бюджет по данным налогового агента.
Раздел 3 - расчёт налоговых отчислений, которые подлежат уплате по операциям, облагаются нулевой ставкой НДС в соответствии со ст.164 Кодекса, пункты 2-4.
- приложение 1: НДС, подлежащий уплате в бюджет по причине восстановления за текущий и предыдущие годы;
- приложение 2: расчет суммы НДС по операциям продажи товаров и услуг, передаче прав собственности, и НДС, подлежащего вычету иностранным резидентом, действующим на территории России через собственные представительства.
Раздел 4 - расчёт налога по коммерческим операциям, к которым документально обосновано применение ставки НДС, равной нулю.
Раздел 5 - расчёт налоговых вычетов, применимых к налогообложению коммерческих операций, к которым подтверждено либо не подтверждено применение нулевой ставки НДС.
Раздел 6 - расчёт налога по коммерческим операциям, к которым документально не обосновано применение нулевой ставки.
Раздел 7 - коммерческие операции, которые:
- не подлежат налогообложению;
- не признаны налогоплательщиком;
- осуществлены на территории, которая не принадлежит Российской Федерации;
- оплата будущих поставок товаров (услуг), которая будет осуществлена не раньше, чем через шесть месяцев.
Раздел 8 – сведения из книги покупок об операциях, отражаемых за истекший налоговый период. Приложение 1 к разделу 8 – сведения из дополнительных листов книги покупок.
Раздел 9 – сведения из книги продаж об операциях, отражаемых за истекший налоговый период. Приложение 1 к разделу 9 – сведения из дополнительных листов книги продаж.
Раздел 10 – сведения из журнала учета выставленных счетов-фактур в отношении операций, осуществляемых в интересах другого лица на основе договоров комиссии, агентских договоров или на основе договоров транспортной экспедиции, отражаемых за истекший налоговый период.
Раздел 11 – сведения из журнала учета полученных счетов-фактур в отношении операций, осуществляемых в интересах другого лица на основе договоров комиссии, агентских договоров или на основе договоров транспортной экспедиции, отражаемых за истекший налоговый период.
Раздел 12 – сведения из счетов-фактур, выставленных лицами, указанными в пункте 5 статьи 173 Налогового кодекса.
Инструкция по заполнению декларации по НДС гласит, что обязательными для заполнения всеми налогоплательщиками являются титульный лист и первый раздел.
Остальные разделы декларации должны быть включены в состав документа только в том случае, если этого требует присутствие в деятельности субъекта предпринимательской деятельности операций, которые попадают под действие соответствующих законов и нормативных актов.
Требования к содержанию разделов
Декларация по НДС сдаётся в той форме заполнения, которую требует система налогообложения, применяемая к налогоплательщику, а также типы операций, совершённые за подотчётный период. При отсутствии на протяжении отчётного периода операций, которые требуют отражения во всех разделах декларации, её подача не является обязательной, а налоговая отчётность по НДС при этом может быть подана в упрощённом виде. Декларация по НДС, порядок заполнения которой чётко выдержан, будет с лёгкостью принята налоговой.
Раздел 1
Если во время подотчётного периода производились лишь операции следующих видов:
- не подлежащие обложению НДС;
- операции, которые осуществлены не на территории РФ;
- операции, которые не являются объектом налогообложения;
- коммерческие операции, при которых изготовление товаров и услуг занимает больше шести месяцев,
тогда заполняются лишь разделы 1 и 7 и титульный лист. Причём в разделе 1 нужно поставить прочерки в строках декларации.
Если счёт-фактура выставляется с выделением НДС организацией или ИП, который:
- не является плательщиком НДС как сельскохозяйственный производитель, согласно главе 26.1 Кодекса;
- перешёл на УСН;
- перешёл на уплату ЕНВД для определённых видов деятельности,
то подаётся только раздел 1 и титульный лист.
Когда счёт-фактура был выставлен организацией или ИП, которые, согласно статье145 Кодекса, освобождены от уплаты НДС, тогда в налоговой декларации нужно заполнить только раздел 1 и титульный лист.
Если счёт-фактура выставлен ИП или организацией, которые являются плательщиками НДС при осуществлении коммерческой сделки, освобождённой от уплаты налога, согласно пунктам 1-3 статьи 149 Кодекса, или при виде деятельности, которая облагается ЕНВД, согласно главе 26.3, и при этом отсутствуют другие операции, то предоставляется также только раздел 1 и титульный лист.
Раздел 2
Должен заполняться только лицами, которые исполняют обязанности налоговых агентов согласно ст.161 Кодекса. Когда налогоплательщик имеет статус налогового агента и на протяжении налогового периода были осуществлены лишь операции согласно ст.161 Кодекса, то необходимыми к заполнению являются только раздел 2 и титульный лист. Если налогоплательщиком-налоговым агентом на протяжении налогового периода осуществлены операции согласно ст. 161 Кодекса и операции, которые не облагаются налогообложением или освобождены от него, то обязательно нужно заполнять разделы 2, 7 и титульный лист.
В случае, когда налогоплательщик является налоговым агентом, но не относится к плательщикам НДС, поскольку он перешел на:
- налогообложение для производителей сельскохозяйственной продукции;
- единый налог для определённых видов деятельности,
то заполняются только раздел 2 и титульный лист.
Если налогоплательщик является налоговым агентом, но он при этом, согласно ст.145 Кодекса, освобождается от уплаты НДС, тогда заполняться должны раздел 2 и титульный лист.
Если выполнение обязанностей налогового агента передано иностранной компании, имеющей представительства на территории Российской Федерации, то раздел 2 должен быть заполнен тем отделением, которое уполномочено материнской структурой на уплату НДС по операциям всех отделений, работающих на территории НДС. При этом данный раздел должен заполняться только в отношении представительств, у которых имеется обязанность выступать в качестве налогового агента. Такая система декларирования называется централизованной.
Раздел 3
Обязателен к заполнению и включению в декларацию, если на протяжении налогового периода были осуществлены операции, облагаемые НДС, согласно пунктам 2-4 ст.164 Кодекса. В тех случаях, которые оговорены пунктом 6 ст.171 Кодекса, заполняется приложение №1 раздела 3.
Иностранная организация, которая имеет подразделения на территории РФ и относится к плательщикам НДС, обязана подавать в декларации приложение № 2 раздела 3.
Раздел 4
Включает в себя информацию об операциях, освобождённых от уплаты НДС, а также об операциях, которые облагаются нулевой ставкой.
Обоснование применения нулевой ставки НДС
Для документального обоснования нулевой ставки и вычета налога при совершении продаж товаров и предоставлении услуг, согласно подпунктам 1-6 и 8-10 п.1 ст.164 Кодекса, вместе с предоставлением раздела 4 должны быть предоставлены документы, которые предусмотрены в ст. 165 Кодекса.
Для документального обоснования нулевой ставки и вычета налога при осуществлении продаж товаров и предоставления услуг, согласно подпункта 7 п.1 ст.164 Кодекса, вместе с предоставлением раздела 4 нужно предоставить документы, которые подтверждают соответствие объекта сделки Постановлению правительства РФ № 1033 от 30.12.2000 «О применении нулевой ставки при реализации товаров для официального использования дипломатическими представительствами».
Для документального обоснования нулевой ставки и вычета налога при осуществлении продаж товаров и предоставления услуг, согласно п.12 ст.165, вместе с предоставлением раздела 4 необходимо подавать документы, которые подтверждают соответствие объекта сделки Постановлению правительства РФ № 455 от 22.06.2006 «Об утверждении Правил применения налоговой ставки 0 процентов по налогу на добавленную стоимость при реализации товаров (работ, услуг) для официального использования международными организациями и их представительствами, осуществляющими деятельность на территории Российской Федерации».
Если налогоплательщик предоставляет документы, обосновывающие применение нулевой ставки НДС в качестве уточнения по налогообложению операций, оговоренных подпунктами 1-6 и 8-10 п.1 ст.164 Кодекса, то они должны быть включены в раздел 4 для периода, во время которого был предоставлен полный пакет документов. При этом сумма НДС, уплаченная налогоплательщиком, подлежит возврату в соответствии ст.176 Кодекса.
Обоснование нулевой ставки налогообложения операций с Республикой Беларусь
Операции, которые облагаются нулевым НДС, соответственно соглашениям между правительствами Республики Беларусь и Российской Федерации, разделы 4,5 и 6, представляются при имеющихся сведениях.
При документальном подтверждении применения нулевой ставки для экспорта в Республику Беларусь с территории России одновременно с заполнением раздела 4 должны быть поданы соответствующие подтверждающие документы, согласно положению о порядке косвенного налогообложения и контроля за перемещением товаров между РФ и РБ.
При обосновании нулевой ставки при выполнении услуг и работ, выполненных в отношении ввозимых товаров, на основе внешнеэкономических отношений между налоговыми резидентами Российской Федерации и Республики Беларусь, с последующим вывозом готовой продукции, заполняется раздел 4 и предоставляются документы согласно п. 2 раздела.
Если полный набор документов, подтверждающих законность применения ставки НДС, равной нулю, не подан к декларации в течение 90 дней с момента фактической отгрузки товара, то экспортно-импортные операции между налоговыми резидентами Республики Беларусь и Российской Федерации должны быть включены в раздел 6 за период, во время которого происходила отгрузка.
Обложение НДС для таких операций остаётся на уровне 10 или 18 процентов. Если в будущем налогоплательщик подаст документы, которые обосновывают применение ставки, равной нулю, то операция должна быть включена в раздел 4 за тот период, в течение которого был предоставлен полный набор подтверждающих документов. Ранее уплаченная сумма налога должна быть возвращена налогоплательщику на условиях, изложенных в гл.21 Кодекса.
Раздел 5
Включается в декларацию, если в подотчётном периоде возникло право включить сумму налога, уплаченного по операциям, для которых подтверждено применение нулевого НДС, в сумму налоговых вычетов. При этом пакет документов, подтверждающий право на применение нулевого НДС, не подаётся повторно.
Раздел 6
Предоставляется информация об операциях, для которых не подтверждено документами право на нулевой НДС.
Раздел 7
Заполняется, если в отчетном периоде у налогоплательщика присутствовали операции, которые в соответствии с законодательством не облагаются НДС, а также при поступлении предоплаты за товары, работы или услуги, срок изготовления которых превышает полгода. Для последнего случая – перечень таких товаров (работ, услуг) содержится в Постановлении Правительства РФ от 28.07.2006 № 468.
При заполнении раздела следует указывать коды операций в строгом соответствии с приложением 1 к порядку заполнения отчетности.
Раздел 8
Раздел заполняется налоговыми агентами в случаях возникновения права на налоговые вычеты, при этом в случаях внесения корректировок в книгу покупок по завершении налогового периода, за который предоставляется декларация, заполняется приложение 1 к данному разделу.
Раздел 9
Указываются сведения из книги продаж; данный раздел необходимо заполнять всем налогоплательщикам при возникновении обязанности по исчислению НДС. В случаях внесения корректировок в книгу продаж по завершении налогового периода, за который предоставляется декларация, заполняется приложение 1 к данному разделу.
Разделы 10 и 11
Заполняют налогоплательщики и налоговые агенты, работающие по договорам комиссии, агентским договорам, договорам транспортной экспедиции. В данных разделах указываются сведения из журналов выставленных и полученных счетов-фактур.
Раздел 12
Заполняется в случае выставления покупателю счета-фактуры с выделением НДС лицами, освобожденными от уплаты НДС, не являющимися налогоплательщиками по НДС, а также по операциям, не подлежащим налогообложению НДС.
Порядок заполнения

 Каждому показателю, вносимому в декларацию, должно соответствовать одно поле, кроме данных о времени и представленных в дробном виде. Дробным числам отводится два поля в документе, для написания даты - три.
Страницы документа номеруются в сквозном порядке, вне зависимости от количества включаемых разделов. Значения стоимости должны быть приведены к целому виду, показатели менее пятидесяти копеек округляются в меньшую сторону, более пятидесяти - в большую. Если какой-либо показатель отсутствует, то в полях, предназначенных для его написания, ставится прочерк.
Заполнение титульного листа
Титульный лист заполняется лично плательщиком НДС или налоговым агентом. В титульном листе в обязательном порядке должны быть указаны ИНН и КПП.
Заполнение основных полей осуществляется в следующем порядке:
- «Номер корректировки»:
- 0 - если представляется первичная декларация;
- 1, 2, … - порядковый номер уточняющей декларации.
- «Налоговый период (код)» - вносится код, определяющий налоговый период.
- «Отчётный год» - год подачи декларации.
- «Предоставляется в налоговый орган (код)» - вносится код налогового органа, которому предназначена декларация «по месту нахождения (учёта)(код)» - как правило, указывается значение 400, что означает, что декларация сдаётся по месту регистрации налогоплательщика.
- «Налогоплательщик» - название организации либо полное имя физического лица - плательщика НДС, который подаёт декларацию.
- «Код вида деятельности по классификатору ОКВЭД» - вид деятельности по Общероссийскому классификатору видов экономической деятельности.
- «На _ страницах » - общее количество страниц в документе.
- «С приложением подтверждающих документов и их копий на _ листах» - общее количество листов в документах, подтверждающих сделки, ставки налога и т.д.
- «Достоверность и полнота сведений, указанных в этой анкете, подтверждаю»:
- документ представляется налогоплательщиком;
- документ представлен представителем налогоплательщика.
- «Заполняется работником налогового органа» - включает в себя служебные сведения о налоговой декларации.
Порядок заполнения раздела 1
В раздел 1 в соответствующие строки вносятся следующие данные:
- 010 - код ОКАТМО;
- 020 - код бюджетной классификации (КБК);
- 030 - налог, представленный налогоплательщиком к уплате в бюджет за подотчётный период (не указывается в разделе 3 и не принимает участие в расчётах налоговых показателей, вносимых в строках 040,050);
- 040 - налог, который уплачивается в бюджет согласно порядку, указанному в пункте 1 статьи 174 Кодекса, в случае, если разница суммы значений, которые указаны в строках 230 раздела 3, 020 раздела 6 и суммы значений, указанных в строке 240 раздела 3, строке 010 раздела 4, строке 010 раздела 5 (графы 3), строке 010 раздела 5 и строке 030 раздела 6, равна или больше нуля;
- 050 – налог к возмещению (который учитывается по КБК, указанному в строке 020) за подотчётный период, подлежащий, в установленном законодательством порядке, возмещению из государственного бюджета,. Данный налог нужно отобразить, если значение разницы суммы значений строки 230 раздела 3 со значением строки 020 раздела 6 и суммы значений строки 240 раздела 3, строки 010 раздела 4, строки 010 раздела 5 (графы 3), строки 010 раздела 5 (графы 5) и строки 030 раздела 6 меньше нуля.
Порядок заполнения раздела 2
В строках раздела 2 должны отображаться суммы налога, которые нужно уплатить в бюджет, по тем данным, которыми располагает налоговый агент:
- строка 010 отражает КПП филиала иностранной организации, за который уполномоченное отделение представляет данный раздел декларации и соответственно платит в бюджет налог;
- строка 020 содержит название:
- иностранного юридического или физического лица, не состоящего на учете в налоговой в качестве плательщика НДС;
- арендодателя (государственного органа, который и предоставляет в аренду федеральное имущество, имущество субъектов РФ и муниципальное имущество);
- продавца, согласно договору продажи госсобственности, не закрепленной за предприятиями и организациями, составляющей государственную казну РФ или казну субъектов федерации;
- должника при реализации собственности при проведении банкротства.
- 030 - ИНН лица, отображенного в строке 020;
- 040 -код бюджетной классификации;
- 050- код ОКАТО налогового агента;
- 060 - налог, вычисленный налоговым агентом для уплаты в бюджет;
- 070 - код операции, которая осуществляется налоговыми агентами согласно ст.161 Налогового Кодекса.
В случаях, которые предусмотрены в пп.4,5 ст.161 Кодекса, налог к уплате в бюджет, который отражается в строке 060, вычисляется из значений строки 080, строки 090 и строки 100 раздела 2 в таком порядке:
- 080 - сумма налога, вычисленная агентом по товарам и слугам, отгруженным и выполненным за подотчётный период;
- строка 090 декларации по НДС раздела 2 - сумма налога, вычисленная агентом из оплаты, предоплаты, которая полученная в подотчётном периоде, в счет будущей отгрузки товаров или оказания услуг.
Если в строке 80 значение отсутствует, значение строки 90 заносится в строку 60. Если в строке 90 значение отсутствует, значение строки 80 заносится в строку 60.
В случае, когда налоговая база определена на момент предоплаты будущих поставок товаров, в момент поставки продукции в счет поступившей оплаты возникает событие определения налоговой базы: налог, который вычислен с оплаты/предоплаты и отражен в строке 090 раздела 2 в подотчётном периоде или в предыдущих периодах, подлежит возмещению;
- 100 - значение налогового вычета. Сумма, подлежащая уплате в бюджет, вычисляется агентом как значение суммы строки 080 и строки 090, уменьшенное на значение строки 100, и вносится в строку 060 раздела 2.
Порядок заполнения раздела 3
В графах 3 и 5 по строкам 010–040 должна быть отражена налоговая база, которая определяется согласно ст.153–157 и п.1 ст.159 Кодекса, а также сумма налога, вычисленного по определённой налоговой ставке. Строки 010 – 040 должны содержать те операции, которые не освобождены от обложения НДС либо не признаны объектом налогообложения, или территорией реализации которых не является территория РФ, облагаемые по нулевой ставке не отражаются.
Значения в строках 010 и 020 графы 5 раздела 3 при ставках налога 18 и 10 процентов вычисляются умножением суммы, внесённой в графу 3 раздела 3, на 18 или 10 и последующим делением на 100.
Значение, отражаемое по строкам 030 и 040 в графе 5 раздела 3, ставок 18/118 или 10/110 рассчитывается путём умножения суммы, которая отражена в графе 3 раздела 3, на 18, и делением на 118 или умножением на 10 и делением на 110.
Графы 3 и 5 по строке 050- отображаются налоговая база и значение налога при продаже предприятия целиком, которые определены согласно ст.158 Кодекса.
Графы 3 и 5 строки 060 - отображаются налоговая база, а также значение налога, вычисленное по строительно-монтажным работам, которые были выполнены для собственных нужд, в соответствии с п.10 ст.167 Кодекса.
Значение налога, которое отражается в строке 060 графы 5 раздела 3 при применении ставки 18%, вычисляется путём умножения значения графы 3 раздела 3 на 18 и деления на 100.
Графы 3,5 по строке 070 - отображаются значения суммы оплаты, предоплаты, передачи имущественных прав и соответствующие значения налога. В строке 070 правопреемником налогоплательщика также отображаются авансовые или иные платежи в счет будущих поставок товаров и услуг, передачи прав собственности, полученных в результате преемственности прав собственности.
Графы 3 и 5 по строке 080 - отображаются значения, которые связаны с расчетами по оплате товаров или услуг, которые увеличивают налоговую базу, согласно ст.162 Кодекса, и показатели налога по соответствующей налоговой ставке.
Графа 5 по строке 090 - отображаются значения налога, которые подлежат восстановлению согласно гл.21 Кодекса.
Графа 5 по строке 090 и, в том числе, графа 5 по строке 100 отображает значение налога, которое предъявлено при приобретении товаров или услуг и ранее правомерно принято к вычету, подлежащее восстановлению при проведении операций по продаже товаров или услуг, которые облагаются по нулевой ставке.
Графа 5 по строке 090 и строка 110 декларации по НДС отображают налог, который предъявлен налогоплательщику–покупателю при перечислении оплаты, предоплаты, передаче прав собственности, подлежащий восстановлению в соответствии с подпунктом 3 п.3 ст.170 Кодекса.
Графа 5 по строке 120 отображает общее значение налога (сумма строк 010 – 090), вычисленное с учетом восстановленных значений налога за отчётный период.
Графа 3 по строкам 130 – 210 отображает значение налога, которое подлежит вычету в соответствии со ст.171 и 172 Кодекса.
В графе 3 по строке 130 отображаются:
- значения налога по товарам, активам и услугам, перечисленным в пунктах 1, 2, 4, 7, 11 статьи 171 Кодекса, которые приобретены для проведения налогооблагаемых операций, принимаемых к вычету согласно п.5,7 ст.162.1;
- значения налога, принимаемые к вычету налогоплательщиком–продавцом в случаях, предусмотренных п.5 ст.171 Кодекса, а также значения налога, вычисленные и уплаченные правопреемником с соответствующих сумм авансовых или иных платежей;
- значение налога по приобретенным товарам и услугам, основным средствам и нематериальным активам, имущественным правам, используемым для осуществления операций по производству товаров и услуг длительного производственного цикла изготовления, которое подлежит вычету согласно п.7 ст.172 Кодекса;
- значение налога по приобретенному оборудованию, работам по сборке оборудования, которые подлежат вычету согласно п.1 ст.172 Кодекса.
Кроме того, графа 3 по строке 130 и по строке 140 отображает значения налога, которые предъявлены организациями-подрядчиками при проведении ими капитального строительства, принимаемые к вычету согласно п.5 ст.172 Кодекса.
Графа 3 по строке 150 отображает значения налога, предъявленные покупателю при перечислении оплаты/предоплаты за товары и услуги, передаче прав собственности, и которые подлежат вычету у покупателя согласно п.12 ст.171 и п.9 ст.172 Кодекса.
Графа 3 по строкам 170 – 190 отображает значения налога, уплаченного при импорте товаров. Графа 3 по строке 180 должна содержать значения налога, уплаченного налогоплательщиком таможенным органам при импорте, временном ввозе и переработке вне таможенной территории, подлежащие вычету в соответствии ст. 171,172 Кодекса.
Общая сумма налога, подлежащая вычету, указывается по строке 190.
В строки 200 и 210 вносятся итоговые значения сумм НДС по разделу 3 к уплате либо к возмещению (соответственно).
Общая сумма НДС по итогам квартала, принимаемая к вычету, отображается по строке 220 (сумма строк 130, 150–170, 200 и 210).
Строки 230 и 240 служат для указания общего итога: в строку 230 вносятся данные по сумме НДС к уплате (разница между значениями строк 120 и 220), в строку 240 – НДС к уменьшению (если разница между значениями строк 120 и 220 оказалась отрицательной).
Порядок заполнения приложения N 1 к разделу 3 декларации
Данное приложение должно заполняться отдельно для каждого объекта, за год, указанный на титульном листе. Кроме того, приложение N 1 нужно заполнять для всех объектов недвижимости, начисление амортизации по которым ведётся, начиная с 1 января 2006 года.
Приложение 1 не представляется для объектов недвижимости, начисление амортизации по которым завершено или с момента ввода в эксплуатацию которых, по данным бухгалтерского учета у данного налогоплательщика, прошло не менее 15 лет.
- Строка 010 должна содержать наименование объекта недвижимости;
- строка 020 - почтовый адрес нахождения недвижимости;
- строка 030 декларации по НДС - коды операций по недвижимости в соответствии с приложением N1;
- строка 040 - дату ввода недвижимости в эксплуатацию с целью начисления амортизации в бухучете;
- строка 050 - дату начала начисления амортизации недвижимости;
- строка 060 - стоимость недвижимости без учета налога на момент ввода в эксплуатацию по данным бухучета, начиная с 1 января 2006 г;
- строка 070 - значение налога, принятое к вычету по недвижимости согласно данным деклараций;
- в 1-й строчке графы 1 строки 080 отображается год, в котором начались амортизационные начисления по недвижимости согласно налоговому учету:
- в графе 1 по строке 080 перечисляются годы эксплуатации в порядке возрастания, причем данные за первый год или годы, предшествующие тому, за который представляется приложение 1, переносятся из граф 2-4 по строке 080 из отчетности, которая ранее представлена за эти годы, в графы 2-4 по строке 080 в соответствующие строчки приложения 1, представляемого за подотчётный календарный год;
- в графе 2 по строке 080 отображается дата начала эксплуатации недвижимости (если у плательщика налога в течение года отсутствуют случаи эксплуатации объекта недвижимости для осуществления операций, указанных в пункте 2 статьи 170 Кодекса, то в графах 2-4 по строке 080 ставятся прочерки);
- в графе 3 по строке 080 отображается доля товаров и услуг, переданных имущественных прав, которые не облагаются налогом, в общей стоимости товаров, услуг, имущественных прав, реализованных в отчётном году (доля в процентах округляется до первого знака после запятой);
- в графе 4 по строке 080 отображается значение налога, которое подлежит восстановлению, а также уплате за год по той недвижимости, за которую составляется приложение 1. Его расчёт производится следующим образом: 1/10 показателя, указанного в строке 070, умножается на показатель графы 3 строки 080 за тот год, по данным которого составляется текущее приложение, и делится на 100. Значение из графы 4 по строке 080 в соответствующей строке за календарный год должно быть перенесено в строку 090 раздела 3 декларации за последний налоговый период календарного года.
Стоит отметить, что данные в строках 010 – 070 нужно отображать в течение десяти лет с одинаковыми показателями.
Порядок заполнения приложения 2 раздела 3
Данное приложение заполняется налогоплательщиком – филиалом иностранной компании, который уполномочен материнской структурой представлять декларацию и платить налог по операциям всех российских филиалов организации. Иностранная компания, которая имеет в России несколько филиалов, сама выбирает тот, который будет представлять отчётность по НДС по месту своей регистрации и платить налог за операции всех российских филиалов.
- графа 1 - КПП каждого филиала иностранной компании;
- графа 2 - по каждому филиалу отображается значение налога, который вычислен по операциям, осуществленным филиалом иностранной компании и подлежащим налогообложению;
- графа 3 - по каждому филиалу отображается значение налога, подлежащее вычету. Сумма значений графы 2 приложения 2 должна равняться общей сумме налога, которая вычислена, учитывая восстановленные значения НДС, и отраженной в строке 120 раздела 3.
Сумма значений в графе 3 приложения N 2 должна равняться общей сумме налога, указанной в строке 220 раздела 3.
Заполнение раздела 4 декларации
Графа 1 должна содержать коды коммерческих операций.
В графе 2 по всем кодам операций отображаются налоговые базы за отчётный налоговый период, которые подлежат обложению нулевой ставкой в соответствии с п.1ст.164 Кодекса, п.12ст.165 Кодекса. Применение в вычислении НДС нулевой ставки должно быть обоснована документально.
В графе 3 по всем кодам отображаются вычеты по операциям, которые являются объектом применения нулевой ставки НДС, что подтверждено документально. Сюда входят:
- значение налога, представленного плательщику при покупке на территории РФ товаров и услуг;
- значение налога, который был уплачен плательщиком при импорте товаров на таможенную территорию РФ;
- значение налога, который был уплачен покупателем, являющимся налоговым агентом, при покупке товаров или услуг;
- значение налога, который был предъявлен плательщику при покупке на территории РФ товаров и услуг, учтённых с 01.01.2007 по 31.12.2008 и уплаченного им.
- значение налога, ранее вычисленное из суммы, которая была получена до 01.01.2006. Оплаты, предоплаты в счет будущих поставок товаров, которые засчитываются в отчётном периоде при продаже товаров или услуг, для которых подтверждено документами применение нулевого налогообложения по НДС.
В графе 4 по всем кодам операций отображается значение налога по продаже товаров или услуг, применение нулевой ставки НДС по которым не было ранее подтверждено документально, включенного в прошлые периоды в графу 3 раздела 6.
В графе 5 по всем кодам операций отображается значение налога, ранее принятое к вычету по операциям с товарами или услугами, законность обложения нулевой ставкой НДС к которым не была подтверждена, и которое включено в прошлые периоды по указанному коду операции в графе 4 раздела 6 либо в соответствующую графу раздела, содержащую данные о значении налога по операциям продаж товаров или услуг, налогообложение нулевой ставкой НДС для которых не является подтверждённым, а значит, подлежит уплате.
Строка 010 отображает общее значение налога (сумма значений графы 3 и 4 минус значение графы 5), принимаемое для вычета по тем операциям, применение нулевой ставки НДС по которым подтверждено документами.
Заполнение раздела 5
В раздел 5 должны быть внесены суммы НДС, право включения которых в вычеты возникло у налогоплательщика в налоговом периоде, за который подается декларация.
Порядок заполнения:
- Графа 1 должна содержать коды операций согласно приложения 1.
- Графа 2 - налоговые базы по всем кодам операций, которые облагаются нулевой ставкой НДС, согласно п.1 ст.164 Кодекса, п.12 ст.165 Кодекса, и при этом ставка подтверждена соответствующими документами.
- Графа 3 - значение налога по кодам коммерческих операций, применение нулевой ставки по которым было подтверждено соответствующими документами, а правомерность включения которых в вычеты возникла у плательщика НДС в отчётном периоде:
- значение налога, предъявленное налогоплательщику при покупке на территории РФ товаров или услуг;
- значение налога, уплаченного покупателем – налоговым агентом во время покупки товаров или услуг;
- значение налога, предъявленного плательщику при покупке в Российской Федерации товаров и услуг, принятых к учету с 1.01 2007 г. по 31.12. 2008 г. и оплаченного им.
- Графа 3 строки 010 - общее значение налога, которое принято к вычету. Данное значение определено как сумма показателей, которые указаны в графе 3 по каждой из операций. Графа 4 - налоговые базы по операциям каждого кода, которые облагаются НДС согласно п.1 ст.164 Кодекса, п.12 ст.165 Кодекса нулевой ставкой, которая не подтверждена документами в подотчётном периоде.
- Графа 5 -значение налога по каждому коду, применение нулевой ставки НДС по которым не было подтверждено документами в текущем периоде, но право на вычет по которым возникло за налоговый период, по которому подаётся декларация:
- значение налога, которое было предъявлено плательщику при покупке товаров или услуг на территории РФ;
- значение налога, уплаченного при импорте товаров на территорию РФ;
- значение налога, уплаченного покупателем, являющимся налоговым агентом при покупке товаров или услуг;
- значение налога, предъявленного плательщику уплаченного им при покупке на территории РФ товаров и услуг, которые приняты к учету с 01.01.2007 по 31.12.2008.
- Графа 5 строки 010 - общий налог, принимаемый к вычету по странице раздела 5. Это значение определяется как сумма всех налогов, которые отражены в графе 5 по всем кодам операции.
Заполнение раздела 6
Графа 1 должна содержать коды операций.
Графа 2 - налоговые базы по всем кодам операций, наступление которых определено ст.167 Кодекса.
Графа 3 - значения налога, вычисленные по базовой налоговой ставке, применение нулевого НДС по которым не подтверждено требуемыми документами. Налог, отражаемый в графе 3 по коду операции, рассчитывается путём умножения значения графы 2 на 18 или 10 и деления на 100.
Графа 4 - по всем кодам операций отражаются вычеты по продажам товаров или услуг, применение нулевой ставки по которым не подтверждено, включающие:
- налог, предъявленный плательщику при покупке на территории РФ товаров и услуг;
- налог, уплаченный плательщиком при импорте товаров на территорию РФ;
- налог, уплаченный покупателем в качестве налогового агента при покупке товаров и услуг;
- налог, предъявленный плательщику при покупке на территории РФ товаров, услуг, активов, принятых к учету с 1.01.2007 г. по 31.12.2008 г., и уплаченный им.
- налог, вычисленный с суммы, полученной до 1 января 2006 г. Оплаты, предоплаты, предъявляемые в периоде при продаже товаров или услуг, налогообложение с нулевым НДС которых не подтверждено.
Строка 010 - итоговые значения по графам 2-4.
Строка 020 - налог отображается, если суммарное значение в графе 3 строки 010 превышает величину в графе 4 по строке 010, и вычисляется как разница этих величин; Строка 030 - налог отображается, если суммарное значение в графе 3 строки 010 меньше величины в графе 4 строки 010, и вычисляется как разница значения графы 4 строки 010 и суммы величин графы 3 строки 010.
Заполнение раздела 7
Графа 1 строки 010 должна отображать коды операций согласно приложению 1. При внесении операций, которые не подлежат обложению НДС, под соответствующими кодами операций заполняются показатели в графах 2,3,4 по строке 010.
При внесении операций, не являющихся объектом налогообложения, операций по продаже товаров и услуг, которые реализуются за пределами РФ, под кодами операций заполняются показатели в графе 2 строки 010, а показатели в графах 3 и 4 по строке 010 не заполняются.
В графе 2 строки 010 по кодам операций, которые не подлежат налогообложению, отражаются:
- стоимость товаров и услуг, не являющихся объектом налогообложения;
- стоимость товаров и услуг, реализуемых за пределами территории РФ, согласно ст.147, 148 Кодекса;
- стоимость проданных товаров и услуг, которые не облагаются НДС согласно ст.149 Кодекса с учетом п.2 ст.156 Кодекса.
В графе 3 строки 010 по каждому из кодов операций, которые не подлежат уплате НДС, должна быть отражена стоимость приобретенных услуг и материальных ценностей, которые не облагаются налогом, а именно:
- стоимость товаров и услуг, реализация которых не облагается НДС согласно ст. 149 Кодекса;
- стоимость товаров и услуг, купленных у налогоплательщиков, которые освобождены от обязанностей плательщика НДС;
- стоимость товаров и услуг, купленных у лиц, которые не являются плательщиками НДС.
В графе 4 строки 010 по всем кодам операций, которые не подлежат уплате НДС, должны быть отражены значения налога, которые предъявляются при покупке товаров или услуг, либо уплачены при импорте в РФ.
В строке 020 отображается сумма оплаты или предоплаты за поставку товаров, услуг, производство которых занимает более шести месяцев.
Заполнение разделов 8-12 декларации
Строка 001 заполняется при предоставлении уточняющей декларации и содержит признак актуальности сведений.
В разделе 8 по строкам 010-180 отражаются данные, указанные соответственно в графах 2-8, 10-16 книги покупок. По строке 190 указывается сумма НДС всего по книге покупок.
В разделе 9 по строкам 010-220 отражаются данные, указанные, соответственно, в графах 2-8, 10-19 книги продаж. По строкам 230-280 отражаются итоговые данные по книге продаж, указываемые, соответственно, по строке «Всего» книги продаж.
В разделах 10 и 11 по строкам 010-210 отражаются данные, указанные соответственно в графах 2-9, 11-19 журнала учета.
В разделе 12 по строкам 040-050 отражаются сведения, указанные соответственно в строках 6б-7 формы счета-фактуры, по строкам 060-080 отражаются данные, указанные соответственно в графах 5, 8 и 9 формы счета-фактуры.
Подводим итоги
Как видно, заполнение отчётности по налогу на добавленную стоимость - непростая задача. Поэтому каждый ответственный бухгалтер должен иметь образец заполнения декларации по НДС. Заполнение декларации должно быть точным, в каждой строке нужно указывать именно те данные, которые требуются согласно нормативным актам.
Доступный пример заполнения декларации по НДС - хороший способ избежать ошибок. Как уже писалось выше, требования к отчётности по НДС текущего 2016 года не принесли бухгалтерам ничего нового, поэтому заполнение декларации по НДС 2014 года смело может служить примером.
Декларация по НДС: Видео