Как проверить правильность заполнения 4 фсс. Бухучет инфо. Как заполнять отчет: нововведения
Содержание статьи
- Новая форма 4-ФСС
- Порядок заполнения формы на примере
- Как заполнить титульный лист формы 4-ФСС
- Что говорится в законодательстве о нулевом 4-ФСС?
- Обязательные листы нулевки
- Как оформить отчет, если данных нет — нули, прочерки или пустые ячейки?
- Технология заполнения расчета — как не ошибиться?
- Когда в таблицах нулевого отчета при отсутствии «страховых» начислений и платежей проставляются числовые значения?
- Где взять информацию для таблицы 5?
- Образец 4-ФСС с примером для страхователя-новичка
- Итоги
- Заполнение титульного листа бланка 4 ФСС
- Построчный порядок заполнения 4 ФСС за I квартал 2015 года
- Таблица 1
- Таблица 2
- Таблица 3
С 01 января 2017 года утверждена новая форма заполнения отчетности по взносам на травматизм. Форма носит название 4-ФСС. Среди бухгалтеров эта форма довольно известна.
До декабря 2016 года все организации и индивидуальные предприниматели должны были отчитываться по данной форме в фонд социального страхования своего региона. Сюда были включены взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством и детством. Тарифная ставка 2,9% отражалась в первом разделе данного расчета 4-ФСС.
Несмотря на нововведения в законодательные акты социального страхования, на 2017 год установлены предельные величины базы начисления взносов. В этом году база равна 755 000 рублей. Отчисления в этом случае составят 2,9%. А вот если доходы сотрудников превысили данный рубеж, то страховые взносы на социальное страхование начисляться не будут. Важная информация появилась о сотрудниках, которые не являются резидентами Российской Федерации. В их случае отчисления в фонд социального страхования составят 1,8%.
В бухгалтерском учете данный страховой взнос будет отражаться на счете 69.1.
Следующий обязательный раздел был связан со взносами на травматизм.
Коэффициент отчисления определялся фондом ФСС при регистрации организации или предпринимателя и напрямую связан с профессиональным риском вашего предприятия. Существует 32 класса риска и ставки от 0,2% до 8,5%. Самая распространенная ставка - 0,2%.
В бухгалтерском учете страховой взнос на травматизм будет отражаться на счете 69.11.
С 01 января 2017 года форму 4-ФСС немного переделали и даже, можно сказать, упростили. Теперь в расчете присутствует только раздел «отчислений на травматизм». За обязательное социальное страхование теперь все организации отчитываются в налоговый орган. В ИФНС перечисляются и сами взносы. Новая форма расчета утверждена приказом ФСС России №381 от 26.09.2016 г. Согласно закону №125-ФЗ от 24.07.1998 г., все страхователи обязаны подавать форму на травматизм. Это касается компаний всех форм собственности, а также предпринимателей, которые нанимают на работу граждан, застрахованных от несчастных случаев на производстве и от профессиональных заболеваний (ст.3 125-ФЗ).
Из этого следует, что все компании отчитываются по форме 4-ФСС, даже если не начисляют взносы на травматизм. Если нет начислений, то расчет подачи должен быть нулевой. Индивидуальные предприниматели подают такой расчет только в том случае, если у них имеются оформленные сотрудники.
Взносами на травматизм облагаются все выплаты по трудовым договорам и по договорам гражданско-правового характера (ГПХ), если в них внесены условия об уплате взносов на травматизм.
Отчетные периоды подачи расчета с 01 января 2017 года не изменились. Подаются за первый квартал (расчет за 3 месяца), полугодие (расчет за 6 месяцев), девять месяцев и год (расчет за 12 месяцев). Все расчеты идут с нарастающим итогом в течение года.
Сроки подачи расчета также не изменились. Расчет подается на бумажном носителе до 20 числа месяца, следующего за отчетным периодом. На бумаге имеют право подавать расчеты организации и ИП, у которых среднесписочная численность работников менее 25 человек. Если среднесписочная численность более 25 человек, то расчет подается только в электронном виде и до 25 числа месяца, следующего за отчетным периодом (ст.24 125-ФЗ).
Таким образом, расчет за первый квартал (3 месяца) подается не позднее 20 апреля на бумажном носителе, и до 25 апреля в электронном виде. За полугодие (6 месяцев) расчет подается до 20 июля на бумажном носителе и до 25 июля в электронном виде. За 9 месяцев - до 20 октября на бумажном носителе и до 25 октября в электронном виде. Годовой расчет подается до 20 января на бумажном носителе и до 25 января в электронном виде.
Если были выявлены неточности или противоречия в расчете, то следует подать уточненный расчет. Освобождение от ответственности при внесении уточнений будет наступать в том случае, если:
- уточнение было внесено до окончательного срока подачи отчетности;
- если срок истек, но страхователь сам обнаружил неточность и успел погасить пени и недоимки, возникшие при ошибочном расчете;
- если уточнения были произведены после выездной проверки сотрудников фонда.
Уплату страхового взноса на травматизм оставили под ведомством Фонда социального страхования. КБК взноса на травматизм 393 1 02 02050 07 1000 160. Срок уплаты взносов - ежемесячно 15 числа.
Несданная вовремя отчетность влечет за собой штраф. Согласно первой части ст.26.30 ФЗ, штрафные санкции составят 5% от взносов, начисленных за 3 предшествующих месяца соответствующего периода, но не выше 30% от данной суммы, но не менее 1 000 рублей.
Согласно второй части ФЗ, если нарушен порядок предоставления отчетности, то придется заплатить штраф в размере 200 рублей. Кроме этого штраф может быть наложен на руководителя организации за совершенное административное правонарушение, с 2017 года такой штраф составит от 300 до 500 рублей. Такой штраф относится только к руководителям организации, а вот индивидуальные предприниматели освобождены от данного правонарушения. Следует помнить, что штраф нельзя наложить, если истек срок давности - 3 года.
Новая форма 4-ФСС
Для заполнения в расчете обязательны таблицы 1, 2 и 5. Остальные разделы дополнительные, они заполняются по необходимости. Если есть сведения, которые нужно отразить в этих разделах, - тогда они подлежат заполнению.
- Появилась надпись «Бюджетная организация» на титульном листе. И такие организации теперь должны будут указывать свой источник финансирования.
- Добавлена строка 1.1 в разделе 2. «Задолженность за реорганизованным страхователем и (или) снятым с учета обособленным подразделением юридического лица».
- В таблице 2 появилась новая строка 14.1 «Задолженность за территориальным органом Фонда страхователю и (или) снятому с учета обособленному подразделению юридического лица».
- В поле «Среднесписочная численность работников» указывается количество сотрудников с начала календарного года.
Если у страхователя появилась острая необходимость подать уточненный расчет, то нужно обращать внимание на период уточнения. В 2017 году форма 4-ФСС потерпела несколько изменений. Уточнения следует подавать по форме, действующей в квартале, в котором обнаружена неточность или ошибка.
Обязательные листы для заполнения:
- Титульный лист;
- Таблица 1. Расчет базы для начисления страховых взносов;
- Таблица 2. Расчеты по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний.
- Таблица 5. Сведения о результатах проведения специальной оценки условий труда.
Дополнительные разделы расчета:
- Таблица 1.1. Сведения, необходимые для исчисления страховых взносов страхователями.
- Таблица 3. Расходы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
- Таблица 4. Численность пострадавших в связи со страховыми случаями в отчетном периоде.
К заполнению отчета на бумаге предъявляется ряд требований. Сам расчет может быть заполнен на компьютере и распечатан на принтере, а может быть написан печатными буквами синими или черными чернилами. В каждую строку и соответствующую ей графу вписывают только один показатель. Если остаются пустые графы, то в этом случае ставятся прочерки.
Если допущена ошибка, то исправлять ее корректирующим средством не нужно. Неверную цифру нужно перечеркнуть и сверху написать верную. Данную операцию заверить подписью страхователя, датой и печатью при наличии. После заполненного отчета необходимо проставить сквозную нумерацию и количество листов проставить на титульном листе. Внизу каждой страницы ставится подпись страхователя и дата подачи расчета. При приеме расчета инспектор проставит вам печать, где будет отображаться дата приема и фамилия сотрудника ФСС, принявшего ваш расчет.
В электронном виде, с помощью онлайн-сервиса « Моё Дело » заполнить форму немного проще. Здесь программа просчитает за вас и листы, и заполнит реквизиты по нужным строчкам. Вам остается только внести недостающие данные в расчетах и отправить отчет на контроль. Если ошибки контроля заполнения не выявлены, то смело отсылайте его в фонд. Дата отправки расчета и считается датой сдачи. Подтверждение вы также получите по электронным каналам связи. Получить бесплатный доступ к сервису вы можете прямо сейчас по ссылке .
Порядок заполнения формы на примере
Заполним расчет по организации ООО «Окси-В», где директором является Аников Б.Е., который работает в организации вместе в бухгалтером, и на двоих их зарплатный фонд составляет 50 000 рублей. Расчет будем заполнять за 3 месяца (1 квартал). Предположим, что на начало календарного года задолженность перед фондом социального страхования не числится и все оплаты страховых взносов проходили согласно законодательству - 15 числа ежемесячно. Страховой тариф возьмем универсальный - 0,2%. И никто из сотрудников на больничный не ходил.
Основной порядок заполнения новой формы для сдачи расчета за 9 месяцев.
Как заполнить титульный лист формы 4-ФСС
На титульном листе мы заполняем регистрационный номер страхователя и код подчиненности Фонду. Номер корректировки, если требуется, отчетный период (3 месяца, полугодие, 9 месяцев и год), а также сам календарный год. Далее идут основные данные организации: это название, ИНН, КПП, ОГРН, номер контактного телефона, ОКВЭД.
Полный юридический адрес страхователя. Среднесписочная численность работников, выделение количества инвалидов и работников, занятых на вредном и опасном производстве. Проставляется количество листов и приложений (при необходимости). Слева указываются данные страхователя или его представителя. Для представителя нужна будет доверенность. Дата подачи расчета и подпись страхователя. Сотрудник Фонда Социального страхования справа поставит отметку о приеме (если расчет подан на бумажном носителе).
Форма 4-ФСС - образец заполнения за 1 квартал 2019 года с нулевыми данными вы можете увидеть в нашем материале. Здесь же вы найдете описание механизма заполнения такого отчета, узнаете, какие листы нужно или не нужно оформлять и получите другую важную информацию по составлению нулевого 4-ФСС.
Что говорится в законодательстве о нулевом 4-ФСС?
Отчетность в соцстрах по форме 4-ФСС — это представленный в табличном виде расчет, содержащий сведения:
- по страхвзносам на обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний (НСП и ПЗ), начисленным и уплаченным в отчетном периоде (на травматизм);
- расходам на выплату страхового обеспечения по НСП и ПЗ.
Нулевой расчет 4-ФСС — это вид страховой отчетности при отсутствии отчетных данных. Такая ситуация возникает, если фирма приостановила, прекратила или только планирует начинать деятельность.
Условие обязательности представления такого расчета содержится в ст. 24 закона «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний» от 24.07.1998 № 125-ФЗ. Указанная статья говорит о необходимости ежеквартального представления отчетности по страхвзносам всеми страхователями.
Кто сдает 4-ФСС, узнайте из этой статьи .
Обратите внимание: ИП без работников нулевку в ФСС не сдает, так как не является страхователем.
Упоминания о нулевой форме 4-ФСС в законе не содержится. Ничего не сказано о подобном виде отчетности и в приказе ФСС от 26.09.2016 № 381, описывающем технологию заполнения этой отчетной формы.
Однако это не означает, что отсутствие отчетных данных избавляет страхователей от сдачи 4-ФСС — отчитываться нужно всем и каждый отчетный квартал. Как это сделать, расскажем в следующих разделах.
Обязательные листы нулевки
Соцстрах ждет от страхователей 4-ФСС в любом случае — производили они выплаты в отчетном периоде в пользу физлиц или нет. Если в отчет записать нечего, от работодателя потребуется представить заполненный по особым правилам нулевой расчет 4-ФСС.
Его основное отличие от обычного (заполненного данными) расчета — урезанный объем представляемых таблиц.
Расчет 4-ФСС - 2019 заполняется на бланке, который утв. приказом ФСС от 26.09.2016 № 381 в ред. от 07.06.2017. Скачать его вы можете ниже.
Минимальный набор листов и таблиц отчета определен в п. 2 приложения № 2 к приказу № 381 — он включает:
- титульный лист;
- 3 таблицы (1 — расчет базы для начисления страхвзносов, 2 — расчет травмовзносов и 5 — результаты оценки условий труда).
Это для 4-ФСС обязательные листы. Оставшиеся таблицы расчета (1.1, 3 и 4) допускается не заполнять — на это указано в п. 2 Порядка оформления 4-ФСС, утв. приказом № 381 (приложение № 2). Поэтому нулевой расчет вы можете формировать без них.
О специфике заполнения ячеек таблиц нулевого расчета расскажем в следующем разделе.
Как оформить отчет, если данных нет — нули, прочерки или пустые ячейки?
Для корректного заполнения нулевого расчета по форме 4-ФСС применяйте алгоритм, закрепленный в приложении № 2 к приказу № 381:
|
Пункт приложения № 2 к приказу № 381 |
Расшифровка |
|
В ячейках таблицы проставляются прочерки, если отчетный показатель отсутствует |
|
|
При заполнении поля «ИНН» в 2 начальных ячейках (зоны из 12 ячеек) проставляйте нули (00), если ИНН состоит из 10 знаков. Как за пару минут узнать регистрационный номер ФСС по ИНН, смотрите в материале |
|
|
В 1-й и 2-й ячейках поля «ОГРН (ОГРНИП) юрлица проставляют нули (их ОГРН состоит из 13 знаков при 15-значной заполняемой зоне) |
Кроме того, отдельные ячейки расчета не заполняются вообще — ни нулями, ни прочерками. Например:
- расположенное на титульном листе поле «Прекращение деятельности» — по п. 5.6 приложения № 2 к приказу № 381 в этом поле проставляется код «Л» (если фирма или ИП ликвидируются в отчетном периоде) или оно не заполняется вообще;
- поле «Бюджетная организация» — с ним работают только бюджетники (п. 5.12 приложения № 2 к приказу № 381), а в отчетности других фирм и ИП оно остается незаполненным.
Из указанных особенностей техники заполнения расчета можно сделать следующий вывод:
- нули проставляются только в 1-й и 2-й ячейках полей «ИНН» и «ОГРН», если указываемое в них значение состоит из 10 или 13 знаков соответственно;
- в ячейках таблиц формы при отсутствии данных проставляются прочерки;
- отдельные ячейки специфического назначения остаются без заполнения.
Если вы формируете параллельно сразу несколько разных отчетов, прочитайте следующий раздел, чтобы подстраховаться от ошибок.
Технология заполнения расчета — как не ошибиться?
Вышеописанный способ заполнения полей характерен только для 4-ФСС. При оформлении, к примеру, расчета по взносам применяется другая схема (п. 2.20 приложения № 2 к приказу ФНС от 10.10.2016 № ММВ-7-11/551@):
- 12 знакомест поля «ИНН» единого расчета по страховым взносам подлежат заполнению с первых ячеек, и при 10-значном ИНН в последних 2 ячейках проставляются прочерки (например, 8970652349--);
- отсутствующие показатели (количественные и суммовые) заполняются нулями, в остальных случаях пустые ячейки прочеркиваются.
С образцом нулевого единого расчета по страховым взносам ознакомьтесь по ссылке .
Не перепутайте эти технические особенности оформления разных отчетных форм, иначе могут возникнуть проблемы со своевременной приемкой расчета 4-ФСС специалистами соцстраха. Они могут не принять расчет по формальным основаниям — в связи с несоблюдением установленного законом порядка его заполнения.
Сколько придется уплатить страхователю, если из-за технической или иной ошибки расчет не будет сдан вовремя, узнайте .
Когда в таблицах нулевого отчета при отсутствии «страховых» начислений и платежей проставляются числовые значения?
Описанную схему заполнения расчета (а именно проставление прочерков в тех ячейках таблиц, для которых отсутствуют показатели) нельзя применять сплошным методом. То есть при заполнении нулевого расчета 4-ФСС необходимо еще учесть и особенности заполнения отдельных ячеек. В том числе:
|
Ячейка расчета 4-ФСС |
Пояснение по заполнению |
|
|
Строка 5 таблицы 1 |
Строка не может прочеркиваться (для ее заполнения есть информация) — в ней запишите страховой тариф, который устанавливается для каждого страхователя в зависимости от класса профессионального риска. Как устанавливаются указываемые в 4-ФСС тарифы и от чего они зависят, узнайте |
|
|
Строки 6 и 7 таблицы 1 |
Строки прочеркните только в том случае, если к тарифу не установлена скидка или надбавка |
|
|
Строка 8 таблицы 1 |
Если вам установлена надбавка к тарифу, в строке 8 укажите дату соответствующего приказа ФСС |
|
|
Строка 9 таблицы 1 |
Строку заполняйте всегда — в ней отразите:
|
|
|
Строка 1 таблицы 2 |
В строку проставьте сумму задолженности перед соцстрахом по взносам от НСП и ПЗ на начало расчетного периода (при наличии такого долга) — она отражена в бухучете (по кредиту сч. 69) и подтверждена результатами сверки с фондом. Сравните ее с суммой, отраженной в стр. 19 расчета 4-ФСС за предыдущий год — показатели должны совпасть |
|
|
Строка 3 таблицы 2 |
Эту строку заполните в том случае, если ФСС начислил травмовзносы по итогам камеральных или выездных проверок |
|
|
Строка 4 таблицы 2 |
Здесь отражаются не принятые ФСС к зачету расходы за прошлые расчетные периоды по актам проверок |
|
|
Строка 5 таблицы 2 |
По этой строке отразите сумму взносов, начисленную вами за прошлые расчетные периоды, подлежащую уплате (при наличии таких начислений) |
|
|
Строка 6 таблицы 2 |
Данную строку заполните, если на ваш счет поступило от соцстраха возмещение расходов, превышающее сумму начисленных травмовзносов |
|
|
Строка 7 таблицы 2 |
Строку заполняют фирмы и ИП, если они получили от соцстраха возврат излишне уплаченных взносов |
|
|
Строка 8 таблицы 2 |
Строка содержит числовое значение, если в стр. 1-7 (или в некоторых из них) были отражены отличные от нуля значения — показатели стр. 1-7 суммируются |
|
|
Строки 9,14.1 таблицы 2 |
В этих строках отражаются долги ФСС перед страхователем (на конец и начало расчетного периода) |
Технологию оформления последней таблицы 4-ФСС, узнайте из следующего раздела.
Где взять информацию для таблицы 5?
Эту таблицу заполняйте всегда — вне зависимости от того, есть показатели в остальных таблицах расчета или нет. Она посвящена результатам спецоценки условий труда (СОУТ) и проведенных обязательных медосмотров на начало года.
Во всех ячейках проставьте прочерки, если вы зарегистрировались как страхователь в текущем году. Остальным фирмам и ИП необходимо собрать информацию:
- от кадровой службы — о количестве рабочих мест (эти сведения нужны для графы 3), числе работников, обязанных проходить медосмотры (графа 7) и уже их прошедших (графа 8);
- из отчета по СОУТ — о количестве аттестованных рабочих мест, в том числе отнесенных к вредным и опасным условиям труда (графы 4-6).
Что закон о СОУТ относит к вредным условиям труда, рассказываем .
Образец 4-ФСС с примером для страхователя-новичка
Рассмотрим схему заполнения 4-ФСС 2019 года для созданной в 3-м квартале фирмы.
Пример
Исходные данные:
- ООО «Стройка плюс» зарегистрировалось в августе 2019 года.
- По окончании 3-го квартала деятельность еще не начата, штат не набран, выплаты не производились, страхвзносы не уплачивались.
- В штате числится только директор.
- Тариф травмовзносов — 2,3% (без скидок и надбавок).
- Проведение СОУТ запланировано на декабрь 2019 года.
Несмотря на отсутствие деятельности, в октябре 2019 года компания будет обязана представить соцстраху свой первый расчет по форме 4-ФСС. Он будет нулевым, так как нет данных для заполнения:
- табл. 1 — травмовзносы не начислялись;
- табл. 2 — взаиморасчеты с ФСС ООО «Стройка плюс» не вело;
- табл. 5 — информация о результатах СОУТ и обязательных медосмотрах отсутствует.
Как оформить нулевой расчет, смотрите в образце заполнения 4-ФСС последней редакции 2019 года.

Итоги
Форму расчета 4-ФСС заполняют все страхователи. Если в отчетном периоде они не работали или временно приостановили свою работу, им необходимо представить по этой форме нулевой расчет. При отсутствии отчетных данных заполнить нужно 3 обязательные таблицы (1, 2 и 5).
Пошаговая инструкция по заполнению Формы 4 ФСС
Новая форма 4-ФСС за 9 месяцев 2017 года: когда сдавать
Расчет по форме 4-ФСС надо сдавать по окончании каждого отчетного периода (I квартала, полугодия, 9 месяцев, года) (п. 2 ч. 9 ст. 15, п. 1 ст. 24 закона № 125-ФЗ).
При этом если последний день для представления формы 4-ФСС приходится на выходной или нерабочий праздничный день, то ее надо сдать в ближайший следующий за ним рабочий день.
Состав бланка 4-ФСС за III квартал 2017 года
В форме 4-ФСС есть как обязательные лист и таблицы, представляемые всегда, так и таблицы, которые заполняются и представляются только при наличии данных для их заполнения (назовем их «дополнительными»):
|
Обязательные лист и таблицы |
Дополнительные таблицы |
|
Титульный лист |
Таблица 1.1 «Сведения, необходимые для исчисления страховых взносов страхователями, указанными…» |
|
Таблица 1 «Расчет базы для начисления страховых взносов» |
Таблица 3 «Расходы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний» |
|
Таблица 2 «Расчеты по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний» |
Таблица 4 «Численность пострадавших (застрахованных) в связи со страховыми случаями в отчетном периоде» |
|
Таблица 5 «Сведения о результатах проведенной специальной оценки условий труда…» |
Общие требования по заполнению Расчета 4-ФСС
Поговорим о некоторых требованиях к заполнению формы 4-ФСС при ее представлении на бумаге. Расчет может быть заполнен как на компьютере и распечатан на принтере, так и заполнен от руки печатными буквами шариковой либо перьевой ручкой черного или синего цвета.
В каждую строку и соответствующую ей графу вписывается только один показатель. При отсутствии показателя ставится прочерк.
Если в форме 4-ФСС допущена ошибка, неверное значение перечеркивается, вписывается правильное.
Исправление заверяется подписью страхователя или его представителя с указанием даты исправления.
Если у страхователя есть печать, исправления нужно заверить ею.
Исправление ошибок с помощью корректирующего или иного аналогичного средства не допускается
После того, как форма в нужном объеме таблиц будет подготовлена, в Расчете проставляется сквозная нумерация заполненных страниц в поле «стр.».
На каждой заполняемой странице в верхней части нужно обязательно заполнить поля «Регистрационный номер страхователя» и «Код подчиненности».
Найти эти данные можно в уведомлении (извещении), полученном страхователем при регистрации в территориальном органе ФСС.
Внизу каждой страницы Расчета ставится подпись страхователя (его представителя) и указывается дата подписания.
Порядок заполнения Титульного листа и таблиц Расчета 4-ФСС можно найти в Приложении № 2 к Приказу ФСС от 26.09.2016 № 381.
Для страхователей, которые зарегистрированы в органах ФСС субъектов РФ, участвующих в пилотном проекте, особенности заполнения формы 4-ФСС утверждены Приказом ФСС от 28.03.2017 № 114.
Расчет по форме 4-ФСС следует заполнять в следующей последовательности.
Заполнение титульного листа
В нем нужно указать (п. п. 5.1, 5.7 - 5.14 Порядка заполнения формы 4-ФСС):
данные об организации (наименование, ИНН, КПП, ОГРН, регистрационный номер в ФСС, адрес, указанный в уставе организации, шифр плательщика страховых взносов);
среднесписочную численность работников.
Обращаем Ваше внимание, в поле «Среднесписочная численность работников» нужно указать среднесписочную численность работающих сотрудников на 30 сентября 2017 года, включая тех, кто находится в ежегодном отпуске.
А вот тех, кто находится в отпуске по беременности и родам или в отпуске по уходу за ребенком, считать не нужно (п. 5.14 Порядка в новой ред.).
Добавим несколько слов о графе «Шифр страхователя». Первые три знака возьмите из Приложения № 1 к Порядку заполнения расчета по форме 4-ФСС. Следующие два знака - из Приложения № 2 к тому же Порядку.
Последние два знака заполняют, руководствуясь Приложением № 3 к Порядку. Например, у коммерческой фирмы на общем режиме налогообложения, которая платит взносы по основному тарифу, шифр: «071/00/00».
Раздел I формы 4-ФСС
Раздел I посвящен взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством.
В разд. I входят девять таблиц.
Заполнение таблицы 1 «Расчет базы для начисления страховых взносов» формы Расчета
В строке 1 надо написать все выплаты в пользу сотрудников за отчетный период, в том числе суммы, превысившие порог в 718 000 руб.
В строке 2 в соответствующих графах отражаются суммы, не подлежащие обложению страховыми взносами в соответствии со статьей 20.2 закона № 125-ФЗ. То есть в строке 2 таблицы 3 следует отразить выплаты, которые не облагаются страховыми взносами.
В строке 3 отражается база для начисления страховых взносов, которая определяется как разница показателей строк (строка 1 – строка 2);
То есть, в строке 3 таблицы 3 напишите суммы, которые вышли за рамки лимита – больше 718 000 руб.
По строке 4 в соответствующих графах отражается сумма выплат в пользу работающих инвалидов.
В строке 5 указывается размер страхового тарифа, который устанавливается в зависимости от класса профессионального риска, к которому относится страхователь (обособленное подразделение).
Заполнение таблицы 2 «Расчеты по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний» формы Расчета
В таблице 2 форма 4-ФСС нужно указать расчетную базу, тарифы и состояние взаиморасчетов с ФСС РФ по взносам на страхование от несчастных случаев на производстве и профзаболеваний.
Размер страхового тарифа по этому виду взносов зависит от класса профессионального риска, присвоенного компании.
А этот класс зависит от вида экономической деятельности.
Приведем основные правила заполнения таблицы 2 с указанием соответствующих пунктов Инструкции Порядка заполнения Формы 4 ФСС.
Таблица заполняется на основе записей бухгалтерского учета страхователя.
При заполнении таблицы:
11.1. по строке 1 отражается сумма задолженности по страховым взносам от несчастных случаев на производстве и профессиональных заболеваний, образовавшаяся у страхователя на начало расчетного периода.
Данный показатель должен равняться показателю строки 19 за предыдущий расчетный период, который на протяжении расчетного периода не меняется;
11.2. по строке 2 отражается сумма начисленных страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний с начала расчетного периода в соответствии с размером установленного страхового тарифа с учетом скидки (надбавки). Сумма подразделяется «на начало отчетного периода» и «за последние три месяца отчетного периода»;
11.3. по строке 3 отражается сумма взносов, начисленная территориальным органом Фонда по актам выездных и камеральных проверок;
11.4. по строке 4 отражаются суммы не принятых к зачету расходов территориальным органом Фонда за прошлые расчетные периоды по актам выездных и камеральных проверок;
11.5. по строке 5 отражается сумма страховых взносов, начисленная за прошлые расчетные периоды страхователем, подлежащая уплате в территориальный орган Фонда;
11.6. по строке 6 отражаются суммы, полученные от территориального органа Фонда на банковский счет страхователя в порядке возмещения расходов, превышающих сумму начисленных страховых взносов;
11.7. по строке 7 отражаются суммы, перечисленные территориальным органом Фонда на банковский счет страхователя в качестве возврата излишне уплаченных (взысканных) сумм страховых взносов, зачет суммы излишне уплаченных (взысканных) страховых взносов в счет погашения задолженности по пеням и штрафам, подлежащим взысканию.
11.8. строка 8 - контрольная строка, где указывается сумма значений строк с 1 по 7;
11.9. по строке 9 показывается сумма задолженности на конец отчетного (расчетного) периода на основании данных бухгалтерского учета страхователя:
по строке 10 отражается сумма задолженности за территориальным органом Фонда на конец отчетного (расчетного) периода, образовавшаяся за счет превышения произведенных расходов по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний над суммой страховых взносов, подлежащих перечислению в территориальный орган Фонда;
по строке 11 отражается сумма задолженности за территориальным органом Фонда, образовавшаяся за счет излишне уплаченных страхователем сумм страховых взносов на конец отчетного периода;
11.10. по строке 12 показывается сумма задолженности на начало расчетного периода:
по строке 13 отражается сумма задолженности за территориальным органом Фонда на начало расчетного периода, образовавшаяся за счет превышения расходов по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний над суммой страховых взносов, подлежащих перечислению в территориальный орган Фонда, которая на протяжении расчетного периода не меняется (на основании данных бухгалтерского учета страхователя);
по строке 14 отражается сумма задолженности за территориальным органом Фонда, образовавшаяся за счет излишне уплаченных страхователем сумм страховых взносов на начало расчетного периода;
11.11. показатель строки 12 должен равняться показателю строк 9 Расчета за предыдущий расчетный период;
11.12. по строке 15 отражаются расходы по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний нарастающим итогом с начала года с разбивкой «на начало отчетного периода» и «за последние три месяца отчетного периода»;
11.13. по строке 16 отражаются суммы перечисленных страховых взносов страхователем на лицевой счет территориального органа Фонда, открытый в органах Федерального казначейства, с указанием даты и номера платежного поручения;
11.14. по строке 17 отражается списанная сумма задолженности страхователя в соответствии с нормативными правовыми актами Российской Федерации, принимаемыми в отношении конкретных страхователей или отрасли, по списанию недоимки, а также в случае принятия судом акта, в соответствии с которым страховщик утрачивает возможность взыскания недоимки и задолженности по пеням в связи с истечением установленного срока их взыскания, в том числе вынесения им определения об отказе в восстановлении пропущенного срока подачи заявления в суд о взыскании недоимки и задолженности по пеням;
11.15. строка 18 - контрольная строка, где показывается сумма значений строк с 12, 15-17;
11.16. по строке 19 отражается задолженность за страхователем на конец отчетного (расчетного) периода на основании данных бухгалтерского учета страхователя, в том числе недоимка (строка 20).
Заполнение таблицы 3 «Расходы по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний» формы Расчета
Здесь нужно отразить расчет базы для взносов на травматизм.
При заполнении таблицы:
12.1. по строкам 1, 4, 7 отражаются расходы, произведенные страхователем в соответствии с действующими нормативными правовыми актами по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний, из них:
по строкам 2, 5 – расходы, произведенные страхователем пострадавшим, работающим по внешнему совместительству;
по строкам 3, 6, 8 – расходы, произведенные страхователем, пострадавшим в другой организации;
12.2. по строке 9 отражаются расходы, произведенные страхователем на финансирование предупредительных мер по сокращению производственного травматизма и профессиональных заболеваний. Данные расходы производятся в соответствии с Правилами финансового обеспечения предупредительных мер по сокращению производственного травматизма и профессиональных заболеваний работников и санаторно-курортного лечения работников, занятых на работах с вредными и (или) опасными производственными факторами, утвержденными приказом Минтруда от 10.12.2012 № 580н (зарег. Минюстом 29.12.2012 № 26440) с изменениями, внесенными приказами Минтруда от 24.05.2013 № 220н (зарег. Минюстом от 02.07.2013 № 28964), от 20.02.2014 № 103н (зарег. Минюстом 15.05.2014 № 32284), от 29.04.2016 № 201н (зарег. Минюстом 01.08.2016 № 43040), от 14.07.2016 № 353н (зарег. Минюстом от 08.08.2016 № 43140);
12.3. строка 10 - контрольная строка, где показывается сумма значений строк 1, 4, 7, 9;
12.4. по строке 11 справочно отражается сумма начисленных и невыплаченных пособий за исключением сумм пособий, начисленных за последний месяц отчетного периода, в отношении которых не пропущен установленный законодательством Российской Федерации срок выплаты пособий;
12.5. в графе 3 показывается количество оплаченных дней по временной нетрудоспособности в связи с несчастным случаем на производстве или профессиональным заболеванием (отпуска для санаторно-курортного лечения);
12.6. в графе 4 отражаются расходы нарастающим итогом с начала года, зачтенные в счет страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
|
по строкам 1, 4, 7 |
расходы, произведенные страхователем в соответствии с действующими нормативными правовыми актами, нарастающим итогом за первый квартал, полугодие, 9 месяцев текущего периода и год |
|
по строкам 2, 5 |
расходы, произведенные страхователем пострадавшим, работающим по внешнему совместительству |
|
по строкам 3, 6, 8 |
расходы, произведенные страхователем, пострадавшим в другой организации |
|
по строке 9 |
отражаются расходы, произведенные страхователем на финансирование предупредительных мер по сокращению производственного травматизма и профессиональных заболеваний |
|
контрольная строка, где показывается сумма значений строк 1, 4, 7, 9 |
|
|
по строке 11 |
справочно отражается сумма начисленных и невыплаченных пособий за исключением сумм пособий, начисленных за последний месяц отчетного периода, в отношении которых не пропущен установленный законодательством Российской Федерации срок выплаты пособий |
|
показывается количество оплаченных дней по временной нетрудоспособности в связи с несчастным случаем на производстве или профессиональным заболеванием (отпуска для санаторно-курортного лечения) |
|
|
отражаются расходы нарастающим итогом с начала года, зачтенные в счет страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний |
Заполнение таблицы 10
Эту таблицу заполняют все организации. Она предназначена для отражения итогов специальной оценки труда.
Если Организация не проводила аттестацию (отметим, что такое право у Организации не проводить аттестацию, есть до декабря 2018 года), то в этом случае в графе 3 следует проставить общее число рабочих мест, а графы 4-6 заполнять не надо.
Заполнение таблицы 1.1 «Сведения, необходимые для исчисления страховых взносов страхователями, указанными в пункте 21 статьи 22 Федерального закона от 24 июля 1998 г. № 125-ФЗ» формы Расчета
После заполнения всех нужных таблиц, в последнюю очередь заполняют Таблицу 1 разд. I.
В Таблице 1 указываются сведения о начисленных и уплаченных страховых взносах, а также о состоянии расчетов организации с ФСС РФ на начало и конец отчетного периода.
Приведем основные правила заполнения таблицы 1 с указанием соответствующих пунктов Инструкции Порядка заполнения Формы 4 ФСС.
При заполнении таблицы:
9.1. количество заполненных строк в таблице 1.1 должно соответствовать количеству юридических лиц или индивидуальных предпринимателей, куда страхователь направлял временно своих работников по договору о предоставлении труда работников (персонала) в случаях и на условиях, которые установлены Трудовым кодексом Российской Федерации, Законом Российской Федерации от 19 апреля 1991 года № 1032-1 «О занятости населения в Российской Федерации» (далее - договор), другими федеральными законами;
9.2. в графах 2, 3, 4 указывается соответственно регистрационный номер в Фонде, ИНН и ОКВЭД принимающего юридического лица или индивидуального предпринимателя;
9.3. в графе 5 указывается общая численность работников, временно направленных по договору для работы у конкретного юридического лица или индивидуального предпринимателя;
9.4. в графе 6 отражаются выплаты в пользу работников, временно направленных по договору, с которых начислены страховые взносы, нарастающим итогом соответственно за первый квартал, полугодие, 9 месяцев текущего периода и год;
9.5. в графе 7 отражаются выплаты в пользу работающих инвалидов, временно направленных по договору, с которых начислены страховые взносы, нарастающим итогом соответственно за первый квартал, полугодие, 9 месяцев текущего периода и год;
9.6. в графах 8,10,12 отражаются выплаты в пользу работников, временно направленных по договору, с которых начислены страховые взносы, помесячно;
9.7. в графах 9,11,13 выплаты в пользу работающих инвалидов, временно направленных по договору, с которых начислены страховые взносы, помесячно;
9.8. в графе 14 указывается размер страхового тарифа, который устанавливается в зависимости от класса профессионального риска, к которому относится принимающее юридическое лицо или индивидуальный предприниматель;
9.9. в графе 15 указывается размер страхового тарифа принимающего юридического лица или индивидуального предпринимателя с учетом установленной скидки или надбавки к страховому тарифу. Данные заполняются с двумя десятичными знаками после запятой.
Спецоценка условий труда и обязательные медосмотры
Чтобы установить скидку или надбавку к тарифу взносов «на травматизм», надо информировать ФСС о результатах специальной оценки условий труда и проведении обязательных медосмотров сотрудников.
Такие сведения и отражают в таблице 5.
Таблица 5 расчета по форме 4-ФСС заполняется на основании данных (п. 29.1, 29.2 Порядка заполнения формы 4-ФСС):
отчета о проведенной в организации спецоценке (аттестации) условий труда;
медицинских книжек, заключений и других документов, выданных по результатам обязательных предварительных и периодических медосмотров работников.
Работодатели отчитываются по форме 4 ФСС раз в квартал ежегодно. Новая форма — с 1 квартала 2015 года, она утверждена 26.02.2015 приказом № 56 ФСС РФ. В нашей статье вы найдете подробную инструкцию по заполнению бланка 4-ФСС.
Время сдачи документации:
- Бумажный вариант — до 20 числа месяца, следующего за временем расчета.
- Электронная подача — до 25 числа.
Если день приходится на выходной, то отчет 4-ФСС сдается в следующий понедельник включительно.
В форме расчета 4 ФСС вписывается один показатель в каждую строку и графу, соответствующею ей. Если показатели отсутствуют, то ставится прочерк.
В расчете формы обязателен к заполнению титульный лист, таблица 1,3,6,7,10. На титуле ставится печать, если документация в бумажном виде. Если предприятие отказалось от печати с 7 апреля 2015 года, то в форму она не ставится (заменяется бланком компании, печатью-голограммой или электронной подписью).
Показатели не предоставляются и не заполняются для таблиц: 2, 3.1, 4, 4.1 — 4.3, 5, 8, 9.
Проставляется сквозное нумерование заполненных страниц в поле «страница». и регистрационный номер страхователя вписывается согласно извещению, полученным в ФСС по месту нахождения компании.
Заполнение титульного листа бланка 4 ФСС
Титул формы 4 ФСС заполняет страхователь. Подраздел «Заполняется работником территориального органа Фонда» оставляется незаполненным.
В графе «Корректировка» — код 000 при первичной подаче отчетности. При сдаче исправленной формы, ставится номер 001, 002, 003 и дальше.
Исправленный расчет предоставляется по форме, за период, в котором допущены и выявлены ошибки.
В отчетности заполняется две первые ячейки «Отчетный период (код)». Если происходит обращение за выделением средств на уплату обеспечения по страховому периоду, то проставляются две последние ячейки.
Период отчета — 1 квартал, полугодие и 9 месяцев года. В графе проставляется код 12.
- Ячейка «Прекращение деятельности» проставляется при ликвидации предприятия. Ставится буква «Л».
- Поле «Наименование» — название компании по учредительной документации. Проставляются реквизиты. В первых двух графах поля ИНН выставляется код 00.
- «Шифр плательщика» — в первых трех графах — код, указывающий категорию страхователя, определяется приложением № 1 о Порядке заполнения Расчета.
- Следующие две ячейки — код согласно приложению № 2, последние ячейки — № 3.
- «Численность сотрудников» — число застрахованных, рассчитанная порядком, определяемым Росстатом. Указывается число сотрудниц, находящихся в декрете, и работников в отпуске по уходу за ребенком до 1,5 лет.
Скачать бланк формы 4-ФСС 2015 года можно .
Построчный порядок заполнения 4 ФСС за I квартал 2015 года
Раздел 1 расчета. Указывается код предприятия по ОКВЭД. Поле заполняется организацией, применяющей меньший тариф согласно статье 58 ФЗ от 24.07.2009 № 212.
Таблица 1

Таблица 2
Заполнение этой таблицы отчета 4-ФСС скрывает под собой обязательное страхование — показатели компании:
- Графа 3 строки 1−6, 12 — количество оплаченных дней. 9−11 — количество выплат. 7, 8, 14 — количество пособий.
- Графа 4 — расходы с начала расчетного времени, перечисленные в счет страховых взносов, начисляемых в ФСС.
- Графа 5 — пособия, уплаченные за счет федерального бюджета.
- Строка 1 — выплаченные случаи и пособия по .
- 2 — выплата внешним совместителям.
- 3, 4 — пособия и число случаев, назначенных работающим лицам без гражданства, временно находящихся в РФ.
- С 5 по 14 — числа в отношении других пособий (уход за ребенком, и другие), финансируемые ФСС.
- 15 — итог. Показатель строк 1, 3, 5, 7−9, 12−14.
- 16 — начисленные, но невыплаченные пособия за последний месяц времени отчета.
Таблица 3
Показатели о базе, облагаемой взносами на страхование работников:
- Строка 1 — Перечисление в пользу сотрудников.
- 2 — средства, не облагаемые взносами.
- 3 — выплата, превышающая базу, облагаемая взносами в ФСС.
- 4 — база взносов, разница чисел строк 1−3.
- С 5 по 8 — показатели выплат по отдельным компаниям, ИП и работников: аптек (строка 5), члены экипажей судов, предпринимателей по системе патента и иностранные граждане и работающие без гражданства.
Таблица 3.1
Заполняется компаниями, заключившие договорные отношения с лицами, временно находящимися в РФ. В графах проставляется информация о сотруднике: ИНН, СНИЛС, гражданство.
Таблица 4, 4.1, 4.2, 4.3
Заполняется организациями, осуществляющими работу в области информационных технологий. Ставятся сведения, подтверждающие право на применение меньшего тарифа на взносы.
Таблица 4.1 заполняется компаниями:
- Предприниматели на упрощенке.
- Организации, совмещающие упрощенную и патентную систему налогообложения.
Таблица 4.2 — некоммерческие предприятия на упрощенке. Область социального обслуживания граждан, разработки и исследования, образование, здравоохранение и другие.
Таблица 4.3 — предприниматели на патенте, кроме:
- Арендодателей недвижимости на праве собственности.
- Розничных продавцов, ведущих продажу через залы или места торговли.
- Граждане, предоставляющие услуги общепита.
Таблица 5
Выплаты за счет федерального бюджета: доплата по больничному листу бывшим военнослужащим и средства сверх пособий гражданам, пострадавшим от радиации.
Таблица 6
- Графа 3 строка 1 — общий итог, облагаемый взносами в ФСС, рассчитанный с начала года.
- Графа 4 строка 1 — выплата инвалидам из общей суммы.
- Графа 5 строка 1 — размер платежей, не облагающийся взносами.
- Строка 2 — начисление за последние три месяца года отчетного времени.
- С 3 по 5 — детализация чисел из строки 2.
- Графы с 3 по 5 строка 2 — те же индексы, что и в строке 1 в графах 3−5.
- 6 — страховой тариф, установленный для предприятия.
- 7 — процент скидки организации на тариф страхового взноса, если имеется.
- 8 — дата приказа отделения ФСС РФ о надбавке.
- 9 — надбавка, ее процент.
- 10 — итоговый тариф с надбавкой или скидкой.
Таблица 7
Отражается задолженность перед ФСС на 1 января наступившего отчетного года. Начисленные взносы за квартал, детализация средств. Указывается итог.
- В строке 10 — долг ФСС перед компанией. Строка 11 — итог расходов по страхованию с начала года и детализация.
- Строка 15 — долг на конец отчетного времени. Строка 16 — сумма обязательств, с истекшим сроком уплаты.
Таблица 8 и 9 расчета 4 ФСС
Заполняется организацией при выплаченных больничных пособиях по травмам на производстве и профболезням. Полный перечень указывается в статье 8 пункта 1 от 24.07.1998 № 125 ФЗ.
Таблица 9 заполняется, если есть несчастные случаи на производстве, численность пострадавших.
Раздел 2 расчета ФСС
Указывается расчетная база, состояние и тарифы взаиморасчетов с ФСС по взносам на страховку от несчастных случаев. Проставляется код ОКВЭД.
Отчетность 4 ФСС за 1 квартал 2015 года объединяет:
- Взносы на страховку по временной недееспособности, беременностью и материнством.
- Платежи по несчастным инцидентам и профболезням.
Все работодатели обязаны платить взносы за своих работников в Фонд социального страхования и ежеквартально отчитываться за эти перечисления. Вот здесь часто и возникает масса вопросов. И один из основных – как правильно заполнить форму отчета 4-ФСС.
Юридические лица и ИП производят отчисления с заработной платы своих работников в фонд соцстраха и ежеквартально отчитываются по форме 4–ФСС. Если в обществе с ограниченной ответственностью нет работников, то представляется нулевой отчет.
Сроки сдачи формы 4-ФСС
Отчет сдается ежеквартально. Сроки зависят от того, как он сдается:
| Для тех, кто сдает на бумаге, не позже | Для тех, кто сдает в виде электронного документа, не позже | |
| За 3 месяца | 20.04.2017 г. | 25.04.2017 г. |
| За 6 месяцев | 20.07.2017 г. | 25.07.2017 г. |
| За 9 месяцев | 20.10.2017 г. | 25.10.2017 г. |
| За год | 20.01.2018 г. | 25.01.2018 г. |
На бумажном носителе имеют право отчитываться организации, в которых 25 работников и меньше.
Правила заполнения формы 4-ФСС
К настоящему времени форма значительно изменилась и уменьшилась примерно в два раза. Из бланка изъяты таблицы, данные из которых предназначались для налоговой инспекции. Теперь он содержит данные о выплатах на страхование «травмы» на производстве и проф. заболеваний.
Коснулись изменения и таблицы 5. Теперь в неё заносятся данные о результатах «специальной оценки условий труда» и о медицинских осмотрах.
Состав формы:
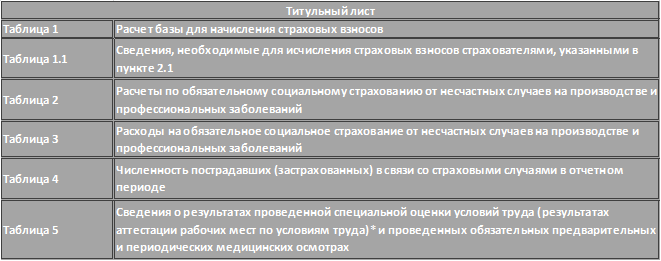
Правила заполнения формы об отчислениях в ФСС аналогичны правилам декларирования в налоговую инспекцию и утверждены приказом № 381 от 26.09.2016 г. Согласно приказу обязательны для заполнения стр. 1 (титульная), стр. 2 (таблица 1), стр. 4 (таблица 2) и стр. 6 (таблица 5). На остальных страницах таблицы заполняются только при наличии данных.
Получите 267 видеоуроков по 1С бесплатно:
Страница 1
Заполняются все реквизиты страхователя, данные о числе работающих и инвалидов, указывается уровень бюджета для бюджетной организации и ставится отметка представителя фонда, принявшего отчет.
Если подается отчет за данный период впервые, то в поле: 
ставится код 000.
Если обнаружена в уже поданном отчете ошибка то, исправив её, ставится код 001. При каждой корректировке код будет увеличиваться на 1.
Рассмотрим следующее поле: 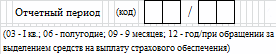
В случае заполнения формы за какой-то период, в первых двух клеточках ставятся цифры соответствующие этому периоду, как указано в пояснении. Если же обращаетесь за страховым возмещением, то указывается порядковый номер обращения (01, если оно первое, 02 – если второе)
В поле: 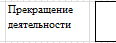 пишется буква «Л» в случае, если организация находится в стадии ликвидации или ИП прекращает свою деятельность. Во всех остальных случаях оно остается пустым.
Таблица 1
Сюда заносятся сведения о доходах сотрудников, которые входят в налоговую базу, и тариф, по которому исчисляется взнос.
Величина тарифа определяется классом профессионального риска, который имеет организация. В свою очередь этот класс напрямую связан с видом экономической деятельности. Если организация работает по нескольким направлениям и имеет не один код ОКВЭД, то и классов профессионального риска может быть несколько.
Таблица 1.1
Эту таблицу заполняют те организации и ИП, которые отправляют своих сотрудников на оказание услуг по временным договорам в другие фирмы.
Таблица 2
Данный раздел содержит собственно расчеты перечислений на «травму». Говоря простым языком, в этой таблице необходимо отразить все уплаченные и не уплаченные взносы.
|
Номер строки |
Что заносите в эту строку |
| Строка 1 | Задолженность перед фондом социального страхования на 1 января текущего года |
| Строка 2 | Размер начисленных взносов за отчетный период с детализацией за последние три месяца |
| Строка 3 | Суммы взносов, начисленных по результатам проверок |
| Строка 4 | Сумма взносов, не учтенных по результатам проверок |
| Строка 5 | Доначисленные страховщиком самостоятельно взносы за прошлые периоды |
| Строка 8 | Итоговый результат, равный сумме строк 1 – 7 |
| Строка 12 | Задолженность фонда перед организацией, если таковая имеется |
| Строка 15 | Расходы организации по страхованию на «травму» с 1 января текущего года нарастающим итогом с детализацией за последние три месяца |
| Строка 16 | Перечисленные в фонд взносы с детализацией за последние три месяца |
| Строка 17 | Недоимка, которую ФСС не может взыскать. Либо списанная недоимка, либо с истекшим сроком давности |
| Строка 18 | Итог. Сумма строк 12,15,16 и 17 |
Таблица 3
Заполняется, если в организации были страховые выплаты.
|
Номер строки |
Что заносите в эту строку |
| Строка 1 | Расходы на оплату листков нетрудоспособности, возникшей в результате несчастного случая на производстве |
| Строка 2 | Из строки 1 оплата листков нетрудоспособности внешним совместителям |
| Строка 3 | Из строки 1 оплата листков нетрудоспособности пострадавшим в других организациях |
| Строка 4 | Выплаты по профзаболеваниям |
| Строка 5 | Из строки 4 оплата листков нетрудоспособности внешним совместителям |
| Строка 6 | Из строки 4 оплата листков нетрудоспособности пострадавшим в других организациях |
| Строка 7 | Расходы на санаторно-курортное лечение сотрудников. Ежегодные очередные отпуска не учитываются |
| Строка 9 | Расходы на проведение мероприятий по улучшению условий труда и недопущению производственного травматизма |
| Строка 16 | Итог. Сумма строк 1,4,7 и 9 должна равняться значению строки 15 таблицы 2 |
Таблица 4
Заполняется, если в организации были несчастные случаи.
Таблица 5
Указываются результаты специальной оценки условий труда и данные о медосмотрах:
- графы 3-6 необходимо заполнять по результатам специальной оценки условий труда;
- графы 7-8 заполняются по результатам медосмотров.